
«Мне очень неприятно это говорить, но место есть только для одного. Боливар выдохся, и двоих ему не снести»
О. Генри, «Дороги, которые мы выбираем», 1910. Перевод Н. Дарузес
Частный рынок оценивает создателей фронтирных моделей в 30x выручки — при том что сам продукт за год подешевел кратно, себестоимость его выросла на сотни процентов, а два крупнейших листинга сектора назначены на один месяц. Это сценарный анализ с датой среза 30 сентября 2026 года, тремя вероятностями исхода и дашбордом опережающих индикаторов, по которому всё написанное можно будет проверить.
1. Введение: суперцикл в тисках
1.1. Центральный тезис: диспропорция оценки и юнит-экономики
За четыре года закрытые ИИ-лаборатории прошли путь от исследовательских команд до крупнейших частных компаний истории: частные оценки OpenAI и Anthropic в разных раундах и вторичных сделках варьировались от $150 млрд до величин порядка $1 трлн и выше. Мультипликатор такого масштаба подразумевает не просто быстрый рост, а длительное расширение валовой маржи: рынок платит за обещание, что каждый новый доллар выручки будет приносить больше прибыли, чем предыдущий. Именно это обещание сейчас ставится под сомнение самой структурой рынка. Отсюда редакционный вопрос, на котором держится драматургия текста: почему самый богатый игрок рынка продаёт самый дешёвый продукт и уже семь с лишним месяцев не анонсирует флагман? (Раздел 3.)
Насколько велика аномалия, показывает чувствительность мультипликатора к двум знаменателям — капитализации и выручке. Возьмём лидера листинга: отметка $965 млрд при ARR порядка $65 млрд — это 15x trailing-выручки; те же $65 млрд при обсуждаемой капитализации $2 трлн — уже 31x. Если консенсусные оценки выручки 2028 года в $190–200 млрд исполнятся, те же $965 млрд будут стоить около 5x, а $2 трлн — около 10x. Знаменатель двигает мультипликатор втрое сильнее, чем любая разница между «пузырём» и «нормой», поэтому в сценарном дереве (Раздел 9) база P/S декларирована явно, в примечании к таблице 4. Сравнение с Cisco 2000 года при этом работает не по абсолютной величине мультипликатора, а по направлению движения после пика: у Cisco мультипликатор после пика ни разу не вернулся к докризисному уровню, а частные отметки лидера этого цикла удвоились с $380 до $965 млрд всего за февраль–май 2026 года — движение, подтверждаемое задним числом по вторичному рынку: пик капитализации собирается ровно в момент передачи риска публичному рынку.
Юнит-экономика инференса фундаментально отличается от классической софтверной. Каждый пользовательский запрос — это физические ватты, кремний и память; валовая маржа API ограничена снизу стоимостью аренды или амортизации ускорителей, электричества и дата-центров. В 2025–2026 годах эта нижняя граница поднималась беспрецедентными темпами: контрактные цены на DRAM выросли примерно на 400%, на NAND — на 600%, аренда GPU-мощностей дорожала с весны 2026 года, а очереди на подключение новых дата-центров к электросетям измеряются годами. Модель бизнеса, при которой цена за единицу продукта падает на десятки процентов в квартал, а себестоимость растёт двузначными темпами, — это не софтверная модель, это авиакомпания с ещё более слабым ценообразованием.
Одновременно закрытые лаборатории оказались зажаты между двумя типами конкурентов, у которых иные бюджеты и иные горизонты. Сверху — гиперскейлеры (Microsoft, Google, Amazon, Meta), которые финансируют ИИ-капзатраты из операционного денежного потока рекламных и облачных бизнесов и могут позволить себе продавать интеллект по себестоимости годами. Снизу — открытые веса: семейства DeepSeek, Qwen, GLM, Kimi и MiniMax, которые предлагают качество фронтира 6–9-месячной давности бесплатно или по цене электроэнергии. Классическая ловушка коммодитизации: премия за свежесть модели существует ровно до тех пор, пока существует разрыв между фронтиром и открытым воспроизведением, а этот разрыв сокращается быстрее, чем лаборатории успевают его монетизировать.
1.2. Временной горизонт и историческая рамка
Рабочий таймлайн суперцикла охватывает 2022–2028 годы: от релиза ChatGPT и первого капитального расширения инфраструктуры до расчётной точки перегиба, когда синхронизированные инвестиции в полупроводниковую память столкнутся с возможным замедлением капзатрат гиперскейлеров. Внутри этого горизонта осень 2026 года занимает особое место — это окно максимальной концентрации рисков: два крупнейших листинга сектора, агрессивное ценовое перестроение рынка моделей и пик инфляции в цепочке поставок памяти совпадают в одном квартале.
Длительность суперцикла не случайна: инфраструктурные пузыри укладываются в 5–6 лет от первого импульса до разрядки, и рамка 2022–2028 годов подчиняется той же закономерности. Причина — в наложении четырёх независимых таймеров, каждый из которых идёт со своим сроком, но все они привязаны к одному циклу капитализации 2022–2025 годов с фазовым сдвигом:
- 24–36 месяцев — лаг ввода физических мощностей. Решение о строительстве фаба памяти, расширении упаковки CoWoS или подстанции для дата-центра превращается в работающие токены через два-три года; мощности, заказанные в импульсной фазе 2024–2025 годов, входят на рынок ровно к 2027-му.
- 3–5 лет — бухгалтерская «стена амортизации». Ускорители, купленные на пике 2022–2024 годов, к 2027–2028 годам доходят до переоценки сроков службы, и аудит впервые покажет их реальную экономическую жизнь (Раздел 6.2).
- 3–5 лет — окно ликвидности венчурных фондов. Срок жизни классического фонда требует возврата капитала на пятый–шестой год; листинги октября 2026 года — прямое следствие фондовых дедлайнов, а не рыночной конъюнктуры (Раздел 6.1).
- 3–4 года — предел терпения enterprise-бюджетов. Корпоративные пилоты 2023–2024 годов к 2026-му переходят в стадию требования измеримого ROI; бюджеты, не подтвердившие окупаемость, закрываются — и именно здесь проверяется NRR лабораторий (Раздел 8.4).
Историческая хронология подтверждает ту же арифметику: британская железнодорожная мания 1840–1846 годов, доткомы 1995–2001 и телеком-фибра 1997–2002 развивались по одному расписанию — примерно пять-шесть лет между первым витком капитала и моментом, когда встречные потоки предложения и долга обрушивают цены. Разрядка в каждом случае не уничтожала технологию — она меняла того, кто платит за инфраструктуру, и того, кому достаётся её дешёвая часть. Суперцикл 2022–2028 годов укладывается в этот шаблон. Он переживает и прогоны внутри одной технологии: волна клиент-серверных систем и корпоративных сетей 1988–1994 годов — от пика закупок оборудования до разрядки в рецессии начала девяностых — повторила ту же арифметику на меньшем масштабе (периодизация эпизода требует сверки, таблица 6). И важно понимать, чем шаблон не является: пять-шесть лет — это срок финансового пузыря, а не диффузии технологии. Электрификация и телефонизация меняли экономику десятилетиями, потому что диффузия идёт в темпе внедрения; пузырь живёт в темпе капитала, а капитал успевает перегрузить предложение за полдесятилетия.
Четыре таймера выше задают внутренние часы цикла. Но есть пятый — внешний, и он идёт быстрее отраслевых. К сентябрю 2026 года ИИ-суперцикл разворачивается на фоне двух макроструктурных перекосов, каждый из которых по отдельности исторически предшествовал системным разворотам, а вместе они образуют то, что в механике называется резонансным разрушением.
Первый перекос — стоимость денег. Рынок казначейских облигаций США сигнализирует о стрессе, который не наблюдался с времён глобального финансового кризиса. Доходность 10-летних трежерис (UST 10Y) закрепилась на уровне 5,24% — на 109 базисных пунктов выше, чем годом ранее; доходность 30-летних бумаг недавно пробивала 5,56%. Оба уровня — максимумы с 2007 года: рынок в последний раз видел такие цифры непосредственно перед глобальным финансовым кризисом, при этом 10Y не дотягивает два базисных пункта до закрытия 2007 года и пока его не превысил. Цены облигаций падают, доходность растёт, и для сектора, чьи оценки (P/S 30x) математически опираются на денежные потоки 2030-х годов, каждый базисный пункт вверх работает как асфальтовый каток. Компания с обещанной прибылью через семь лет — это «long-duration» актив в терминологии облигационного рынка: при эффективной дюрации в 17–23 года, типичной для активов, чьи денежные потоки сконцентрированы за горизонтом семи лет, рост безрисковой ставки на 150 базисных пунктов снижает расчётную стоимость на 25–35% без единого изменения в выручке. Для неоклаудов, чьи asset-backed loans обеспечены быстро дешевеющими GPU (Раздел 2.2), ролловер долга под текущую безрисковую ставку превращает проектную юнит-экономику в отрицательную ещё до первого кассового разрыва.
Второй перекос — концентрация фондового рынка. Топ-10 компаний S&P 500 контролируют около 40% капитализации индекса. Для понимания масштаба: в периоды рыночной стабильности эта доля составляет 19–21% (на конец 2015 года — около 19%); на абсолютном пике пузыря доткомов в марте 2000 года она не превышала 27%. Текущие 40% — это не просто превышение исторических пиков; это уровень, который рынок не видел с середины 1960-х годов. Индекс, в котором десять имён определяют две пятых стоимости, структурно хрупкий: пассивные фонды, обязанные держать веса, уже перегружены экспозицией в одних и тех же бумагах, и любое разочарование в одном из десяти транслируется на весь рынок без амортизации. В отличие от 2000 года, сегодняшняя концентрация держится не на компаниях без прибыли: на топ-10 индекса приходится порядка 34% совокупной прибыли S&P 500 (оценка по консенсусным данным, таблица 6), и это машины с реальными денежными потоками, а не «воздушные» листинги конца девяностых. Это правда, и она сильна. Но у неё есть вторая половина, на которую указывает сам аудит текста: устойчивость этой прибыли обеспечена тем же циклом, который текст проверяет. Маржа чипов, облаков и памяти — производная от капзатратной гонки; если гонка замедлится (Раздел 4), доля прибыли топ-10 не будет защищена ничем, кроме того самого нарратива, который она финансирует. Контраргумент не опровергает пятый таймер — он встраивается в него: прибыльность концентрата — феномен фазы бума, как и сама концентрация.
Резонанс. Два перекоса накладываются на окно листинга. Концентрация в 40% означает, что индексным фондам математически некуда абсорбировать новые акции компаний с оценкой в триллион без принудительной ребалансировки и распродажи существующих позиций. Доходность трежерис выше 5% означает, что безрисковая альтернатива — короткие облигации и денежные рынки — конкурирует за капитал инвестора с историей роста, у которой маржа отрицательна. В среде, где 30-летняя бумага даёт 5,5% гарантированного купона, мультипликатор P/S 30x должен быть обоснован не просто ростом выручки, а ростом маржи на десятки процентных пунктов в квартал — именно тем, что ножницы из Раздела 8.3 делают невозможным. Если четыре таймера цикла задают его внутреннюю арифметику, то пятый таймер задаёт внешнее давление: он способен захлопнуть окно ликвидности раньше, чем лаборатории успеют отчитаться по GAAP. Историческая параллель здесь не доткомы. В 1999–2000 годах листингались сотни пустых компаний на рынке с концентрацией 27%; ставка весь 1999 год росла, достигнув пика в 6,5% к маю 2000-го, а последовавшие 475 базисных пунктов снижения за один 2001 год уже никого не спасли — стена предложения не спрашивает разрешения у ФРС. Текущая ситуация ближе к 1966 году: узкий рынок, дорогая ставка и два-три имени, которые держат индекс, — пока не перестают. И если в 2000-м ужесточение было хвостом цикла, за которым ФРС быстро развернулась к смягчению, то удорожание длинных денег в 1966-м стало началом многолетнего тренда — тот эпизод закончился медвежьим рынком 1969–1970 годов с просадкой широкого индекса на треть. Как и всякая гипотеза текста, таймер фальсифицируем: устойчивый возврат доходности 10-летних бумаг ниже 4,5% при расширяющейся ширине рынка снял бы внешнее давление — и цикл остался бы один на один со своей внутренней арифметикой; оба наблюдения включены в дашборд Раздела 9.
Для корректной исторической рамки недостаточно привычного сравнения с доткомами 1995–2001 годов. Точнее всего текущий цикл описывает пузырь телекоммуникационной оптоволоконной сети 1997–2002 годов: WorldCom и Global Crossing строили магистрали на долговые деньги, Cisco продавала им оборудование с растущей маржой, а после краха около 90% волокна оказалось «тёмным» — неиспользуемым. Прямые аналогии требуют карты ролей, а не одного имени: лаборатории и неоклауды — операторы и CLEC, живущие на чужой сети; Oracle и CoreWeave — Lucent и Nortel, кредиторы чужого спроса; Google, Amazon и Microsoft — AT&T с собственным денежным потоком, который переживёт цикл; NVIDIA — Cisco, выживший с просадкой; списанные GPU будущего — тёмное волокно. Важен и урок послекраховой динамики: дешёвая инфраструктура не убила интернет, а родила YouTube и Netflix. Дешёвые списанные ускорители, как будет показано в Разделе 7, с высокой вероятностью породят локальный инференс — демократизацию, которая станет вторым актом этого цикла.
Микромодель эффекта хлыста для аппаратного слоя даёт криптоцикл 2018 года: когда майнинговый спрос испарился, NVIDIA за один квартал обрушила прогноз выручки, а капитализация компании упала примерно вдвое. Этот эпизод демонстрирует скорость, с которой разворачивается спрос на вычислительное железо, когда финансируемый спекулятивным капиталом покупатель исчезает. Аналогичный механизм, растянутый на полупроводниковую память, описан в Разделе 5.
1.3. Структура работы и редакционный крючок
Логика изложения движется от финансирования к физике и обратно к финансам. Раздел 2 разбирает кольцевую экономику, в которой инвестиции Big Tech возвращаются в их же отчётность в виде облачной выручки. Раздел 3 посвящён фактору Google — включая авторскую гипотезу о стратегической паузе компании перед ценовой атакой. Разделы 4 и 5 описывают перераспределение стоимости в пользу физической инфраструктуры и циклическую ловушку рынка памяти, задающую жёсткие временные рамки 2026–2027 годов. Раздел 6 анализирует окно IPO, Разделы 7 и 8 — демократизацию инференса и экономику перепроизводства, Раздел 9 сводит всё в три сценария и дашборд опережающих индикаторов.
Редакционный вопрос, вынесенный в первый абзац текста (1.1), — почему самый богатый игрок рынка продаёт самый дешёвый продукт и уже семь с лишним месяцев не анонсирует флагман — разворачивается в Разделе 3 в явную гипотезу. Ответ, который предлагается, — это не инженерное отставание, а рациональная стратегия арендодателя, и в отличие от большинства суждений о мотивах корпораций эта гипотеза снабжена четырьмя различающими критериями: рынок проверит её в течение ближайших месяцев.
2. Кольцевая экономика: Cloud-for-Equity
2.1. Схема вендорного финансирования
Ключевая особенность финансирования ИИ-цикла — замкнутость денежных потоков: крупные технологические компании инвестируют в разработчиков моделей, а те возвращают полученные средства в виде оплаты за вычисления тем же самым инвесторам. Наиболее наглядные контуры этой кольцевой экономики сложились в 2025 году и описаны в деловой прессе; сводка ключевых сделок приведена в таблице 1.
Таблица 1. Контуры кольцевой экономики (2025–2026)
| Сделка / контур | Масштаб | Механика возврата стоимости | Статус данных |
|---|---|---|---|
| NVIDIA → OpenAI | до $100 млрд | Рамочное соглашение об инвестициях, привязанное к развёртыванию 10 ГВт мощностей на ускорителях NVIDIA; деньги возвращаются в выручку вендора | анонсировано, условия рамочные |
| OpenAI → Oracle | порядка $300 млрд за 5 лет | Контракт на облачные вычисления; Oracle наращивает долг (~$18 млрд под Project Jupiter) под строительство под клиента; 24.09.2026 — уведомление о форс-мажоре (2.2) | по сообщениям прессы; форс-мажор подтверждён |
| OpenAI → AMD | 6 ГВт deployments | Варранты на ~160 млн акций AMD по символической цене исполнения против объёмов закупок | анонсировано |
| Meta → Blue Owl (Hyperion) | $27 млрд SPV | Внебалансовое проектное финансирование дата-центра через структуру private credit | подтверждено |
| CoreWeave ↔ NVIDIA | многоуровневый | NVIDIA — акционер, поставщик и гарант долгов неоклауда, который покупает её ускорители; CoreWeave — публичный «чистый плей» этой схемы | подтверждено |
| Microsoft ↔ OpenAI | дивидендная рента и роялти | Доли выручки, облачные кредиты Azure и конвертируемые инструменты в обмен на эксклюзивность облака | подтверждено |
Источники: корпоративные анонсы, деловая пресса 2025–2026 гг.; объёмы части сделок — по сообщениям СМИ без публичной верификации. Подробная расшифровка статусов — в приложении, таблица 6.
Экономический смысл кольцевой структуры — трансформация капитальных инвестиций в выручку. Доллар, вложенный NVIDIA в OpenAI, возвращается как выручка за ускорители; доллар, вложенный Microsoft, возвращается как выручка Azure; доллар, привлечённый Oracle под контракт с OpenAI, увеличивает её backlog и капитализацию раньше, чем реальную прибыль. В такой системе объявленные обязательства работают лучше выручки: они создают расчётную будущую прибыль немедленно, тогда как фактическая маржа приходит с задержкой — или не приходит. Кольцо — не изобретение 2025 года, и у него есть прецедент с точной бухгалтерией: вендорное кредитование телеком-пузыря. В 1999–2000 годах Lucent и Nortel кредитовали собственных клиентов, чтобы те покупали их оборудование, и признавали этот спрос как свою будущую выручку. Когда операторы начали падать, вендоры остались держателями чужих бумаг: Lucent в феврале 2001 года был вынужден занимать $4,5 млрд, чтобы избежать мусорного рейтинга, и переписывать отчётность; Nortel прошла от капитализации C$398 млрд в сентябре 2000 года до менее C$5 млрд к августу 2002-го и в 2009 году объявила банкротство. Механика совпадает с таблицей 1 не по форме, а по проводкам: вендор кредитует чужой спрос и капитализирует чужие обязательства как свою выручку раньше, чем чужая юнит-экономика успевает её заработать.
2.2. Take-or-pay, RPO и скрытый долговый балласт
Долгосрочные контракты на вычислительные мощности имеют структуру take-or-pay: клиент обязуется оплатить зарезервированные мощности независимо от того, понадобились они ему или нет. Для поставщика это модель денег без риска: обязательства фиксируются в показателе оставшихся контрактных обязательств (remaining performance obligations, RPO) и немедленно капитализируются рынком. Для заказчика это растущий внереализованный долговой балласт: обязательства OpenAI перед поставщиками вычислений в совокупности оценивались самой компанией на уровне порядка $1,4 трлн при годовой выручке на два порядка меньше. Никогда ещё компания с такой разницей между обязательствами и доходной базой не приближалась к публичному рынку.
Второй слой скрытого балласта — бухгалтерия амортизации. Гиперскейлеры в 2023–2024 годах продлили расчётные сроки службы серверов с трёх-четырёх до шести лет, что ежеквартально добавляет миллиарды к отчётной прибыли за счёт снижения амортизационных отчислений. Это решение принималось в предположении, что оборудование останется востребованным весь срок; в цикле с ежегодной сменой поколений ускорителей (Blackwell → Rubin → следующее поколение) предположение выглядит оптимистичным. Первые публичные 10-K лабораторий и неоклаудов станут моментом истины: аудитору придётся оценивать реальный срок экономической жизни GPU, купленных на пике цен.
Третий слой — private credit. Рекордные объёмы проектного финансирования дата-центров (структуры вроде Hyperion от Meta и Blue Owl) переносят кредитный риск с баланса hyperscaler на непрозрачный рынок частного долга. В отличие от телеком-пузыря, где рычаг сидел на балансах операторов, рычаг текущего цикла размазан по SPV, неоклаудам и частным кредитным фондам — это делает системный риск менее видимым в публичной отчётности, но не менее реальным. Oracle с резко выросшими долговыми спредами служит маркером: рынок уже начал переноценивать кредитное качество бизнесов, зависящих от одного якорного клиента. 24 сентября 2026 года этот маркер превратился в механизм с датами. По Project Jupiter — кампусу для ИИ-нагрузок в Нью-Мексико на до 2,45 ГВт газовых топливных элементов Bloom Energy — Oracle направила уведомление о форс-мажоре девелоперу (юниту Blue Owl): трубопровод Energy Transfer сдвинут примерно на полгода, до 1 февраля 2027 года, после отказов регуляторов и смены маршрута; разрешение на качество воздуха не выдано, дедлайн его рассмотрения — 23 ноября. Oracle не выходит из проекта — она берёт отсрочку платежей на случай, если ввод сместится за 2028 год; акции отреагировали падением на 3–4%, а долг проекта перед консорциумом банков (порядка $18 млрд) торгуется с повышенным спредом — банковская бумага шла около 89 центов за доллар. Вглядитесь в цепочку передачи урона: заказчик переносит сроки на девелопера, девелопер — на кредитора, кредитор — на облигационный рынок. Это не рифма с телеком-циклом — это его механика в рабочем состоянии, с датами и ценами (индикаторы — в дашборде Раздела 9).
Наиболее уязвимое звено этой конструкции — неоклауды. CoreWeave, Nebius и Lambda строили мощности на миллиардных долговых обязательствах, обеспеченных самими ускорителями (asset-backed loans): кредитор выдаёт деньги под залог GPU, которые должны окупить и себя, и проценты. Механика ломается при падении спотовых цен на аренду — а ценовая война гиперскейлеров, не нуждающихся в марже аренды, давит именно на неё. Залоговая стоимость ускорителей падает синхронно с выручкой, и неоклауды попадают под кассовый разрыв и кредитные события раньше, чем софтверные ИИ-стартапы: они первыми выплатят по долгам цикла. CoreWeave как публичный «чистый плей» этой модели станет главным барометром — его отчётность и кредитные спреды покажут стресс раньше, чем он дойдёт до частных компаний (индикатор включён в дашборд Раздела 9).
2.3. Позиция старшего кредитора при дефолте: acqui-hire как механизм поглощения
Кольцевая экономика даёт гиперскейлерам не только выручку, но и контроль. Инвестор, который одновременно является поставщиком инфраструктуры и держателем конвертируемых инструментов, при стрессе должника занимает положение старшего кредитора: его требования защищены, а опционы на поглощение дешевеют. Прецеденты 2024 года показывают, как выглядит финал такой траектории: Microsoft заплатила около $650 млн за команду Inflection AI (поднявшей более $1,5 млрд), Amazon поглотила команду Adept, Google — команду Character.AI за ~$2,7 млрд. Во всех случаях инвесторы получили частичный возврат, основатели — рабочие места и подписи о неучастии в конкуренции, а лицензированные модели остались у покупателя за долю от вложенного капитала.
Формула acqui-hire — «команда и IP за копейки по сравнению с поднятым капиталом» — работает лучше всего тогда, когда между компанией и рынком акций нет промежуточной ликвидности: частная компания с исчерпанным раундом не имеет цены, по которой ей можно было бы отказаться от сделки. Публичный листинг меняет механику, но не исход: после IPO сжатие мультипликаторов делает поглощение stock-for-stock дешёвым, а открытие локапов через шесть месяцев после листинга — то есть ориентировочно в первом-втором квартале 2027 года — открывает кадровые атаки на сотрудников с обесценившимися опционами. Обе ветки будут проанализированы в Разделе 6 и Разделе 9.
2.4. Суверенный капитал: смена LP и геополитическое дробление API
Классическая венчурная модель — создать компанию, сжечь капитал на фронтире, вернуть деньги через IPO на пятый-шестой год — сломалась о масштаб требуемых капзатрат: раунды, измеряемые десятками миллиардов, превышают размеры отдельных венчурных фондов и превращают традиционных LP из якорей в статистов. На смену им приходят суверенные фонды: MGX из ОАЭ (участник консорциума Stargate), PIF Саудовской Аравии с инфраструктурным проектом Humain, G42, встроенный в партнёрство с Microsoft. Многомиллиардные вливания суверенного капитала в инфраструктурные SPV и сами лаборатории меняют природу держателей: венчурному фонду нужен выход в течение срока жизни фонда, суверенному — нет. IPO октября 2026 года остаётся выходом для венчурных книг (Раздел 6.1), но структура якорных держателей после листинга уже иная: капитал с горизонтом в двадцать лет, для которого финансовая отдача — не единственная цель; вторая цель — вычислительный суверенитет.
Следствие — геополитическое дробление API-рынка. В обмен на капитал лаборатории строят изолированные региональные кластеры на Ближнем Востоке и в Азии, принимая жёсткие условия локализации данных и эксклюзивности; единый «глобальный API» раскалывается на домены с разной регуляторикой, ценами и режимами доступности. Это добавляет OpEx и политический риск туда, где раньше была чистая маржа софтверной подписки, — бизнес лабораторий становится ещё менее похожим на SaaS и ещё больше на тяжёлую коммунальную инфраструктуру с геополитической надстройкой. Для кольцевой экономики (таблица 1) суверенный капитал — новый внешний контур: деньги приходят не от рекламных бизнесов гиперскейлеров и не от венчурных LP, а от сырьевых балансов государств, и требования к их возврату задаются горизонтом стран, а не фондов. Государство в этом цикле — не только регулятор, но и сторона баланса. Оборонный облачный контракт JWCC на $9 млрд разделён между AWS, Google, Microsoft и Oracle — все крупные участники цикла встроены в поставки для Пентагона; отчёт FTC по программе 6(b) документирует регуляторное внимание к партнёрствам лабораторий с облачными провайдерами — то есть к той самой кольцевой экономике (таблица 1). Следствия для сценариев двойные. Во-первых, в стрессе лаборатории и поставщики с госконтрактами получат «спасение через контракт»: часть медвежьей ветки — формальные банкротства — ограничена сверху. Во-вторых, и это важнее для картины риска, государственные контракты не лечат кредитный риск контрагента: они спасают операционку, но не ролловер частного долга, который сидит на проектных структурах (2.2). Оба предохранителя учтены в вероятностях Раздела 9.
3. Фактор Google: вертикальная интеграция и стратегия выжидания
3.1. Себестоимость токена: трёхзвенная цепочка против сквозной интеграции
Экономика закрытой лаборатории строится на трёхзвенной цепочке поставок: NVIDIA продаёт ускорители с валовой маржой в районе 70%, облачный провайдер добавляет свою маржу и стоимость капитала, лаборатория сверху добавляет свою. Каждый уровень цепочки требует прибыли, и все три уровня финансируются из конечной цены токена. Google в этой цепочке сама является всеми тремя уровнями: собственный кремний (TPU), собственные дата-центры и собственный финальный сервис. Даже с учётом того, что HBM-память и TSMC остаются внешними, сквозная интеграция снимает как минимум два слоя маржи и, что важнее, два слоя очередей — доступ к мощностям перестаёт быть узким местом.
Разрыв воспроизводится на уровне смены поколений кремния. Независимая лаборатория привязана к продуктовому графику NVIDIA и платит полную цену за каждое новое поколение платформы; Google за тот же интервал успевает сменить одно-два поколения собственного кремния: инференс переводится на TPU v6 Trillium, разворачивается поколение v7, ведётся разработка v8, а v5 уходит в прошлое. Каждое поколение даёт скачок производительности на доллар капитала и на ватт энергии — то есть бенефициаром становится именно себестоимость токена, а не пиковая цифра для маркетинговых таблиц. В результате разрыв в себестоимости между сквозной интеграцией и трёхзвенной цепочкой перестаёт быть константой: каждое поколение TPU добавляет к уже наблюдаемой ценовой разнице в четыре-восемь раз новый слой, а консервативность этой оценки в том, что очередь к TSMC у Google — договорная, а не рыночная.
Следствие этой разницы — структурный, а не тактический характер ценового преимущества. Пока Gemini Pro продаётся по $12 за миллион выходных токенов, а флагман Anthropic по $20–25, разница в четыре-восемь раз не может быть объяснена агрессивным ценообразованием в узком смысле: она отражает разницу в себестоимости. Гиперскейлер, монетизирующий модель через дистрибуцию — поиск, офисный пакет, мобильную платформу, — не нуждается в марже API и потому способен удерживать цену на уровне, при котором независимая лаборатория не покрывает даже растущую себестоимость аренды вычислений.
3.2. Ценовая война в классе Pro: как обрушается лестница
Корректное сравнение цен ведётся не между Flash и Opus (это разные классы продуктов), а между лучшими моделями вендоров. По состоянию на конец сентября 2026 года лестница выглядит так: Gemini 3.1 Pro — $12 за выходной токен-миллион, GPT-6.1 Sol — около $10 (одна пятая цены собственного флагмана OpenAI), Claude Opus 5.5 — $20, снятый с продажи Opus 5 — $25, GPT-6 Astra — $50. Средний тир фронтира — зона $10–12 — уже коммодитизирован усилиями самих участников: OpenAI срезала его собственной линейкой Sol, Google держит в нём Gemini Pro. Единственный этаж, на котором остаётся маржа, — премиум $20–50, и он стремительно эродирует: −20% у Anthropic 22 сентября, −80% у OpenAI между Astra и Sol за 26 дней.
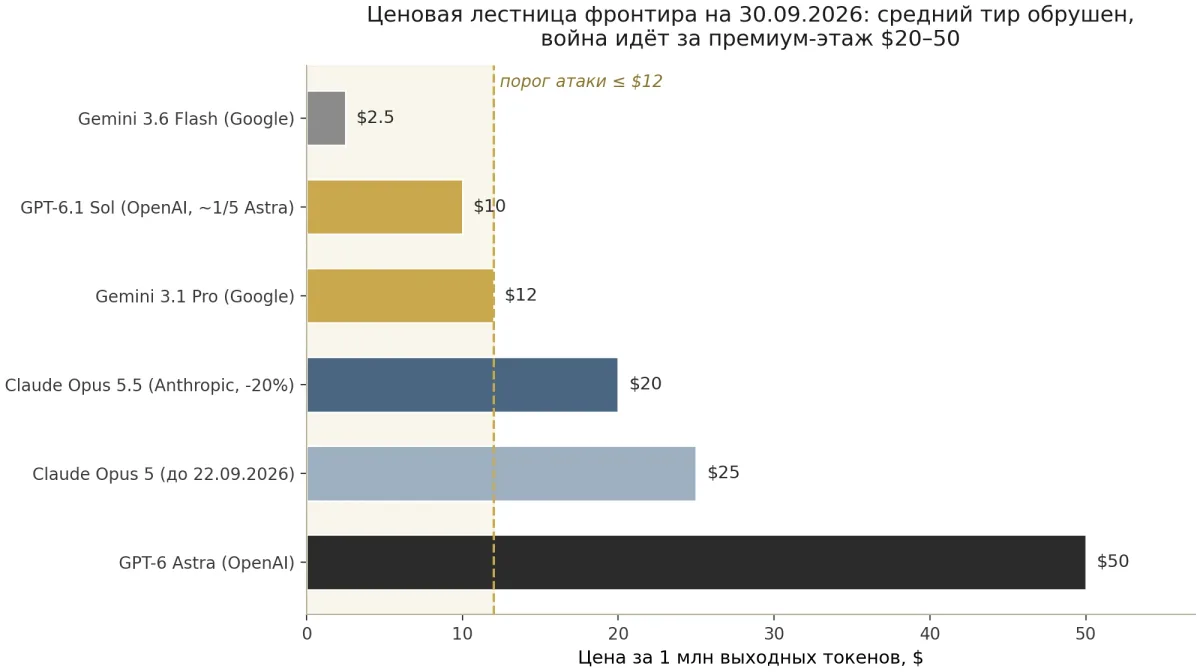
Порог в $12 за выходной токен — не произвольная цифра: это текущая цена собственной модели Google. Базовый сценарий ценовой атаки формулируется так: Gemini 4 Pro выходит с качеством уровня флагманов конкурентов по цене не выше $12 — то есть удваивает ценность предложения при неизменной цене. Каждый доллар ниже этой отметки повышает градус атаки: выход ниже $10 означает коллапс всей лестницы до уровня Flash-сегмента и оставляет Anthropic выбор между убыточным следованием за ценой и потерей объёма. По сообщениям сентября 2026 года, цены Gemini 4 Pro обсуждаются в диапазоне от $2,25/$11,25 до $3/$12 за миллион токенов — если эти цифры подтвердятся, речь идёт о переносе всей лестницы вниз, а не о точечном демпинге (статус: требует проверки, таблица 6). В любом варианте удар приходится на NRR — ключевую метрику удержания выручки, которую публичный рынок впервые увидит в отчётности лабораторий после листинга. Наконец, сама единица сравнения условна: цена за миллион токенов ничего не говорит о цене решённой задачи — после множителей агентизации и рассуждений (10–100x, Раздел 8.1) и налога на надёжность (30–50x, Раздел 8.4) дешёвый токен может означать дорогую задачу и наоборот; корректная метрика сравнения вендоров — стоимость закрытой задачи, и это различение станет главным в Разделе 8.
3.3. Арендодатель: авторская гипотеза о паузе Google
В феврале 2026 года Google выпустила Gemini 3.1 Pro — и затем более семи месяцев не делала флагманских анонсов, в то время как Anthropic выпустила шесть итераций линейки (4.6 → 4.7 → 4.8 → 5.0 → 5.1 → Opus 5.5), а OpenAI — как минимум шесть (GPT-5.3 → 5.4 → 5.5 → GPT-6 Astra → Sol/Luna → GPT-6.1 Sol), три из них — за последние четыре недели перед листингом. Деловая пресса объясняет паузу проблемами качества Pro-моделей. Ниже излагается альтернативная интерпретация; она является личным суждением автора и по замыслу должна читаться именно как гипотеза, а не как установленный факт.
Гипотеза опирается на асимметрию двух ролей. Google — не хищник на чужой территории, а арендодатель: единственный участник рынка, зарабатывающий на чужих моделях арендную плату, — TPU в Google Cloud исполняют нагрузку Anthropic и других фронтиров, и каждый их премиум-токен приносит Google ренту с чужого премиум-этажа. Пока чужие модели окупаются на его кремнии лучше, чем собственная на токен, обрушивать чужой премиум — значит резать собственную ренту; у арендодателя всегда есть запасной доход — в худшем для собственной модели сценарии он зарабатывает на кремнии конкурентов. Google финансирует ИИ-капзатраты из операционного денежного потока в $140–150 млрд в год и не зависит от внешнего капитала; OpenAI и Anthropic существуют на деньги инвесторов и обязаны возвращать их через IPO. У конкурентов есть дедлайн, у Google его нет. Рациональная стратегия в такой позиции — позволить конкурентам максимально загрузиться долговыми обязательствами и капзатратами, дождаться листинга, на котором риск переложен с венчурных фондов на публичный рынок, и только затем двигать цену. Классический шаблон стратегии — commoditize your complement: ценность перетекает из коммодитизированного слоя моделей в слои дистрибуции и кремния, где Google и так доминирует. Внутренний прецедент — стратегия Android, уничтожившая лицензионных конкурентов бесплатностью при сборе стоимости в поиске и магазине приложений.
Технологический стек делает эту стратегию исполнимой. Ценовая атака Gemini 4 Pro в зоне ≤$12 будет опираться на экономику собственных фабов и собственных чипов поколений v6/v7/v8: для Google даже демпинговая цена остаётся покрывающей себестоимость, тогда как OpenAI и Anthropic повторить её могут только в глубокий убыток — их COGS включает маржу NVIDIA, маржу облака и рыночную цену HBM. Демпинг как оружие достаётся тому, у кого себестоимость ниже. В этом смысле пауза в флагманских релизах — не потеря темпа, а ожидание, пока новые поколения TPU заполнят дата-центры и себестоимость будущего удара упадёт до минимума цикла.
Таблица 2. Хронология асимметрии, февраль–октябрь 2026
| Период | Anthropic | OpenAI | |
|---|---|---|---|
| Февраль | Gemini 3.1 Pro ($2/$12) | Claude 4.6 | GPT-5.3 |
| Март–июнь | — (тишина 7+ месяцев) | 4.7, 4.8, 5.0, 5.1 | GPT-5.4 ($2,5/$15); S-1 подана 22.05 |
| Июль–август | — | — | GPT-5.5 ($5/$30); Gemini 4 подтверждён в пост-тренинге |
| Сентябрь | — | Opus 5.5 — 22.09, −20% цены; свыше 30% токенов на OpenRouter | GPT-6 Astra $10/$50 — 03.09; Sol/Luna −50% — 22.09; GPT-6.1 Sol ~1/5 цены — 29.09 |
| Октябрь (окно IPO) | Gemini 4 Pro — прогноз выхода | Листинг; отметка $965 млрд — постмани-раунд | Листинг, октябрь |
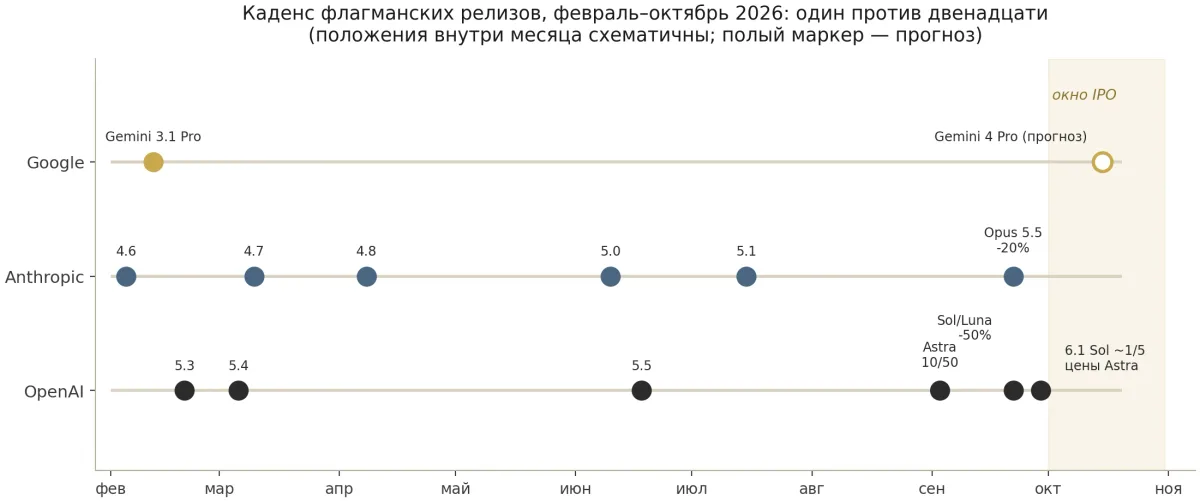
Гипотеза содержит три честных ограничения. Во-первых, антраст делает прямое поглощение OpenAI или Anthropic маловероятным — «захват» сработает через клиентов, людей и дешёвые сделки по малым лабораториям, а не через M&A по крупным. Во-вторых, собственный капзатрат Google тоже рекордный: компания не ждёт бесплатно, она ждёт с нагруженным балансом. В-третьих, открытые веса могут коммодитизировать премиальный этаж раньше, чем Google сыграет эндшпиль, — и тогда её преимущество обесценится вместе со всеми.
Именно поэтому гипотеза сформулирована через различающие критерии: наблюдаемые, которые предсказывает только стратегическая версия «арендодателя» и не предсказывает простая версия «демпингует, потому что может». Исход сам по себе версии не различает — если обе объясняют один и тот же релиз, тестировать нужно не исход, а дорогу к нему. Таких наблюдаемых четыре. Первое — смягчение капзатратного гайдлайна Google: стратег готовит удар к минимуму себестоимости, и план 2027 года, растущий медленнее рынка, — его подготовка. Второе — привязка тарифа к дистрибуции: тариф Gemini 4 Pro появится не сам по себе, а в связке с Workspace и поиском — арендодатель монетизирует через распределение, а не через API. Третье — синхронизация паузы с окном листинга: у инженерной версии даты случайны, у стратегической — приурочены к передаче риска публичному рынку. Четвёртое, самое сильное, — сохранение собственного премиум-этажа: «демпинг ради демпинга» обрушил бы всю лестницу, включая верхний сегмент Google, но рациональный стратег с собственным премиум-продуктом срезает чужой премиум, удерживая свой; если после атаки дорогой верхний класс Google останется в продаже, а конкуренты окажутся заперты ниже, — это подпись стратегии, а не темперамента.
4. Аппаратное обеспечение наносит ответный удар: перераспределение добавленной стоимости
4.1. Разрыв между капзатратами и софтверной выручкой
Совокупные капзатраты большой четвёрки гиперскейлеров выросли с примерно $150 млрд в 2023 году до оценочных $380–400 млрд в 2025-м, а планы 2026 года измеряются $600–650 млрд — только Amazon объявила о повышении денежного капзатрата 2026 года до $220 млрд. Против этого стоит выручка собственно ИИ-софта: на 2026 год выручка OpenAI и Anthropic вместе оценивается в $54–80 млрд (оценка по раскрытиям компаний и консенсусу), а генеративный ИИ во всей экономике по прогнозу Bloomberg Intelligence достигнет $2,3 трлн лишь к 2032 году. Давление измеримо и внутри одной компании, по её собственным раскрытиям: обязательства Anthropic по облаку и вычислениям на будущее составляют $518 млрд против $20,28 млрд денежных средств на её балансе — 25,5 доллара уже обещанного на доллар имеющейся ликвидности (цифры — раскрытия компании; сопоставление — автора; статус — в таблице 6). Это пропорция иного рода, чем рента капзатрат к выручке: не «сколько вложено против сколько заработано», а «сколько уже обещано против сколько есть в кассе» — и обещано в валюте вычислительных контрактов, оплата которых не зависит от того, сжимается ли премиум-этаж (Раздел 8). Кумулятивный разрыв между вложенным капиталом и заработанной выручкой за 2025–2028 годы автор оценивает в величину свыше $4 трлн — с прямой оговоркой: из приведённых в тексте слагаемых эта цифра не выводится, потому что капзатраты 2027–2028 годов в тексте не приведены; это экстраполяция траектории, а не сумма, и читать её следует как порядок величины (методика — в приложении).
Куда утекает этот капитал? Водопад стоимости на каждый доллар конечных ИИ-расходов выглядит примерно так: значительная доля оседает у производителя ускорителей и его цепочки (TSMC, упаковка, HBM-память), следующая крупная часть — у энергетиков и строителей дата-центров, далее — у поставщиков сетевого оборудования и охлаждения. Оценка автора: от двух третей до восьми десятых инвестиций цикла уходит в физическую инфраструктуру, превращая софтверные компании в низкомаржинальных посредников между владельцами кремния и потребителем. В этом смысле заголовок раздела следует читать буквально — с одной оговоркой о фазе: реванш железа описывает фазу бума; фаза спада принадлежит тому, кто использует подешевевшие вычисления (Раздел 9.3).
Ограничение физического стека многослойно, и память — лишь самый обсуждаемый слой. Первый — упаковка: даже при свободных wafer-мощностях главным лимитом выпуска фронтирных ускорителей остаётся 3D-упаковка CoWoS на фабриках TSMC, объединяющая кристалл логики и стеки HBM в одном корпусе; очереди на CoWoS-линии расписаны на месяцы вперёд, и именно темпы её расширения определяют, когда «узкое место» выпуска ослабнет (индикатор включён в дашборд Раздела 9). Второй — собственные ASIC гиперскейлеров: AWS Trainium2 и Inferentia2, Meta MTIA, Microsoft Maia 100 — перевод внутреннего инференса с GPU на собственные чипы снижает затраты Big Tech на 30–50% относительно закупок ускорителей (отраслевая оценка); каждый такой перевод — это минус заказ для NVIDIA и минус объём аренды, на котором сидят лаборатории и неоклауды. Третий — сеть: коммутаторы и межсоединения (InfiniBand, RoCEv2) составляют до 15–20% стоимости дата-центра, что делает многоузловые кластеры экономически недосягаемыми для малых игроков и добавляет барьер входу новых неоклаудов.
4.2. Энергетический потолок
Физическим ограничителем суперцикла выступает электричество. Очереди на подключение новых промышленных нагрузок к сетям в США растянуты на пять–семь лет, бэклог на газовые турбины загружен до конца десятилетия, а крупнейшие технологические компании подписывают прямые соглашения с атомной генерацией — от возрождения блоков на площадке Three Mile Island до контрактов с разработчиками малых модульных реакторов. Для лабораторий, арендующих мощности, энергетика — внешний фактор роста себестоимости; для вертикально интегрированных игроков — ещё один слой, где владение инфраструктурой превращается в конкурентное преимущество. В любом варианте энергетика работает против маржи независимого инференса и в пользу владельцев активов. Свежая иллюстрация — Project Jupiter (Раздел 2.2): сдвиг трубопровода Energy Transfer на полгода и незакрытое разрешение на качество воздуха двигают ввод кампуса на 2,45 ГВт не потому, что нет денег, а потому, что физическая обвязка и регуляторный процесс идут в собственном темпе — и каждый месяц задержки оплачивает тот, кто взял долг под проект.
4.3. Эффект хлыста и его тайминг
Эффект хлыста (bullwhip effect) в цепочках поставок состоит в том, что небольшое замедление конечного спроса многократно усиливается по мере движения вверх по цепочке: ритейлер сокращает заказ на 10%, дистрибьютор — на 30%, производитель — на 60%. В ИИ-цикле хлыст заряжен особенно туго, потому что заказы дублируются (гиперскейлеры резервируют мощности у нескольких поставщиков одновременно), контракты take-or-pay поощряют завышение резервов, а страх упустить окно перед IPO стимулировал закупки наперёд потребности. Криптоцикл 2018 года показал, как выглядит разрядка: один квартал пересмотра прогнозов — и минус половина капитализации лидера.
Критичный вопрос — синхронизация. Если замедление роста капзатрат гиперскейлеров совпадёт по времени с выходом на полную мощность новых фабов памяти (Раздел 5) и с первыми разочарованиями публичного рынка в отчётности лабораторий (Раздел 6), коррекция примет характер ступеньки, а не плавного замедления. Именно эта синхронизация четырёх событий — IPO, релиз Gemini 4 Pro, capacity cliff памяти и открытие локапов — делает 2027 год расчётной точкой максимального напряжения всего цикла.
4.4. Юридический сдерживающий фактор: конец эры бесплатного интернета
Физические ограничения — кремний, память, энергия — лишь половина себестоимости; вторая половина формируется в судах. Иски правообладателей — The New York Times против OpenAI и Microsoft, Getty Images против Stability AI, волна коллективных исков авторов и издателей — в сочетании с opt-out-режимом европейской директивы DSM делают ставку на бесплатный скрейпинг юридически неустойчивой: каждая обучающая эпоха без лицензии превращается в потенциальный платёж задним числом. Показательно, что даже решения, формально признавшие обучение fair use (дела Bartz против Anthropic и Kadrey против Meta, 2025 год), фиксируют то же направление: суды подчёркивают рыночный вред для правообладателей и осуждают пиратские источники — легальный вход в данные стоит денег. Ответ рынка уже виден: лаборатории заключают лицензионные контракты с News Corp, Reddit, Financial Times и Axel Springer — по сообщениям прессы, на сотни миллионов долларов за срок контракта. Роялти за данные перестают быть гипотетическим риском и становятся де-факто нормой отрасли.
Это формирует новый структурный слой издержек — «данные как новый HBM». Дефицит памяти ограничивает объём инференса; дефицит чистых лицензированных данных ограничивает обучение следующих поколений. Лаборатории, чьи ранние модели выросли на «сером» скрейпинге, стоят перед выбором: выкупать лицензии задним числом, обрушивая маржу, или обучать новые версии на узких корпоративных датасетах, теряя универсальность. В обоих случаях ценность в цепочке создания стоимости мигрирует от «упаковщиков интеллекта» к владельцам проприетарных данных — медиахолдингам, фотостокам, Reddit, корпоративным и медицинским архивам, — которые взимают «налог на когнитивный роялти» с каждого токена, обученного или сгенерированного на их контенте. Попытка уйти от этого налога инженерным путём — через синтетические данные — упирается в собственный потолок; ему посвящён следующий подраздел.
4.5. Эпистемологический потолок: ловушка синтетических данных
Столкнувшись с юридическим блокпостом 4.4 и перспективой «налога на когнитивный роялти», лаборатории пытаются заменить человеческий контент синтетическим: научить модели генерировать собственные учебные корпуса, замкнув цикл обучения. На практике стратегия упирается в ограничение, описанное в академической литературе как информационная автофагия (model collapse): модель, дообученная на собственных выходах, теряет дисперсию распределения и «схлопывается» — эффект, зафиксированный в рецензируемых работах (Shumailov и соавторы, Nature). Синтетика работает лишь в замкнутых, формализуемых средах с детерминированным верификатором и абсолютным ground truth: компилятор для кода, решатель для теорем, симулятор для игр. Именно в этих доменах и растёт качество reasoning-моделей — реальный, но узкий канал улучшения.
В открытых доменах — медицина, юриспруденция, стратегический консалтинг, анализ рынка — детерминированного верификатора не существует: реальность динамична, контекстуальна и не сводится к бинарной функции потерь. Дообучение на собственных выходах здесь порождает эпистемологический дрейф: модель оптимизируется под «среднюю» синтетическую реальность, накапливает скрытые галлюцинации и теряет краевые сценарии (tail events) — редкие исключения, на которых и строится ценность фронтирного ИИ для enterprise-клиента. С каждым поколением синтетического дообучения модель становится всё увереннее в своих ошибках и всё менее способной к работе с аномалиями реального мира.
Экономически замена человеческого контента синтетическим не снижает итоговую себестоимость — она переносит её между статьями учёта: из строки «лицензионные отчисления» (COGS) в строку «системы верификации, RL-инфраструктура и вычислительный оверхед на фильтрацию брака» (CapEx/OpEx). Юридический налог 4.4 превращается в инженерный: без постоянного притока свежих человеческих данных, отражающих непредсказуемость реального мира, модель впадает в дефляцию качества. Данные оказываются не просто дорогими — физически незаменимыми, и монопольная рента владельцев датасетов (4.4) усиливается: обойти её инженерным путём не удаётся.
5. Циклическая ловушка рынка памяти 2025–2027: 18-месячный лаг, гонка CapEx и HBM-пылесос
5.1. Лаг капиталовложений и парадокс планирования
Рынок полупроводниковой памяти подчинён 18–24-месячному циклу ввода мощностей: от решения о строительстве чистой комнаты или закупке экспозиционных литографов до первых коммерческих пластин с высокой нормой годных проходит полтора года. «Большая тройка» — SK Hynix, Samsung, Micron — принимает инвестиционные решения 2025–2026 годов на основе экстраполяции текущего экспоненциального спроса со стороны NVIDIA, Google и Microsoft. Индустрия строит мощности под гипотезу, что гиперскейлеры будут наращивать закупки ускорителей теми же темпами и в 2027–2028 годах; альтернативных сценариев оборудование не закладывает. Это и есть парадокс планирования: чем увереннее текущий дефицит, тем жёстче будущий профицит.
5.2. Распил рынка и гонка фабрик
SK Hynix сохраняет контрольную долю в HBM — порядка 50–60% — за счёт партнёрства с NVIDIA и агрессивно расширяется: ввод фаба M15X в Чхонджу во второй половине 2026 года и мегакластер в Йонъине с первым пуском в 2027 году; компания анонсировала кратное увеличение DRAM-выпуска в 2026 году. Samsung, проигравшая в ранних партиях HBM3e по выходу годных, заливает проблему капиталом: расширение обработки пластин с ~180 тыс. до ~250 тыс. в месяц к 2027 году (оценка, по отраслевым сообщениям) с прицелом на заказы для Gemini и NVIDIA за счёт цены. Micron фиксирует 15–20% рынка, опираясь на энергоэффективные версии HBM3e/HBM4 и поставки для специализированных ASIC-ускорителей. Фоновый процесс — китайская CXMT: пока корейцы и американцы ушли в HBM, она инвестирует в зрелый DRAM и выдавливает большую тройку с рынка стандартной памяти для дешёвой электроники, что дополнительно сужает гибкость переналадки западных фабов.
5.3. Эффект HBM-пылесоса: перекос производства и измеримый дефицит
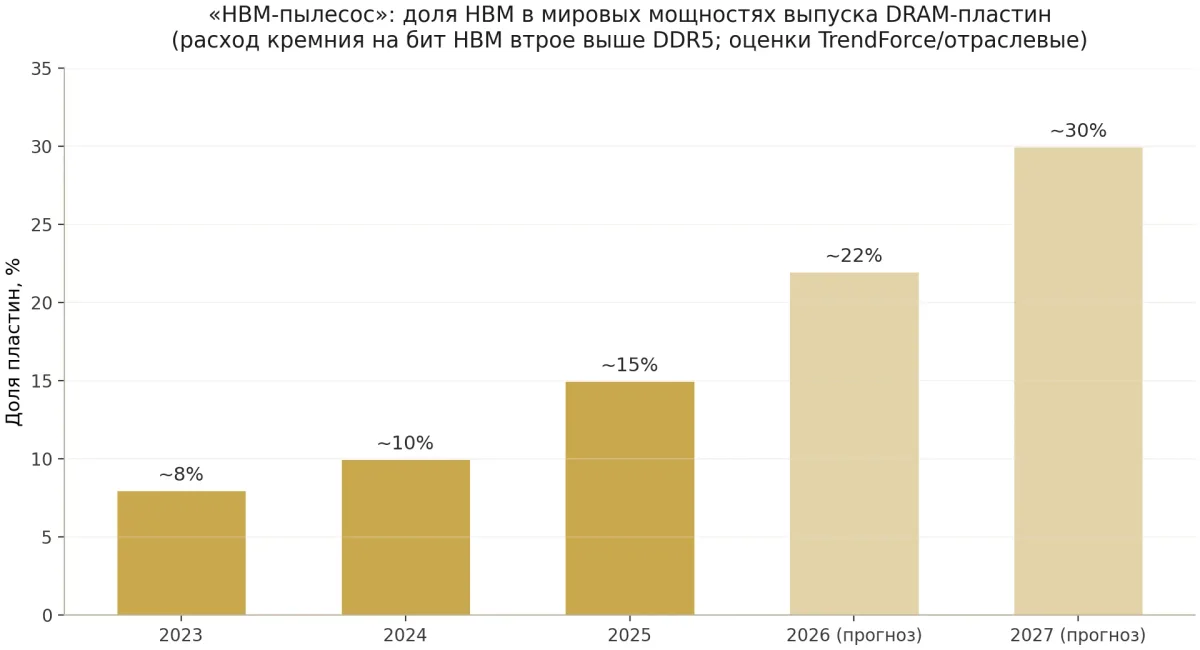
Конструктивные особенности HBM — вертикальный стекинг кристаллов через сквозные кремниевые межсоединения (TSV) и невысокий выход годных на этапе 3D-упаковки — означают, что производство одного бита HBM требует примерно втрое больше кремниевых пластин, чем производство бита стандартного DDR5. К 2027 году HBM, по консенсусным отраслевым оценкам, поглотит около 30% мировых мощностей выпуска DRAM-пластин против менее 10% в 2023 году (рис. 3). Прямое следствие — структурный дефицит обычной памяти: DDR5, LPDDR5X и GDDR7 для потребительского и автомобильного рынка. Этот дефицит уже не прогноз, а измеримый факт: контрактные цены на DRAM с конца сентября 2025 года выросли примерно на 400%, на NAND — на 600%, и аналитики ждут дальнейшего роста. Фабрики не спешат разворачиваться: валовая маржа в HBM достигает 75–85%, и выжать максимум из премиального сегмента логичнее, чем обслуживать тонущий в дефиците массовый рынок.
Для тайминга capacity cliff важно, что память — лишь одно из звеньев, идущих по одному циклу. Расширение CoWoS-мощностей TSMC идёт по той же логике «дефицит сегодня — профицит завтра»: очереди, распроданные на месяцы вперёд, рассосутся одновременно с вводом новых фабов памяти. Замещение GPU собственными ASIC действует в противоположную сторону спроса: оно сокращает потребность в универсальных ускорителях независимо от роста токенов, добавляя хлысту горизонтальную деформацию — заказы на GPU могут упасть даже при растущем инференсе. Сетевой слой отреагирует с лагом, но в ту же сторону. Таким образом, перегиб 2027 года наступит не только в памяти: одновременное ослабление ограничений по упаковке, замещение аренды собственными чипами и профицит HBM сложатся в единый профицитный импульс, который рынок ускорителей переживёт хуже, чем рынок моделей.
5.4. Точка перегиба 2027 года: эффект обрыва
Главный макрориск раздела — синхронизация ввода мощностей. В конце 2026 — первой половине 2027 года на полную мощность выходят одновременно новые линии SK Hynix, расширенные мощности Samsung и фабы Micron в Тайване и США. Если в этот интервал попадёт замедление роста капзатрат гиперскейлеров — на фоне переоценки ИИ-стартапов после IPO и сжатия маржи API, — возникнет эффект обрыва (capacity cliff): мгновенно освободившиеся HBM-пластины перенаправляются на выпуск DDR5 и GDDR7, и рынок памяти за считанные кварталы пролетает путь от тяжёлого дефицита к историческому профициту. Прецеденты масштаба — обвалы памяти 2001 и 2008 годов, когда цены падали на 60–80% за год.
Для основной драматургии статьи важно побочное следствие: обвал памяти — это субсидия локальному инференсу. Дешёвая DDR5 и GDDR7 удешевляют рабочие станции и серверы для открытых моделей ровно в тот момент, когда качество этих моделей догоняет фронтир 6–9-месячной давности. Эффект хлыста, разряжающийся в железе, оказывается усилителем демократизации, описанной в Разделе 7: цикл, который давит закрытые лаборатории сверху ценовой войной гиперскейлеров, давит на них и снизу — удешевлением альтернативной инфраструктуры.
6. Тайминг IPO: окно выхода против стены амортизации
6.1. Даты и механика Exit Liquidity
Окно выхода определяется с высокой точностью. OpenAI конфиденциально подала предварительную заявку S-1 22 мая 2026 года (ведущие — Goldman Sachs, Morgan Stanley и JPMorgan), публичная регистрация прошла в сентябре, итоговый проспект (424B4) раскрыл полугодовую отчётность на EDGAR, листинг — в октябре. Anthropic также прошла конфиденциальный этап: $965 млрд — это отметка постмани-раунда на вторичном рынке, а не публичный таргет, который требует проверки; листинг, по сообщениям прессы, намечен на октябрь 2026 года. Два крупнейших листинга сектора сосредоточены в одном месяце — это не совпадение, а логика инвесторов: венчурные фонды с созревшими сроками жизни фондов фиксируют бумажную оценку, пока окно открыто, и перекладывают риск дальнейшей ценовой войны с частного рынка на розничных и индексных инвесторов. В классической терминологии это и есть exit liquidity — ликвидность выхода, обеспечиваемая приходом нового класса держателей с иным горизонтом и иным доступом к информации.
Окно выхода открывается в момент, когда пассивные стратегии уже перегружены AI-экспозицией. Топ-10 компаний S&P 500 контролируют около 40% капитализации индекса (пятый таймер, Раздел 1.2), поэтому фонд, обязанный купить акции OpenAI или Anthropic при их включении в S&P 500 или Nasdaq-100, вынужден одновременно продавать часть существующих AI-позиций — тех самых, которые уже сидят в портфеле через NVIDIA, Microsoft, Alphabet и Amazon. Абсорбционная способность пассивного спроса ограничена не размером рынка, а его концентрацией: чем выше доля топ-10, тем меньше свободного «веса» остаётся для нового триллионного листинга.
Второе ограничение — альтернативная доходность. Институциональный аллокатор, выбирающий между покупкой акций лаборатории с отрицательной маржой и 30-летней бумагой с гарантированным купоном 5,5%, голосует за вторую — до тех пор, пока мультипликатор не упадёт до уровня, при котором денежный поток становится реальным. Это не отменяет успешного первого дня торгов: розничный спрос и нарратив способны дать всплеск. Но это отменяет устойчивую поддержку цены после того, как розничный импульс иссякнет и начнётся торговля на основе отчётности.
Таблица 3. Ключевые даты IPO-окна и связанные события (по состоянию на 30.09.2026)
| Компания / событие | Статус | Дата / срок |
|---|---|---|
| Публичная S-1 / проспект 424B4 — первое событие верификации | зарегистрирован; раскрыты маржа, убыток, концентрация выручки | сентябрь 2026, SEC EDGAR |
| OpenAI — конфиденциальная S-1 | подана, ведущие банки подтверждены | 22 мая 2026 |
| OpenAI — публичная регистрация | состоялась; проспект 424B4 на EDGAR | сентябрь 2026 |
| OpenAI — листинг | на треке | октябрь 2026 |
| Anthropic — S-1 и оценка | $965 млрд — отметка постмани-раунда; таргет требует проверки | листинг — октябрь 2026 (по сообщениям прессы) |
| Открытие локапов сотрудников | прогноз | Q1–Q2 2027 (6 месяцев после листинга) |
| Первые публичные 10-K с GAAP-аудитом | прогноз | в течение 2027 года |
| Anthropic — операционный результат за 2025 год | операционный убыток $8,06 млрд против $2,98 млрд годом ранее; чистый убыток $42 млрд — в основном неденежная переоценка конвертируемых (~$34 млрд); выручка 2025 года — $4,6 млрд | полный 2025 год (раскрытия Anthropic) |
| Anthropic — операционный результат Q2 2026 | второй квартал с операционной прибылью; breakeven виден | Q2 2026 |
| OpenAI — гайданс компании | убыток ~$14 млрд за 2026 год; breakeven — 2029 | 2026–2029 |
| Project Jupiter (Oracle/Blue Owl) — форс-мажор | отсрочка платежей Oracle; Energy Transfer сдвинут до 01.02.2027; разрешение на качество воздуха — дедлайн 23.11.2026 | 24.09.2026 |
Источники: деловая пресса и корпоративные заявления июня–октября 2026 г.; проспект 424B4 (SEC EDGAR). Точную дату листинга и финальную оценку сверить перед публикацией.
6.2. Неизбежность GAAP-аудита: NRR и стена амортизации
Частная отчётность лабораторий живёт по управленческим правилам: заказные метрики, произвольные периоды ретенции, выделение «про-форм» из выручки. Публичный листинг принудительно переводит компанию на GAAP, и впервые по-настоящему видными станут две величины. Первая — net revenue retention: доля клиентов прошлого года, сохранивших и нарастивших платёж. В enterprise-сегменте NRR выше 110% оправдывает мультипликатор 30x; падение ниже 100% превращает растущую выручку в сито. Вторая — амортизация утилизируемого оборудования: GPU, купленные в 2024–2025 годах по пиковым ценам, при ежегодной смене поколений обесцениваются быстрее бухгалтерского графика, и аудитору придётся признать либо скрытый убыток, либо нереалистичный срок службы. Сложение этих двух раскрытий образует стену амортизации (D&A wall) 2027 года: момент, когда отчётность покажет экономику цикла такой, какая она есть, а не такой, как её доносили меморандумы раундов. На деле календарь оказался короче: валовая маржа, NRR и политика амортизации раскрылись уже в проспекте 424B4 — первое настоящее чтение отчётности состоялось до листинга, а не в 10-K 2027 года.
Отдельного внимания заслуживает поведение компаний в предпродажной фазе. За четыре недели до листинга OpenAI трижды двигала ценовую сетку — от премиального $50 у Astra к $10 у GPT-6.1 Sol, — а Anthropic срезала 20% с флагмана. Формально это работает на рост объёмов перед замером выручки в проспекте; фактически это задокументированное признание того, что премиальный этаж рынка больше не выдерживает собственной цены. Для инвестора, читающего проспект, сигнал двойной: выручка в нём может быть реальной, но маржинальная структура, на которой она выросла, уже устарела.
Измеримые точки вместо обещаний дала и отчётность Anthropic за полный 2025 год. Ключевое различение, без которого цифры читаются неверно: чистый убыток $42 млрд — это в основном неденежная переоценка конвертируемых инструментов на ~$34 млрд, эффект переоценки обязательств перед растущей оценкой; содержательная величина — операционный убыток $8,06 млрд против $2,98 млрд годом ранее. Внутри операционки видно, куда уходит цикл: $7,33 млрд расходов на вычисления — это 58% операционных расходов и 1,6× годовой выручки 2025 года ($4,6 млрд). Концентрация тоже конкретна: два клиента по 12% выручки без долгосрочных контрактов — не абстрактный NRR, а готовая валюта для ловушки конечного бюджета из Раздела 8.5: четверть счёта висит на двух подписчиках, каждый из которых проходит собственный секвестр. Сценарии при этом разведены по компаниям: Anthropic вслед за годовой отчётностью показала и второй квартал 2026-го с операционной прибылью — её breakeven виден невооружённым глазом; гайданс OpenAI — убыток порядка $14 млрд за 2026 год и breakeven в 2029-м, самая длинная дорога к окупаемости среди листинговых.
Сжатие мультипликаторов бьёт не только по бухгалтерии, но и по главному активу лабораторий — кадрам; автор называет этот механизм кадровым обрывом (talent death spiral). Значительная часть компенсаций топовых исследователей привязана к RSU, оценённым на вторичных рынках у верхних отметок диапазона $150 млрд — $1 трлн (Раздел 1.1); публичная переоценка до «коммунальных» мультипликаторов оставляет опционы «под водой» — со страйком выше рыночной цены. Исторически «золотые наручники» удерживали таланты годами; в цикле 2026–2027 годов они заржавеют за один квартал после открытия локапов (Q1–Q2 2027, таблица 3). Дальше — волна миграции: лучшие инженеры уходят в гиперскейлеры, где платят живыми деньгами из операционного денежного потока, или строят lean-стартапы на открытых весах (Раздел 7). Механизм acqui-hire из Раздела 2.3 замыкается: в 2027 году советам директоров лабораторий продажу Big Tech будут предлагать не только кредиторы, но и сами сотрудники, требующие хоть какой-то ликвидности по опционам.
6.3. Исторические параллели
Сравнение с волной IPO доткомов 2000 года ограничено одним кварталом: тогда на публичный рынок вышло несколько сотен компаний с нулевой выручкой, сейчас — две с выручкой в десятки миллиардов. Ближе по механике SPAC-бум 2021 года: там тоже актив с недоказанной маржой передавался широкой публике через окно, открытое именно в последний момент благоприятной конъюнктуры, и тоже под нарратив о новой эпохе. Общий знаменатель обеих волн — публичный рынок принимал на себя риск в точке максимальной оценки цикла. Различие текущей ситуации — масштаб: речь идёт о компаниях, которые после листинга с высокой вероятностью войдут в ключевые индексы, то есть пассивные стратегии приобретут риск автоматически, без решения инвестора, — причём абсорбционная ёмкость этого канала ограничена концентрацией самого индекса, как показано в Разделе 6.1.
7. Демократизация инференса: железо и локальные модели
7.1. Круговорот железа: вторичный рынок, моддинг и unified memory
Аппаратная демократизация начинается с круговорота списанных ускорителей. Массовые корпоративные списания A100 и H100 — вопрос скорее 2027–2028 годов, когда переход на поколения Blackwell и Rubin освободит парки предыдущего поколения; уже сейчас брокерский рынок предлагает эти карты с существенным дисконтом к прайсу, и каждое пополнение складов подрывает арендную подписку неоклаудов. В потребительском сегменте сложилась практика моддинга: перепрошивка и замена модулей памяти позволяют поднимать объём VRAM на популярных ускорителях (типичные кейсы — A100 с 40 до 80 ГБ, модификации потребительских карт до 48 ГБ), а рабочие станции с унифицированной памятью — Apple Silicon Ultra до 128–256 ГБ, платформы на Strix Halo с 128 ГБ, DGX Spark, ускорители класса MI300X со 192 ГБ — дают локальный инференс моделей до 70 млрд параметров без всякого моддинга. Читателю важно точное разделение: 128–192 ГБ на рабочем столе — это реальность unified-memory платформ, а не перепайки потребительских карт.
Связка с Разделом 5 замыкает механизм: capacity cliff 2027 года перенаправит пластины с HBM обратно на DDR5 и GDDR7, обрушив цены на обычную память, — и тем самым удешевит именно ту категорию железа, на которой живёт локальный инференс. Эффект хлыста, болезненный для производителей, работает как масштабная субсидия на децентрализацию: профицит памяти, рождённый ИИ-гонкой, вернётся на рынок в виде дешёвых модулей для машин, не зависящих ни от одного API.
7.2. Локальные модели и премия за свежесть
Программная сторона демократизации описывается одним параметром — лагом между фронтиром и открытыми весами. В 2024 году он составлял около 18 месяцев, к 2026 году сократился до 6–9 месяцев: открытые семейства DeepSeek, Qwen, GLM, Kimi и MiniMax конкурируют с закрытым фронтиром конца 2025 — начала 2026 года, а публикация моделей идёт с ритмом, который не отстаёт от коммерческих вендоров. Открытые модели дистиллируются из закрытых фронтиров — буквально учатся на их выходах, — что превращает премиальный этаж закрытых API в бесплатный тренинговый корпус для альтернативной экосистемы. Автор называет этот механизм дистилляционным насосом: чем дороже премиум-подписка, тем сильнее экономический стимул воспроизвести её качество бесплатно.
Ускорителем этой динамики выступает китайский фактор — «DeepSeek-эффект». Работая в условиях жёстких экспортных ограничений на скоростные ускорители, китайские команды — DeepSeek, Qwen от Alibaba, GLM, Kimi — выжали из санкций архитектурную эффективность: Multi-head Latent Attention (MLA) сжимает KV-кэш в разы, разреженные Mixture-of-Experts (MoE) активируют на токен малую долю параметров — в совокупности это обучение и инференс фронтир-класса на дефицитном железе. Выкладывая такие модели в открытый доступ, КНР бесплатно отдаёт рынку качество, сопоставимое с закрытыми API США, — легальное, self-hostable и не зависящее от санкционных настроений вендора. Для закрытых лабораторий это двойной удар по NRR: корпоративный покупатель получает не «упрощённую копию», а полноценную альтернативу премиум-этажу, а премия за свежесть обнуляется изнутри. Санкционный режим, задуманный как тормоз китайского ИИ, на деле оказался субсидией открытой экосистеме.
Экономически локальная экосистема задаёт закрытому API потолок цены — теневую цену. Рациональный корпоративный покупатель сравнивает цену токена у вендора с полной стоимостью владения self-hosted открытой моделью сопоставимого качества; разница между ними — премия за свежесть, то есть плата за последние 2–3 квартала качества. По мере сжатия лага премия испаряется, и рациональный арбитраж расщепляет нагрузку: массовые и чувствительные к цене workload уходят на self-host, за API остаются фронтир-эксклюзивные задачи. Стек локального запуска — Ollama, llama.cpp, vLLM, MLX — уже решает проблему эксплуатации для средней корпоративной ИТ-команды, а не только для энтузиастов; ограничителем остаётся не техника, а привычка и ответственность за вендорский контракт.
8. Экономика перепроизводства: спрос, предложение и ножницы маржи
8.1. Спрос: агентизация и парадокс Джевонса
Бычья часть правды состоит в том, что спрос действительно экспоненциален. Агентные workload'и потребляют на один-два порядка больше токенов на задачу, чем чат: планирование, вызовы инструментов, ретраи, длинные контексты. Совокупное потребление токенов у лидеров измеряется уже квадриллионами в месяц, а Bloomberg Intelligence прогнозирует рост рынка генеративного ИИ до $2,3 трлн к 2032 году — до 22% всех технологий-расходов. Классический парадокс Джевонса работает: падение цены за единицу интеллекта повышает совокупное потребление быстрее, чем дешевеет единица. Ошибкой было бы отрицать этот механизм; ошибкой также было бы делать из него вывод о вечной марже.
Архитектурный сдвиг умножает этот спрос ещё на один множитель. Переход от масштабирования обучения к масштабированию рассуждений во время вызова — test-time compute — означает, что reasoning-модели (o-серия и GPT-6 reasoning у OpenAI, Gemini Thinking у Google) генерируют на один видимый ответ тысячи скрытых токенов цепочки мыслей: клиент их не видит, но оплачивает вычислениями. Физически нагрузка смещается с пропускной способности памяти на ёмкость KV-кэша — длинные контексты и агентные сессии держат в HBM гигантские таблицы состояний, и именно ёмкость, а не скорость, становится дефицитом инференса. Экономически reasoning-токен стоит вендору на порядок дороже чат-токена при неизменной цене листинга: каждая единица прогресса качества в 2025–2026 годах покупалась себестоимостью. Джевонс здесь работает с плечом — агентизация умножается на рассуждение, давая те самые 10–100x на задачу.
8.2. Предложение: SKU-взрыв и открытые веса
Предложение растёт быстрее платёжеспособного премиум-спроса по трём каналам. Первый — SKU-взрыв: у каждого крупного вендора 4–8 активных моделей с пересекающимися возможностями (Astra/Sol/Luna у OpenAI, Pro/Flash/Flash-Lite у Google, Opus/Sonnet/Haiku у Anthropic), и каждая новая модель в момент выхода обесценивает соседние. Второй — открытые веса, бесплатно закрывающие средний тир качества. Третий — сами мощности: CapEx-гонка 2025–2026 годов создаёт вычислительное предложение, которое физически должно быть продано как токены, иначе оно амортизируется в убыток. Сумма трёх каналов — рынок, на котором каждая единица качества имеет несколько продавцов, а покупатель получает растущую переговорную силу.
Открытые веса в этом распиле усиливаются китайским каналом (Раздел 7.2): качество, которое ещё в 2025 году описывалось как «фронтир годичной давности», к 2026-му закрывается моделями DeepSeek, Qwen, GLM и Kimi, доступными бесплатно и с правом модификации. Enterprise-интеграторы всё чаще закладывают open-weights в baseline закупок как санкционно-устойчивую и проверяемую альтернативу, а вендоры открытых моделей конкурируют между собой эффективностью архитектуры (MLA, MoE), а не ценой API. В результате средний тир перестал быть зоной прибыли закрытых лабораторий: там уже действует теневая цена self-host, и каждая неделя сжатия лага сдвигает границу ещё на один класс задач вверх.
8.3. Ножницы цен: документация за одну неделю
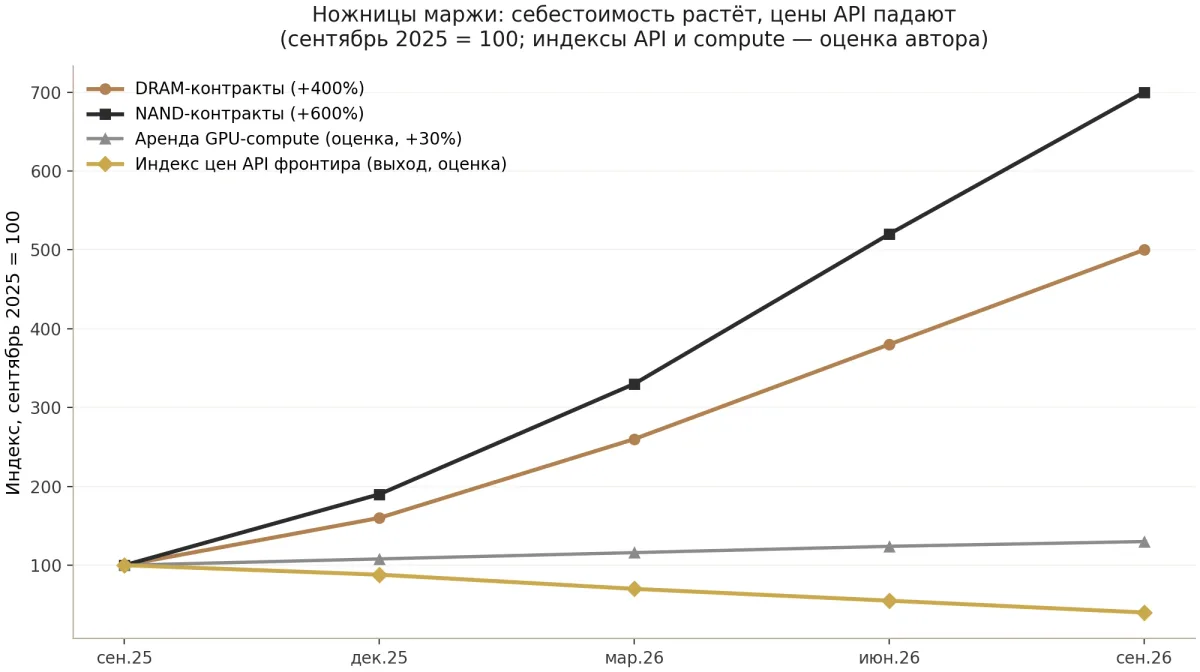
Хронология последней недели сентября 2026 года — лучшая иллюстрация раздела, которую мог бы пожелать аналитик. 3 сентября OpenAI выпускает GPT-6 Astra по $10/$50 — премиум-этаж держится. 22 сентября выходят Sol и Luna со срезом цен на 50%, в тот же день Anthropic отвечает Opus 5.5 с ценой −20%. 29 сентября выходит GPT-6.1 Sol — новый нижний тир линейки, за одну пятую цены флагмана. За 26 дней цена единицы фронтир-интеллекта в среднем тире упала кратно, при этом контрактная DRAM дорожала на 400%, NAND — на 600%, а аренда GPU-мощностей росла с весны. Цены зажаты с двух сторон одновременно, и обе стороны ножниц документированы публично (рис. 4). Одна оговорка обязательна: сравнение цен на этой неделе осложнено сменой SKU — Sol является продуктом нижнего класса с собственной, более низкой себестоимостью, и его цена не равна цене флагманского качества; чистый срез одного SKU в этой хронологии ровно один — Opus 5.5 против снятого с продажи Opus 5 (−20%). Рисунок 4 поэтому говорит о ценах, а не о марже: мост от цен к марже даёт только проспект (Раздел 6.2).
8.4. Джевонс-сплит: почему растущая выручка не спасает мультипликатор
Ключевое различение для прогноза: парадокс Джевонса гарантирует рост совокупной выручки, но мультипликаторы оцениваются не выручкой, а маржой и её траекторией. P/S 30x требует не просто роста, а роста долларовой прибыли быстрее выручки — то есть расширения валовой маржи. Ножницы дают противоположное: доля себестоимости (кремний, память, энергия) в цене токена растёт, а конкурентная структура рынка не позволяет удерживать премиум дольше одного квартала между релизами. Итог формулируется так: выручка вверх, маржа вниз, мультипликатор вниз быстрее выручки. Это и есть сжатие без смерти — базовый исход для публичных лабораторий, при котором бизнес продолжает расти, а капитализация теряет 65–85% относительно листинга (якорь листингового дисконта — примечание к таблице 4). Точно этот механизм убивал в 2000–2002 годах не интернет-компании как класс, а их оценки.
Выручка вверх, маржа вниз, мультипликатор вниз быстрее выручки. Так в 2000–2002 годах погибали не интернет-компании — погибали их оценки.
Отдельный канал сжатия — ловушка подписок (flat-rate trap). Фиксированные тарифы $20–30 в месяц проектировались под чат-профиль потребления; автономный агент на reasoning-модели потребляет на два порядка больше токенов, и маржа подписочного сегмента становится глубоко отрицательной: чем активнее клиент, тем быстрее растёт убыток вендора. Ответ лабораторий — лимиты, овериджи и переход к outcome-based pricing, оплате за результат, — плохо ложится на корпоративные бюджеты: ИТ-департаменту нужен предсказуемый счёт, а не процент от закрытых тикетов, что создаёт барьер внедрения для enterprise-клиентов. Этот барьер замедляет монетизацию агентной волны ровно в тот момент, когда она должна была спасти маржу, и добавляет ножницам третий лист — после цен API и стоимости железа.
Скрытый множитель, который упускает бычий нарратив агентизации из Раздела 8.1, — налог на надёжность (Reliability Tax). Все считают токены, но никто не считает ошибки. В enterprise-среде допустимый уровень галлюцинаций стремится к нулю, а LLM по природе вероятностны; для получения детерминированного результата агентная архитектура вынуждена страховаться: паттерны Generator–Judge (генератор с независимым проверяющим), параллельные цепочки рассуждений с голосованием (tree-of-thought), автопроверки результата. На практике одна успешно закрытая задача в надёжном контуре потребляет в 30–50 раз больше токенов, чем тот же прогон без страховки от галлюцинаций (оценка автора), — надбавка поверх уже учтённых 10–100x агентизации и рассуждений; сверху добавляется стоимость human-in-the-loop — зарплаты операторов, разбирающих тупиковые ветки. Парадокс Джевонса при этом работает, но мультиплицирует не полезную работу, а вычислительный брак. Для CFO это выглядит как взрывной рост API-счетов при стагнирующей производительности труда — арифметика, которая ведёт к секвестру «экспериментальных» ИИ-бюджетов во второй половине 2027 года.
8.5. Дефляционная ловушка: эффективность против продуктивности
Бычий нарратив опирается на аксиому: ИИ создаст триллионы долларов новой экономической ценности. Но если всмотреться в корпоративные презентации CFO 2024–2026 годов, под «ценностью» рынок понимает не создание новых рынков (продуктивность), а сокращение издержек (эффективность). ИИ-суперцикл — это не бум нового ВВП, а масштабный дефляционный шок для white-collar труда. Различие фундаментально: продуктивность — как электрификация или интернет — порождает новые профессии, рынки и спрос, и деньги возвращаются в экономику, питая парадокс Джевонса; эффективность — как автоматизация конвейера — позволяет делать тот же объём работы меньшим числом людей, и выгода оседает в марже корпораций и выручке вендоров, а не в карманах потребителей.
Для закрытых лабораторий это создаёт ловушку конечного бюджета (Cost Center Trap). Корпоративный покупатель рассматривает API не как инвестицию в рост (Revenue Center), а как статью оптимизации расходов (Cost Center): бюджет на ИИ жёстко привязан к фонду оплаты труда, который компания планирует сократить. Как только банк, консалтинговая фирма или ИТ-гигант достигает целевого показателя headcount reduction — например, замещает десятую часть junior-аналитиков агентами, — мотивация наращивать потребление токенов иссякает. У эффективности жёсткий математический потолок: штат нельзя сократить ниже нуля. Конкуренция Anthropic, OpenAI и Google превращается в игру с нулевой суммой за конечный пул денег, выделенных корпорациями на замещение собственных сотрудников; когда волна первичной автоматизации 2024–2026 годов проходит, NRR падает ниже 100% — клиент уже «оптимизирован» и не нуждается в новых версиях моделей для поддержания достигнутого уровня.
Второй удар — по B2C-сегменту — реален, но вторичен относительно API-канала: подписка за $20–30 в месяц и без того убыточна при агентном потреблении (Раздел 8.4), а стагнация доходов среднего класса и заморозка найма делают её первой строкой секвестра. Ядро монетизации лабораторий — enterprise-API, поэтому удар по подпискам сжимает периметр, но не решает исход; тем не менее ИИ, заточенный на замещение среднего кодера или копирайтера, и здесь лишает себя платёжеспособного пользователя.
Здесь лежит ответ на вопрос, почему парадокс Джевонса (Раздел 8.1) может не сработать. У этого парадокса есть скрытое условие, о котором бычий нарратив обычно забывает: сэкономленное должно вернуться в экономику через потребление. Классическая цепочка состоит из четырёх звеньев: ресурс дешевеет; его использование становится эффективнее; высвободившиеся деньги не оседают у экономящего, а тратятся на новые товары и услуги; это новое потребление создаёт производный спрос на тот же ресурс. Совокупное потребление растёт не потому, что ресурс подешевел, а потому, что экономия рециклировалась через рынок. Если убрать звено возврата, парадокс разворачивается в обратную сторону: дешевеющий ресурс не получает нового спроса, а просто теряет потребителей.
В модели «ИИ-как-эффективность» звено возврата отсутствует — на этом стоит весь раздел. Экономия корпоративного заказчика — это прежде всего сокращённый фонд оплаты труда, и деньги уволенных не возвращаются в потребление: их носители выбыли из экономики спроса, а не перераспределились внутри неё. Остаётся вопрос: куда девается сэкономленное? Каналов два, и первый — buyback акций Big Tech. Это финансовая рециркуляция: деньги уходят в рынок акций, а не в товары и услуги, и производного спроса на вычисления не создают.
Второй канал — капзатраты на GPU (Раздел 4) — выглядит многообещающе: кажется, что это и есть недостающее звено Джевонса. Сэкономленное потрачено, спрос на вычисления вырос. Но этот канал — не утечка и не самостоятельный спрос, а производный, и у него есть три свойства, которых нет у классического джевонсовского рецикла.
Первое — концентрация. Покупателей четыре-пять, гиперскейлеры, а не миллионы новых потребителей: между корпоративным бюджетом и GPU стоит горстка посредников, и весь конечный рынок сжимается в несколько решений о закупке.
Второе — общий бюджет с экономией. Капзатратный канал и сокращение фондов оплаты труда — не два независимых потока, а один и тот же корпоративный денежный пул. Спрос на GPU существует ровно до тех пор, пока финансовый директор считает, что экономия на зарплатах его оправдывает.
Третье — ограниченный конечный спрос. Канал обслуживает предложение токенов, потолок которого задан ловушкой конечного бюджета (Cost Center Trap) из этого же раздела: токены — не самостоятельный продукт, а строка расходов, и её размер определяется бюджетом заказчика, а не изобретательностью разработчика.
Из трёх свойств складывается динамика с двойным рычагом. Пока бюджет расширяется, рецикл «экономия → капзатраты» раздувает закупки сверх конечного спроса — так эффект хлыста из Раздела 4 набирает высоту. При первом же секвестре — первом финансовом директоре, который не увидел окупаемости и урезал ИИ-бюджет, — капзатратный канал схлопывается вместе с бюджетом, потому что питался из него. На спаде срабатывают оба рычага сразу: исчезает производный спрос капзатрат, а конечный спрос, уже подрезанный сокращением штатов, ничего не компенсирует. Там, где классический Джевонс давал самоподдерживающееся расширение, здесь складывается самоподдерживающееся сжатие.
Кольцо замыкается со знаком минус: ИИ уничтожает покупательную способность того самого класса, который должен был оплачивать его следующее поколение. Рецикл не создаёт нового спроса — он вытесняет старый.
На этом ловушка конечного бюджета получает имя из эпиграфа. Боливар этого цикла — конечный пул корпоративных денег, привязанный к сокращаемым фондам оплаты труда; всадников на нём больше, чем он несёт: гиперскейлеры-покупатели, разработчики, рынок долга, акционеры с buyback. Вопрос лишь в том, кто сойдёт первым — и кому достанется седло.
9. Выводы и рыночный прогноз
9.1. Три сценария
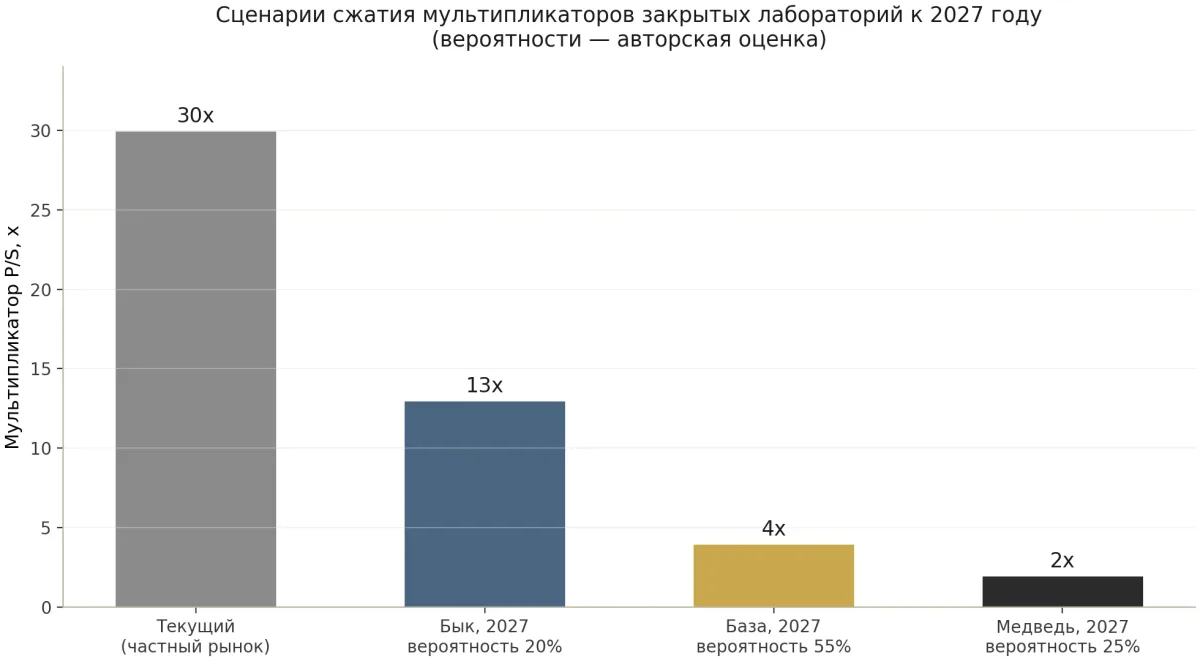
Сводка прогноза — три сценария с авторскими вероятностями (таблица 4, рис. 5). Общая рамка одинакова во всех трёх: октябрьский листинг проходит успешно, потому что окно уже открыто и альтернативой ему был отказ от выхода вовсе; расхождение начинается в 2027 году, когда отчётность впервые покажет реальную маржу, а рынок памяти достигнет точки перегиба. Пятый таймер — макро-гравитация (Раздел 1.2) — не меняет этой рамки, но сжимает её: дорогая безрисковая ставка и хрупкость индекса определяют не успех первого дня торгов, а устойчивость поддержки цены после иссякания розничного импульса (Раздел 6.1). Дефляционная ловушка (Раздел 8.5) дополнительно прижимает бычий сценарий: режим «эффективности» вместо «продуктивности» ограничивает сам пул корпоративных ИИ-бюджетов, превращая рост рынка в игру с нулевой суммой. Отчётность и гайдансы уже развели базовый сценарий по компаниям: у Anthropic breakeven виден в отчётности второго квартала, у OpenAI гайданс уводит его в 2029 год (Раздел 6.2) — разные траектории внутри одной вероятностной рамки.
Таблица 4. Сценарии 2027 года (авторская оценка вероятностей)
| Сценарий | Вероятность | P/S к 2027 | Механика | Триггеры |
|---|---|---|---|---|
| База: сжатие без смерти | ≈55% | 3–5x | Выручка растёт за счёт Джевонса, валовая маржа падает вслед за ножницами; Google забирает долю API; лаборатории остаются публичными коммодити-игроками с enterprise-контрактами; после фазы первичного замещения штата (FTE substitution) бюджеты на ИИ стабилизируются в предсказуемую, но низкомаржинальную «коммунальную» услугу с ростом 10–15% годовых, что математически несовместимо с P/S 30x | Gemini 4 Pro по цене не выше дешёвой линейки лидера (на срез ~$10) в окне листинга; четыре наблюдаемых 3.3; NRR 105–115% в первых 10-K |
| Медведь: реструктуризации | ≈25% | 1–2x | Ножницы совпадают с capacity cliff и оборотом CapEx; убыточная операционка + стена амортизации; продажи, смены контроля, acqui-hire по прецедентам Раздела 2 | NRR <100%; пересмотр сроков амортизации аудиторами; спот б/у H100 ниже $1,5/час |
| Бык: Джевонс сильнее ножниц | ≈20% | 12–15x | Агентные workload'и монетизируются выше себестоимости; enterprise NRR держится >120%; Google переносит атаку на Flash-сегмент, премиум сохраняется | Рост выручки лабораторий >100% г/г при стабильной валовой марже; дефицит мощностей сохраняется в 2027 |
Примечание к таблице 4. База P/S — консенсусный форвард по выручке; частный якорь — отметки порядка 30x к ARR ~$65 млрд. Публичный рынок тарирует вход с листинговым дисконтом: для компаний с отрицательной маржой типичный вход — 15–20x вместо 30x. От листингового входа базовая ветка 3–5x означает минус 67–85%, бычья 12–15x — минус 0–25%, медвежья 1–2x — минус 87–95%; все ветки описывают сжатие от частной оценки, потому что частная оценка, по тезису текста, и есть аномалия — поэтому «бык» здесь лучший исход внутри медвежьего спектра, а не рост.
9.2. Дашборд опережающих индикаторов
Ценность аналитического текста определяется тем, можно ли его проверить. Дашборд ниже фиксирует девятнадцать измеримых индикаторов с указанием, где их наблюдать; пересмотр сценариев предлагается делать каждые шесть месяцев — следующая контрольная точка: март 2027 года.
Таблица 5. Дашборд опережающих индикаторов
| Индикатор | Что сигнализирует | Где наблюдать |
|---|---|---|
| Четыре различающих критерия гипотезы 3.3 | Смягчение капзатратного гайдлайна Google, привязка тарифа Gemini 4 Pro к дистрибуции, синхронизация выхода с окном листинга, сохранение собственного премиум-этажа: исполнение предсказывает стратегическую версию «арендодателя» | Отчёты Alphabet (гайдлайн CapEx), блог Google, прайс-лист Gemini/Vertex API |
| Гайденс CapEx большой четвёрки на 2027 | Замедление — первый звонок эффекта хлыста в железе | Квартальные отчёты Microsoft, Alphabet, Amazon, Meta |
| Книги заказов HBM и котировки контрактов DRAM | Разворот инфляции памяти — пролог capacity cliff | TrendForce, отраслевая пресса, отчёты SK Hynix/Samsung/Micron |
| Спот-цены б/у A100/H100/L40S | Начало круговорота железа и давления на аренду неоклаудов | Брокерские площадки вторичного GPU-рынка |
| Валовая маржа: 424B4 → Q3 → первые 10-K | Проспект дал 56 центов на доллар (71 годом ранее); скидки сентября в Q2 не отражены — чистый тест маржи — отчётность Q3; NRR — в первом 10-K | SEC EDGAR (424B4), квартальная отчётность после листинга |
| Политика амортизации и RPO в 424B4 | Стена амортизации впервые просматривается в раскрытии сроков службы серверов — раньше любых 10-K | SEC EDGAR (424B4) |
| RPO и кредитные спреды Oracle/CoreWeave; календарь Project Jupiter | Здоровье кольцевой экономики; перенесённые даты: Energy Transfer до 01.02.2027, разрешение на качество воздуха — дедлайн 23.11.2026, спреды долга проекта (~$18 млрд, бумага около 89 центов) | Отчётность Oracle, CDS-спреды, FT и отраслевая пресса, отчёт CoreWeave |
| Ставки и объёмы private credit в дата-центрах | Скрытый рычаг цикла: стресс в SPV заметен раньше публичных дефолтов | Отчёты фондов частного долга, сделки типа Blue Owl |
| Концентрация выручки лабораторий (доля двух крупнейших клиентов) | Валюта ловушки конечного бюджета (8.5): два клиента по 12% без долгосрочных контрактов — четверть счёта пересматривается первыми при секвестре | Раскрытия Anthropic, проспект 424B4, первые 10-K лабораторий |
| Доля открытых весов на OpenRouter | Скорость коммодитизации премиум-этажа снизу | Еженедельная статистика OpenRouter |
| Объёмы расширения CoWoS на TSMC | Ослабление физического «узкого места» выпуска чипов — пролог профицита ускорителей | Отчёты TSMC, аналитика TrendForce |
| Lead-time силовых трансформаторов и ретрофит жидкостного охлаждения | Физический потолок CapEx: без силовых трансформаторов (очереди 100+ недель) и охлаждения стоек 120+ кВт (Blackwell/Rubin) дата-центры не вводятся в строй при любых деньгах; удлинение очередей — прямой тормоз цикла | Отчёты Eaton, Vertiv, Schneider Electric; отраслевая аналитика по lead times |
| Доля собственных ASIC в инференсе Big Tech | Скорость снижения себестоимости у гиперскейлеров (TPU, Trainium, Maia) и давления на аренду GPU | Отчёты Microsoft, Amazon, Meta, Alphabet |
| Доля Test-Time Compute (reasoning) в нагрузках | Рост удельного потребления токенов и давления на KV-кэш — ускорение ножниц цен | Статистика OpenRouter, отчёты лабораторий |
| Расхождение качества Synthetic vs Human-Data на edge-case бенчмарках | Подтверждение тезиса 4.5: падение метрик на редких сценариях и длинных цепочках в открытых доменах доказывает эпистемологический дрейф и невозможность обойти «налог на данные» инженерным путём | Академические препринты (arXiv), отчёты AI Safety институтов, enterprise-бенчмарки |
| Доходность UST 10Y/30Y и форма кривой | Рост безрисковой ставки обрушивает DCF-модели лабораторий с P/S 30x и удорожает ролловер долга неоклаудов и SPV; текущие уровни 10Y = 5,24% (на два базисных пункта ниже закрытия 2007 года), 30Y = 5,56% — максимумы с 2007 года | FRED (DGS10, DGS30), U.S. Treasury, CME Group |
| Концентрация S&P 500 (доля топ-10) и ширина рынка (breadth) | Узость рынка — 40% у топ-10 при норме 19–21% и пике доткомов 27% — делает индекс хрупким; сужение breadth при росте индекса — ранний сигнал разворота | S&P Dow Jones Indices, Yardeni Research, Bloomberg |
| Спреды High Yield (HY OAS) и кредитные спреды IG | Расширение спредов означает, что рынок закладывает дефолты в проектном финансировании и неоклаудах раньше, чем они станут публичными | FRED (BAMLH0A0HYM2), ICE BofA Indices |
| Динамика найма и зарплат white-collar (Tech, Prof. Services, Finance) | Проверка тезиса 8.5: стагнация вакансий junior/mid на фоне растущей выручки лабораторий доказывает режим «эффективности», а не «продуктивности»; падение доходов бьёт по B2C-конверсии и ограничивает B2B-бюджеты | BLS JOLTS, LinkedIn Economic Graph, Indeed Wage Tracker |
9.3. Чем проверится текст
Гипотеза арендодателя проверится быстрее остального: четыре различающих критерия из 3.3 — гайдлайн, тариф, окно, премиум-этаж — либо исполнятся, либо нет, и одно это решит судьбу гипотезы раньше, чем рынок сформирует консенсус. Более широкая рамка — тиски между гиперскейлерами и себестоимостью — проверится медленнее, но неотвратимее: проспект 424B4 уже дал первую точку маржи, отчётность Q3 покажет траекторию, первые 10-K лабораторий в 2027 году закрепят NRR и амортизацию, отчёты памяти — судьбу capacity cliff, а дашборд из девятнадцати индикаторов даст наблюдателю фору в полгода относительно консенсуса. Финал эры закрытых API, если он состоится, будет выглядеть не как взрыв, а как удушение: квартал за кварталом падающая маржа при растущей выручке — и в этот момент ценность сместится туда, куда она всегда перетекает в конце инфраструктурных циклов: к владельцам физической инфраструктуры в фазе бума и к пользователям дешёвой инфраструктуры в фазе спада.
9.4. Почему этот текст может быть неправ
Медвежий тезис обязан нести собственный механизм опровержения — иначе он превращается в веру. Ниже — четыре основания, по которым этот текст может оказаться неправ, выстроенные по убыванию вероятности; у каждого — свой индикатор в дашборде. Честный список здесь работает сильнее оговорок в сносках: он задаёт границы, внутри которых сценарии Раздела 9 имеют смысл, и показывает, какие наблюдения должны заставить читателя закрыть этот текст с выводом «автор ошибался».
Первое и самое неприятное основание: текст может быть прав по существу и неправ по таймингу. Все циклы этого жанра действительно заканчивались сжатием — но сроки, на которые ставит текст (2027 год как точка максимального напряжения), могут оказаться слишком ранними. Если отчётность третьего квартала покажет восстановление маржи, скидки сентября останутся разовой коррекцией, а капзатратные гайдлайны большой четвёрки на 2027 год поднимутся ещё раз — цикл продолжит расширяться ещё год-два. В этом мире кризиса не будет вовсе: обвязка — энергетики, строители, кредиторы, производители памяти — медленно заберёт добавленную стоимость через цены и проценты, лаборатории не рухнут, а растают, и все сценарии Раздела 9 окажутся ответами не на тот вопрос: не «когда лопнет», а «сколько лет будет утекать». Индикатор: маржа Q3–Q4 и гайдлайны большой четвёрки на 2027 год — если все четыре поднимут планы, тайминг сдвинут.
Второе основание — абсорбция вместо распада. Оценки закрытых лабораторий могут не «лопнуть», а раствориться в балансах покупателей: гиперскейлеры и суверенные фонды способны поглощать стресс acqui-hire-сделками, проектными докапитализациями и контрактами типа JWCC (Раздел 2.4) быстрее, чем рынок успеет провести публичную переоценку. Тогда медвежий сценарий исполнится как смена владельцев без кризисной сцены — и выводы текста окажутся верны по механизму, но ошибочны по драматургии. Индикатор: доля поглощений и acqui-hire в выходах сектора против IPO в 2027 году.
Третье основание — себестоимость может падать быстрее цен. Контрпример уже предъявлен самим рынком: Sol за одну пятую цены флагмана — продукт нижнего класса, себестоимость которого могла упасть ещё сильнее (Раздел 8.3). Если смена поколений кремния (TPU v7/v8, Rubin) и удешевление памяти после capacity cliff закроют ножницы со стороны затрат, маржа восстановится при растущих объёмах — и мультипликаторы устоят. Это самая техническая из угроз: она требует следить не за ценами, а за тем, чья сторона ножниц движется быстрее. Индикатор: валовая маржа Q3–Q4 после ввода новых поколений кремния против траектории цен API.
Четвёртое основание: правильный диагноз может быть поставлен не тому объекту. Текст описывает цикл закрытых лабораторий, но пул денег, который решает исход, — балансы гиперскейлеров: их рекламно-облачный денежный поток способен финансировать дефицит дольше, чем длится терпение любого медвежьего сценария, — так операторы класса AT&T не упали в 2001 году, хотя их клиентура упала. Если цены продолжат жить на балансе четырёх корпораций, «пузырь» будет существовать ровно столько, сколько они захотят его финансировать. Индикатор: свободный денежный поток большой четвёрки против ИИ-капзатрат и спреды их облигаций.
Источники, допущения и глоссарий
Ниже зафиксирован статус достоверности ключевых утверждений текста. Категория «подтверждено» означает наличие публичных сообщений или корпоративных анонсов на дату среза 30 сентября 2026 года; категория «оценка автора» — расчётные или экспертные величины, за которые автор несёт ответственность; категория «требует проверки» — факты, встреченные в единичных источниках и подлежащие верификации перед публикацией финальной версии.
Таблица 6. Статус ключевых утверждений
| Утверждение | Статус | Основание |
|---|---|---|
| OpenAI: S-1 подана 22.05.2026, листинг в октябре | подтверждено | корпоративное заявление, деловая пресса (июнь–август 2026) |
| Anthropic: отметка $965 млрд (постмани раунд); таргет листинга — октябрь | подтверждено (раунд) / таргет требует проверки | вторичный рынок; деловая пресса 2026 |
| GPT-6 Astra $10/$50, 03.09.2026 | подтверждено | несколько независимых источников |
| GPT-6.1 Sol ~1/5 цены Astra, 29.09.2026 | подтверждено | официальный анонс OpenAI; точный прайс требует проверки |
| Claude Opus 5.5 $4/$20 (−20%), 22.09.2026 | подтверждено | несколько независимых источников |
| Gemini 3.1 Pro $2/$12, февраль 2026 | подтверждено | прайс-листы и обзоры |
| Gemini 4 в пост-тренинге; дата не объявлена | подтверждено | отраслевые публикации (август 2026) |
| DRAM +400% / NAND +600% с конца сентября 2025 | подтверждено | отраслевая сводка контрактовых цен (сентябрь 2026) |
| Доля Opus 5 свыше 30% токенов OpenRouter | требует проверки | подкаст-источник (2026) |
| Аренда compute росла апрель–август 2026 | требует проверки | аналитический источник (2026) |
| Amazon: денежный CapEx 2026 → $220 млрд | подтверждено | корпоративное заявление |
| SK Hynix: кратный рост DRAM-выпуска 2026, M15X, Йонъин | подтверждено / детали требуют проверки | корпоративные анонсы; детали объёмов — по прессе |
| Круговые сделки таблицы 1 (NVIDIA–OpenAI, Oracle, AMD, Blue Owl, CoreWeave) | подтверждено / объёмы частично по прессе | корпоративные анонсы и деловая пресса 2025–2026 |
| Оценки OpenAI/Anthropic $150 млрд – $1+ трлн | подтверждено (диапазон) | вторичный рынок, сообщения о раундах |
| Кумулятивный разрыв CapEx/выручка $4+ трлн (2025–2028) | оценка автора; экстраполяция траектории, не сумма слагаемых | методика и оговорка в разделе 4.1 |
| Рента физической инфраструктуры: от двух третей до восьми десятых инвестиций цикла | оценка автора | качественный водопад стоимости; раздел 4.1 |
| Сценарные вероятности 55/25/20 и P/S-цели | оценка автора | раздел 9 |
| Гипотеза 3.3 «арендодатель»: четыре различающих наблюдаемых | авторское суждение | раздел 3.3; дашборд |
| Поколения TPU v6 Trillium / v7 / v8: инференс Google на собственном кремнии | подтверждено / детали требуют проверки | корпоративные анонсы Google, отраслевые публикации |
| ASIC гиперскейлеров: −30–50% затрат на инференс против GPU | оценка отрасли | аналитика по Trainium/MTIA/Maia |
| CoWoS — главный лимит выпуска ускорителей; сети — до 15–20% стоимости ДЦ | подтверждено (лимит) / оценка (доля) | отраслевая аналитика цепочки TSMC |
| MLA/MoE-архитектуры китайских открытых моделей | подтверждено | технические отчёты DeepSeek/Qwen/GLM/Kimi |
| Flat-rate trap и переход к outcome-based pricing | оценка автора | раздел 8.4 |
| UST 10Y = 5,24% — на два базисных пункта ниже закрытия 2007 года; UST 30Y пробивала 5,56% (максимум с 2007 года) | подтверждено | данные U.S. Treasury, FRED, CME Group на 30.09.2026 |
| Топ-10 S&P 500 ≈ 40% капитализации; норма 19–21%; пик доткомов ≈ 27%; уровень не встречался с середины 1960-х | подтверждено | S&P Global, RBC Wealth Management, Common Fund, S&P DJI |
| Иски правообладателей (NYT, Getty) и лицензионные сделки лабораторий (News Corp, Reddit, FT) | подтверждено / исходы исков требуют проверки | судебные документы, корпоративные анонсы 2024–2026 |
| Суверенные фонды (MGX, PIF/Humain) как новый класс капитала ИИ-инфраструктуры | подтверждено / детали требуют проверки | корпоративные анонсы, деловая пресса 2024–2026 |
| Lead-time силовых трансформаторов 100+ недель; стойки 120+ кВт требуют ретрофита охлаждения | подтверждено (диапазон) | отраслевая аналитика; отчёты Eaton, Vertiv, Schneider Electric |
| Model collapse при обучении модели на собственных выходах | подтверждено (академически) | Nature / arXiv (Shumailov et al.) |
| Надбавка надёжности: 30–50x токенов на задачу с верификацией | оценка автора | раздел 8.4 |
| Cost Center Trap: привязка ИИ-бюджетов к сокращению FTE | оценка автора | раздел 8.5 |
| Кадровый обрыв: underwater-RSU после открытия локапов | оценка автора | раздел 6.2 |
| Форс-мажор Project Jupiter 24.09.2026: уведомление Blue Owl; Energy Transfer до 01.02.2027; разрешение на воздух — дедлайн 23.11; отсрочка платежей Oracle; бумага проекта около 89 центов | подтверждено / детали по прессе | Reuters, TechCrunch, ENR, FT (сентябрь 2026) |
| Anthropic, полный 2025: операционный убыток $8,06 млрд против $2,98 млрд годом ранее; чистый убыток $42 млрд с неденежной переоценкой конвертируемых ~$34 млрд; $7,33 млрд на вычисления = 58% OpEx; выручка 2025 года — $4,6 млрд | подтверждено (раскрытия Anthropic) | раскрытия Anthropic; раздел 6.2 |
| Валовая маржа проспекта: 71 → 56 центов на доллар; скидки сентября не отражены в Q2; чистый тест — Q3 | подтверждено (проспект) / траектория — оценка автора | SEC EDGAR; раздел 6.2 |
| Anthropic: операционная прибыль Q2 2026; ARR ~$65 млрд (август 2026) | подтверждено / детали требуют проверки | деловая пресса, отраслевая аналитика (август 2026) |
| OpenAI: гайданс убытка ~$14 млрд за 2026 год; breakeven — 2029 | подтверждено (гайданс компании) | деловая пресса (июнь–август 2026) |
| P/S-сенситивити: 15x/31x/10x/5x при якорях $965 млрд и $2 трлн | расчёт автора по публичным якорям | раздел 1.1 |
| Обязательства Anthropic по облаку и вычислениям на будущее ($518 млрд) против её денежных средств ($20,28 млрд) = 25,5× | подтверждено (раскрытия Anthropic); сопоставление — автора | раздел 4.1 |
| Доля прибыли топ-10 S&P 500 ≈ 34% | оценка; методику зафиксировать | консенсус-данные FactSet/S&P; раздел 1.2 |
| JWCC: оборонный контракт $9 млрд (AWS, Google, Microsoft, Oracle) | подтверждено | DoD; отчёт FTC 6(b) |
| Вендорное кредитование Lucent/Nortel 1999–2000; Nortel: C$398 млрд (09.2000) → <C$5 млрд (08.2002), банкротство 2009; Lucent: заём $4,5 млрд (02.2001) | подтверждено (историческая отчётность) | SEC filings, деловая пресса 2000–2009 |
| Bartz против Anthropic: соглашение ~$1,5 млрд за ~465 тыс. произведений | подтверждено / требует процессуального завершения | судебные документы (2025) |
| Слухи цен Gemini 4 Pro ($2,25/$11,25 – $3/$12) | требует проверки | единичные сообщения прессы (сентябрь 2026) |
| Эпиграф: «Мне очень неприятно это говорить, но место есть только для одного. Боливар выдохся, и двоих ему не снести» — финальная реплика Шарка Додсона в рассказе «Дороги, которые мы выбираем» (О. Генри, 1910); перевод Н. Дарузес | реплика подтверждена по тексту рассказа (электронные публикации); атрибуция перевода — по изданию; права на перевод сверить перед публикацией | О. Генри. Сочинения: в 3 т. Т.3. М.: Правда, 1975; термин «Боливар» — таблица 7 |
Таблица 7. Глоссарий
| Термин | Значение |
|---|---|
| P/S | Мультипликатор «капитализация / годовая выручка» |
| NRR | Net revenue retention — удержание и расширение выручки по когорте клиентов прошлого года |
| RPO | Remaining performance obligations — зафиксированные непогашенные контрактные обязательства поставщика |
| Take-or-pay | Контракт, по которому платёж обязателен независимо от фактического использования объёма |
| GAAP / 10-K | Стандарты финансовой отчётности США и годовой отчёт эмитента по ним |
| D&A wall | Скачок амортизационных отчислений при переоценке сроков службы оборудования |
| HBM | High Bandwidth Memory — стековая память ускорителей; расход пластин втрое выше DDR5 |
| TSV | Сквозные кремниевые межсоединения — технология вертикального стекинга кристаллов HBM |
| Bullwhip effect | Усиление колебаний заказов по мере движения вверх по цепочке поставок |
| Capacity cliff | Резкое перенасыщение рынка при синхронном вводе мощностей на фоне замедления спроса |
| SPV / private credit | Проектная компания вне баланса инициатора; частный долг как источник её финансирования |
| Локапы | Запрет на продажу акций сотрудниками в течение ~6 месяцев после IPO |
| Теневая цена | Расчётная альтернативная стоимость self-hosted открытой модели для сравнения с API |
| Commoditize your complement | Стратегия обесценивания соседнего слоя цепочки при захвате ценности в своём |
| CoWoS | Chip-on-Wafer-on-Substrate — 3D-упаковка TSMC, объединяющая кристалл логики и стеки HBM; ключевой лимит выпуска ускорителей |
| KV-кэш | Память состояний внимания: хранит промежуточные представления контекста; ёмкость определяет длину сессии и стоимость reasoning |
| Test-time compute | Масштабирование рассуждений во время вызова: модель генерирует тысячи скрытых токенов цепочки мыслей перед ответом |
| Flat-rate trap | Убыточность фиксированных подписок при агентном потреблении токенов на порядки выше проектного |
| Outcome-based pricing | Оплата по результату задачи вместо тарифа за токены или подписки |
| MoE / MLA | Mixture-of-Experts — разреженная активация доли параметров; Multi-head Latent Attention — сжатие KV-кэша; архитектуры экономии compute и памяти |
| Asset-backed loan | Кредит под залог оборудования (GPU): залоговая стоимость падает вместе с рыночной ценой ускорителей |
| Market breadth | Ширина рынка: доля акций индекса, торгующихся выше ключевых скользящих средних; сужение breadth при росте индекса — классический предвестник разворота |
| Term premium | Премия за срок: дополнительная доходность длинных облигаций сверх ожидаемых коротких ставок; рост отражает фискальный риск и инфляционную неопределённость |
| Дюрация | Чувствительность цены актива к изменению процентной ставки: изменение цены ≈ дюрация × изменение ставки; для long-duration активов с денежными потоками за горизонтом семи лет эффективная дюрация достигает 17–23 |
| Model collapse | Информационная автофагия: деградация модели при обучении на собственных или модельных выходах; потеря дисперсии и «схлопывание» распределения вероятностей |
| Эпистемологический дрейф | Накопление скрытых ошибок и вымывание редких сценариев в моделях, дообученных на синтетике, из-за отсутствия связи с меняющейся реальностью |
| Tail events | Краевые сценарии: редкие, но критически важные исключения, которые вымываются из синтетических датасетов, но определяют ценность ИИ в enterprise-средах |
| Ground truth | Объективно верифицируемая истина (результат компиляции кода или решения уравнения), необходимая для замкнутого цикла обучения на синтетике; существует только в формализуемых доменах |
| Боливар | Конечный пул корпоративных ИИ-бюджетов, привязанный к сокращаемым фондам оплаты труда; образ — из эпиграфа (О. Генри, «Дороги, которые мы выбираем») и раздела 8.5 |
| Арендодатель | Рамка гипотезы 3.3: владелец кремния, зарабатывающий аренду на чужих моделях, пока собственная не окупается на токен |
| Вендорное кредитование | Кредит поставщика покупателю своего же оборудования (Lucent/Nortel, 1999–2000): чужой спрос капитализируется как будущая выручка вендора |
| 424B4 | Итоговый проспект листинга в США: раскрывает финансовую отчётность компании до начала торгов |
| JWCC | Joint Warfighting Cloud Capability — оборонный облачный контракт Пентагона на $9 млрд (AWS, Google, Microsoft, Oracle) |