
Аналитический разбор по материалам The Kobeissi Letter и данным Федерального резерва США
Октябрь 2026 · 9 глав · 17 графиков · ~24 минуты чтения
Ключевые цифры
| Показатель | Значение |
|---|---|
| Доля топ-1% в капитале США | 32,5% — исторический рекорд |
| Прирост капитала топ-1% с 2020 года | +$30 трлн |
| Потеря покупательной способности доллара | −23% с 2020 года |
| Совокупный чистый капитал домохозяйств | 185 трлн $ (+83% к 2020) |
| Капитал нижних 50% (67,4 млн домохозяйств) | 4,3 трлн $ — всего 2,3% |
| CPI выше цели ФРС 2% | больше пяти лет подряд — впервые с 1980-х |
1. Постановка вопроса
3 октября 2026 года аналитическое издание The Kobeissi Letter опубликовало материал, в котором обратило внимание на распределение капитала в США. По данным Федерального резерва, верхний один процент американских домохозяйств контролирует 32,5% совокупного чистого капитала страны. С 2020 года эта группа прибавила около 30 триллионов долларов, тогда как совокупное состояние нижней половины населения, 67,4 миллиона домохозяйств, составляет 4,3 триллиона. Разрыв между этими двумя цифрами — 56 триллионов.
Сам по себе этот материал представляет собой плотную выжимку цифр с короткими выводами. В этой статье мы расширяем его аргументацию: добавляем исторический контекст, объясняем механику инфляционного перераспределения и честно разбираем, где данные допускают альтернативную трактовку.
Для начала — два рабочих определения. Чистый капитал (net worth) — это стоимость всех активов домохозяйства (недвижимость, акции, депозиты, бизнес) за вычетом его долгов. Распределительная статистика ФРС (DFA, Distributional Financial Accounts) делит все домохозяйства на четыре группы по процентили капитала: топ-1%, следующие 9%, средние 40% и нижние 50%.
Важная оговорка о методологии. Все ключевые цифры здесь цитируются по материалам The Kobeissi Letter, которые опираются на отчёт ФРС «Financial Accounts of the United States» (форма Z.1) и данные BLS по инфляции. Часть расчётов, в частности индекс покупательной способности, является оценкой на основе накопленного CPI, поэтому отдельные значения могут отличаться от официальных публикаций на десятые доли процента. Это не меняет общей картины, но стоит учитывать при работе с конкретными числами.
2. Рост совокупного капитала: 84 триллиона за шесть лет
В 2009 году, на дне кризиса субстандартной ипотеки, совокупный чистый
капитал американских домохозяйств составлял около 55 триллионов
долларов. К началу пандемии в 2020-м он достиг 101 триллиона, а к
октябрю 2026 года — 185 триллионов. За неполные шесть лет совокупный
капитал вырос на 84 триллиона долларов, или на 83%.
Показатель 2020 года требует оговорки: 101,8 трлн — дно коронавирусного провала рынков (первый квартал 2020 года). От докризисного пика четвёртого квартала 2019-го — 107,6 трлн — рост составляет не 83%, а около 72%, и от этой базы дальше считаются все доли прироста. Это один из самых
быстрых периодов накопления богатства в истории страны: активы дорожали,
рынки обновляли максимумы, недвижимость прибавила в цене практически в
каждом штате.
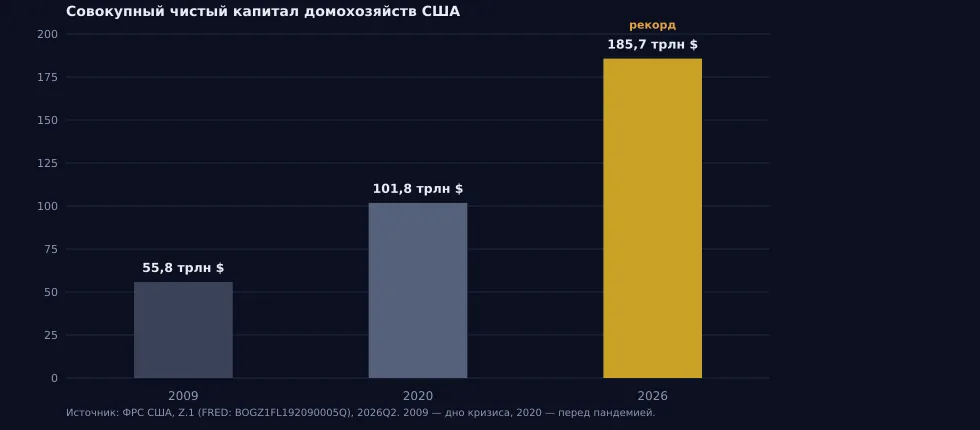 Рис. 1 — Совокупный чистый капитал домохозяйств США, трлн долларов.
Источник: ФРС США (Z.1), по материалам The Kobeissi Letter; 2026 —
оценка.
Агрегированная цифра сама по себе ничего не говорит о том, кому достался рост. Богатство может удвоиться, и при этом положение большинства не улучшится, если весь прирост сконцентрируется у узкой группы. Именно это и произошло: по расчётам, приведённым в материале, из 84 триллионов прироста примерно 52,7 триллиона — около 63% — получили домохозяйства верхнего дециля, то есть топ-10%. Один только верхний процент забрал около трети всего прироста: 30 триллионов достались 1,4 миллиона семей из 134,8 миллиона домохозяйств страны.
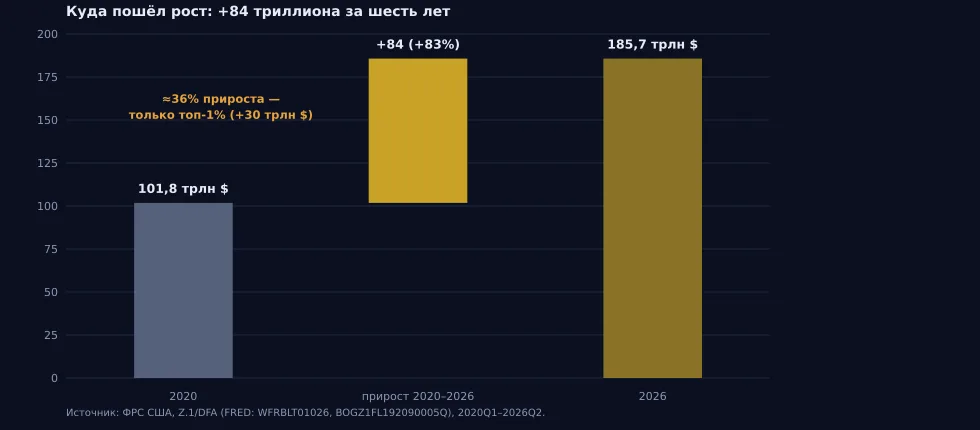 Рис. 2 — Куда пошёл рост совокупного капитала, 2020–2026. Источник:
расчёт по данным ФРС США; доля топ-1% — по материалам The Kobeissi
Letter.
Соберём ключевые цифры разбора в одну таблицу, к которой мы будем возвращаться. Контраст строк показателен: при рекордном совокупном капитале доля нижней половины населения составляет всего 2,3%, а инфляция выше цели держится без малого пять лет подряд. Каждая из этих строк по отдельности — эпизод, но вместе они складываются в систему, которую мы разберём в следующих разделах.
| Показатель | Значение | Комментарий |
|---|---|---|
| Совокупный чистый капитал | 185 трлн $ | +83% к провальному Q1 2020 (101 трлн $; от пика Q4 2019 — 107,6 трлн и +72%) |
| Доля топ-1% в капитале | 32,5% | рекорд; +3,5 п.п. с 29,0% в Q1 2020 |
| Капитал топ-1% | 60,3 трлн $ | 1,4 млн домохозяйств |
| Капитал нижних 50% | 4,3 трлн $ | 2,3% всего капитала |
| CPI выше цели ФРС 2% | 60 мес. | впервые с 1980-х годов |
| Покупательная способность USD | −23% | к уровню 2020 года (оценка по CPI) |
Табл. 1 — Ключевые показатели распределения капитала в США. Источники: ФРС США, BLS; по материалам The Kobeissi Letter.
3. Распределение прироста: кто владеет третью капитала
Доля верхнего процента в национальном капитале имеет почти сорокалетнюю историю. В 1989 году, когда ФРС начала вести распределительную статистику, топ-1% владел примерно 23% капитала. К 2000 году, на пике дотком-пузыря, доля впервые подошла к 28%, затем падала после каждого кризиса и каждый раз восстанавливалась на новом уровне. С 2020 года она выросла ещё примерно на четыре процентных пункта и достигла 32,5%. Ключевой урок графика: каждый цикл «сжатия» неравенства оказывается слабее предыдущего, а тренд между кризисами становится всё круче.
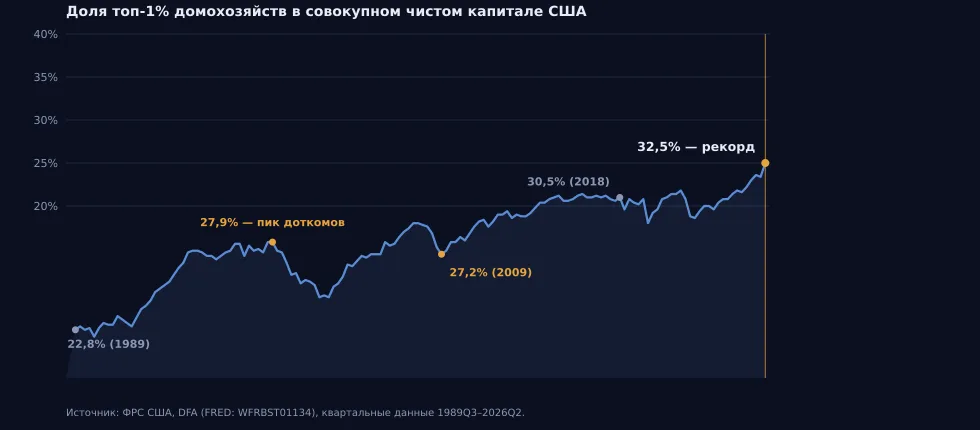 Рис. 3 — Доля топ-1% домохозяйств в совокупном чистом капитале США,
1989–2026, %. Источник: ФРС США (DFA).
Посмотрим на арифметику разрыва. Верхний процент — около 1,4 миллиона домохозяйств, владеющих 60,3 триллиона долларов. Нижняя половина — 67,4 миллиона домохозяйств — владеет 4,3 триллиона. В пересчёте на одну семью это в среднем около 43 миллионов долларов у топ-1% против 64 тысяч у нижних 50% — разрыв почти в 670 раз. Совокупный капитал групп соотносится иначе: 60,3 триллиона против 4,3, то есть в четырнадцать раз. Одна группа из одного процента — 1,4 миллиона семей — распоряжается капиталом, в четырнадцать раз превышающим совокупные сбережения половины страны.
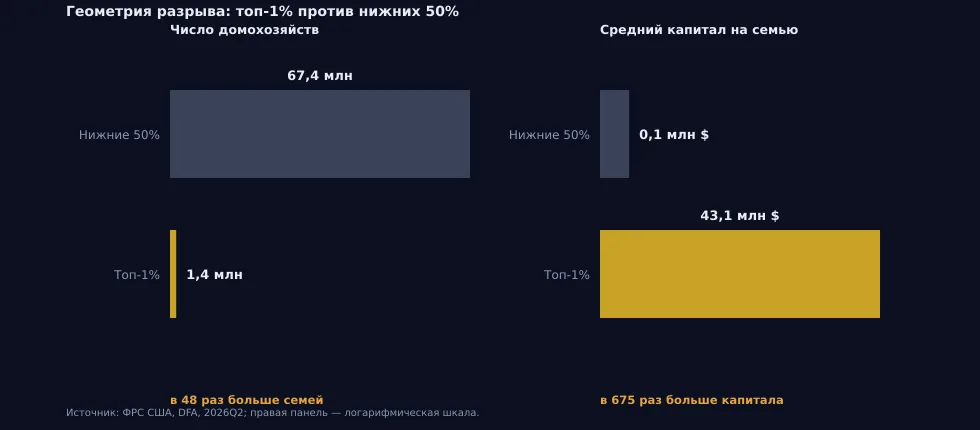 Рис. 4 — Два измерения разрыва: число домохозяйств (слева) и средний
капитал на семью (справа, логарифмическая шкала). Источник: расчёт по
данным ФРС США (DFA).
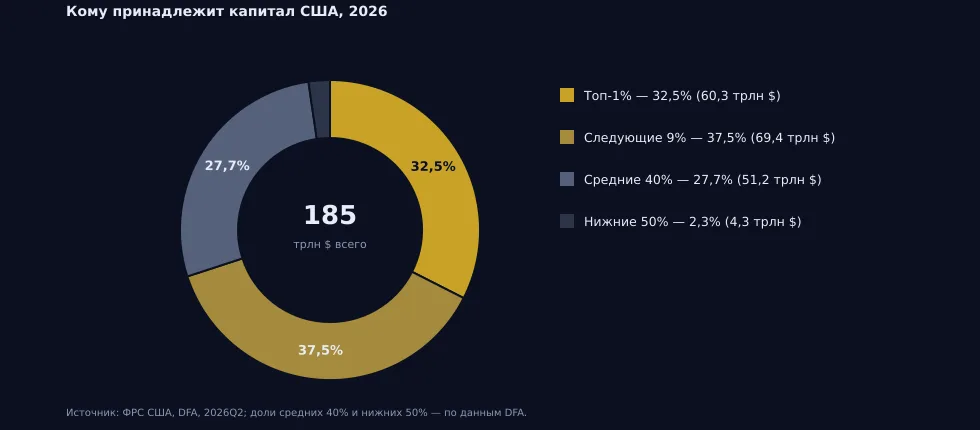 Рис. 5 — Кому принадлежит капитал США: доли групп, 2026 год.
Источник: ФРС США (DFA); доли средних 40% и нижних 50% —
оценка.
Эскалация не заканчивается на верхнем проценте. Топ-10% домохозяйств контролируют уже 70% всего капитала страны. Ещё более узкая группа, топ-0,1%, примерно 135 тысяч семей, с 2019 года удвоила своё состояние: прирост составил 14,5 триллиона долларов — около 107 миллионов на одно домохозяйство. Экономисты называют такое разделение K-образным: одна ветвь экономики, те, кто владеет активами, идёт резко вверх, вторая, те, кто живёт на зарплату, почти стоит на месте, а в реальном выражении, с поправкой на инфляцию, даже проседает.
4. Механизмы перераспределения: фискальные стимулы и инфляция
Почему это произошло именно сейчас? Ответ начинается с 2020 года, когда США ввели в экономику около пяти триллионов долларов стимулов: прямые чеки населению, программы поддержки бизнеса и монетарное расширение ФРС. Механика этих пакетов заслуживает отдельного разбора. Государство не изымало деньги через налоговую, однако эмиссия размыла покупательную способность каждого доллара на балансе у населения и компаний. Заплатили в итоге все, кто держал сбережения в денежной форме.
Одна оговорка обязательна: инфляционный налог несимметричен и для должников оборачивается выигрышем. Домовладелец с ипотекой под фиксированный процент платит по старому графику обесценившимися долларами, а нижняя половина держит богатство в основном в недвижимости с долгом — её реальное бремя долга падает. Утверждение «инфляция передаёт реальную стоимость владельцам активов» поэтому неполно: она перераспределяет от кредиторов к заёмщикам и от держателей денег к держателям обязательств. И это не объясняется одной эмиссией: в инфляцию 2021–2026 годов внесли вклад и разорванные цепочки поставок, и энергетический шок, и старение глобализации.
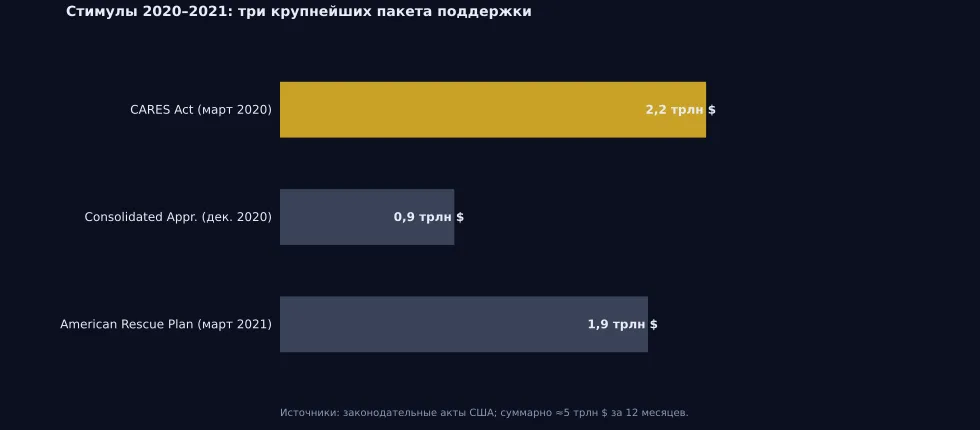 Рис. 6 — Три крупнейших пакета фискальной поддержки, суммарно около
5 трлн $. Источник: законодательные акты США (CARES Act, Consolidated
Appropriations Act, American Rescue Plan).
Последствия мы наблюдаем до сих пор. Инфляция в США держится выше цели ФРС в 2% больше пяти лет подряд, беспрерывно с сентября 2021 года. Последний раз серия такой длины случалась в 1980-е, когда бороться с ценами приходилось ипотекой под 10% и выше. За эти годы номинальные зарплаты выросли, но в реальном выражении, то есть с поправкой на рост цен, большинство наёмных работников лишь вернулось к уровню нескольких лет назад. По оценке, приведённой в материале, доллар с 2020 года потерял около 23% покупательной способности: корзина товаров и услуг, которая стоила 100 долларов, сегодня обходится примерно в 130.
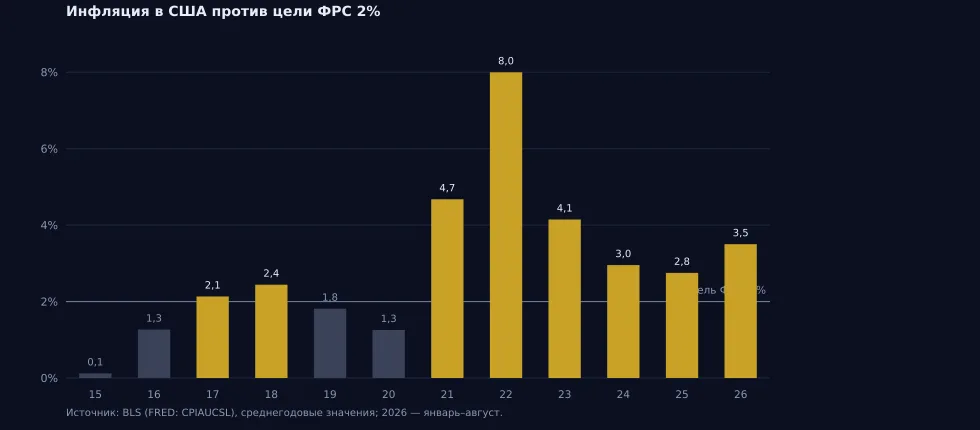 Рис. 7 —
Инфляция CPI в США, % годовых, против цели ФРС 2%. Источник: BLS;
значения 2025–2026 годов — оценка.
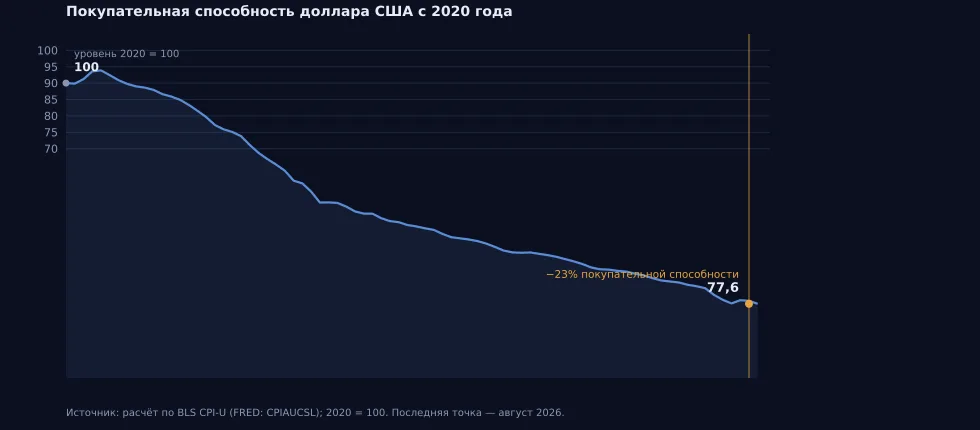 Рис. 8 — Индекс покупательной способности доллара США (2020 = 100);
оценка на основе накопленного CPI. Источник: расчёт по данным BLS, по
материалам The Kobeissi Letter.
Ключевой эффект инфляции в том, что она распределяется асимметрично. У верхних групп капитал лежит в активах: акциях, недвижимости, сырьевых инструментах. Знаменатель у всех этих активов один — доллар. Когда доллар дешевеет, номинальные котировки растут просто потому, что каждая единица актива теперь стоит больше обесценившихся долларов. Владелец активов не становится богаче в реальном выражении, но как минимум сохраняет капитал. У нижних 50% активов почти нет: их состояние: зарплата и краткосрочные сбережения, которые инфляция съедает напрямую. Отсюда формула, которую приводит материал: если ваши активы выросли на 30% с 2020 года, вы в реальном выражении лишь вышли в ноль.
5. Структура портфелей: почему владение активами имеет значение
Чтобы понять, почему инфляционный эффект распределяется так неравномерно, достаточно посмотреть на структуру портфелей. Верхние 0,1% держат около 60% своих активов в акциях и взаимных фондах. Следующие 9,9% — примерно 38%. Средние 40% домохозяйств — порядка 13%, в основном через пенсионные счета. А у нижней половины населения в акциях лишь 4% состояния. Получается замкнутый круг: рост рынка капитала автоматически достаётся тем, кто уже им владеет, и почти не касается тех, кто владеет только трудовым доходом.
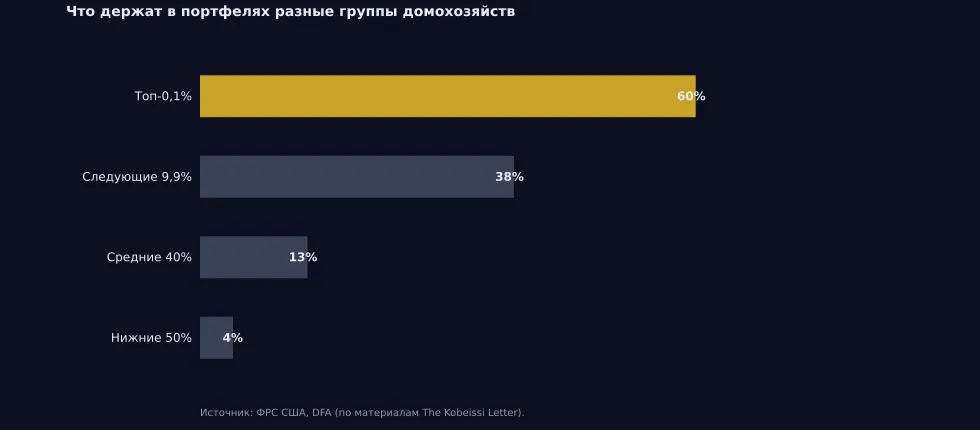 Рис. 9 — Доля акций и взаимных фондов в портфелях групп
домохозяйств, %. Источник: ФРС США (DFA), по материалам The Kobeissi
Letter.
В абсолютных числах картина складывается следующая: топ-1% владеет 60,3 триллиона, следующие 9% — около 69,4 триллиона, средние 40% — примерно 51,2 триллиона, нижние 50% — 4,3 триллиона. Любопытная деталь: следующие 9% в сумме богаче верхнего процента, концентрация экстремальна даже внутри верхнего дециля. Ещё один штрих к портрету разрыва — долги. Ипотека, автокредиты и кредитные карты — это, как правило, обязательства именно нижних и средних групп, и ни ставки по ним, ни график платежей инфляция не индексирует в пользу заёмщика.
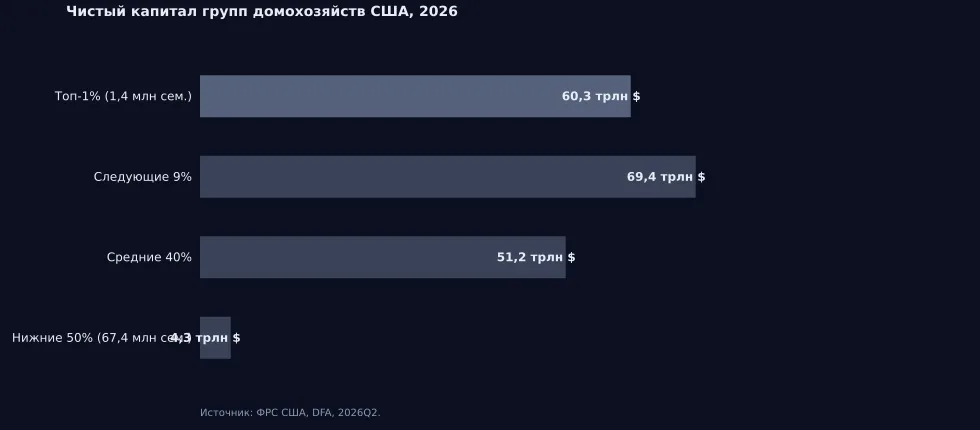 Рис. 10 — Совокупный чистый капитал групп домохозяйств США, трлн
долларов, 2026 год. Источник: ФРС США (DFA); оценка по долям
групп.
Сочетание «нет активов и эрозия зарплаты» создаёт устойчивое отставание. Владелец активов при инфляции хотя бы стоит на месте; тот, кто живёт на трудовой доход, медленно движется назад, даже если номинальная зарплата растёт. Единственный доступный большинству способ защитить сбережения от инфляционного эффекта — иметь пусть небольшую, но долевую долю в растущих активах.
6. Исторический контекст: работают ли прежние механизмы выравнивания
Рекордная доля верхнего процента — не новость истории, а её повтор. В конце 1920-х, по налоговым оценкам (Saez–Zucman), топ-1% владел примерно 40% национального капитала; дальше последовали крах 1929 года и Великая депрессия. Локальные пики 2000 и 2007 годов (около 30%) совпали с дотком-крахом и ипотечным кризисом. Напротив, минимум неравенства, «Великое сжатие» 1930–1970-х, был создан политикой, а не рынком: прогрессивные ставки до 91%, сильные профсоюзы, антитраст, социальные программы. Историческая закономерность состоит в том, что каждый предыдущий пик концентрации заканчивался кризисом, а каждый кризис — сжатием неравенства. Единственное исключение — сегодняшний цикл: после 2008 и 2020 годов антикризисная политика (количественное смягчение, нулевые ставки, чеки) не сжала, а усилила концентрацию. Самокоррекция системы, работавшая целый век, в этот раз не сработала.
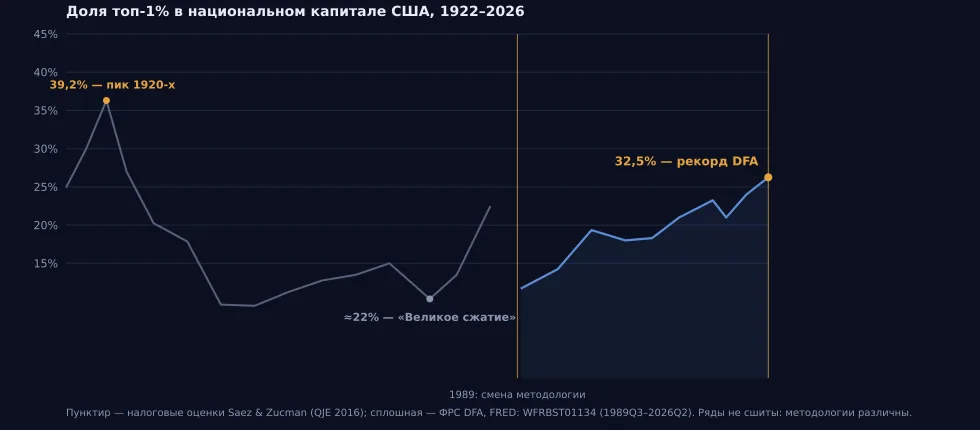 Рис. 11 — Доля топ-1% в национальном капитале США, 1922–2026, %. До
1989 года — оценки по налоговым данным (Saez–Zucman), с 1989 года — статистика ФРС (DFA).
Пока эта система работала, концентрацию компенсировали два механизма. Первый — индустриальный лифт: в 1950-е обрабатывающая промышленность давала около 27% ВВП и до трети занятости, а профсоюзы и GI Bill превращали фабричную смену в средний класс. Второй — экспансия доллара: Бреттон-Вудс (1944) и нефтедоллар (1974) заставили весь мир копить американскую валюту, и США могли импортировать товары, экспортируя инфляцию. Сегодня оба механизма проседают одновременно: доля промышленности в ВВП упала примерно до 10%, доля доллара в мировых резервах — с 71% в 2000 году до примерно 57%.
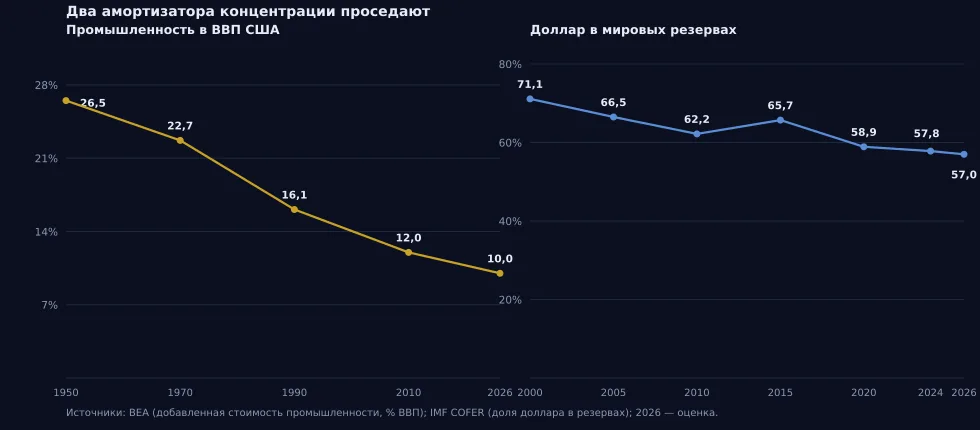 Рис. 12 — Два механизма концентрации: доля обрабатывающей
промышленности в ВВП США (слева) и доля доллара в мировых валютных
резервах (справа). Источники: BEA, IMF COFER; 2026 — оценка.
Здесь нужна демографическая поправка, без которой сравнение эпох обманчиво. Население США выросло с примерно 225 миллионов в 1979 году до примерно 340 миллионов сегодня, поэтому сырые цифры занятости занижают деиндустриализацию. Чтобы сохранить долю промышленной занятости 1979 года в пересчёте на душу населения, сегодня понадобилось бы около 29–30 миллионов фабричных рабочих мест; фактически есть примерно 13 миллионов, то есть 44% от уровня 1979 года. Кроме того, это другая популяция: доля родившихся за рубежом достигла примерно 15–16%, распределение образования стало «гантелью» (около 11% взрослых с высшим образованием в 1970-м против примерно 38% сейчас), а нынешняя нижняя половина работает не на фабриках, а в сервисах, где производительность и зарплаты растут структурно медленно. Новая индустрия нанимает мало и выбирает техников: фабрика чипов TSMC в Аризоне стоит примерно 65 миллиардов долларов инвестиций и порядка 6 тысяч прямых рабочих мест, тогда как сталелитейный завод 1950-х давал десятки тысяч. Старый механизм физически не поднимает сегодняшнюю когорту.
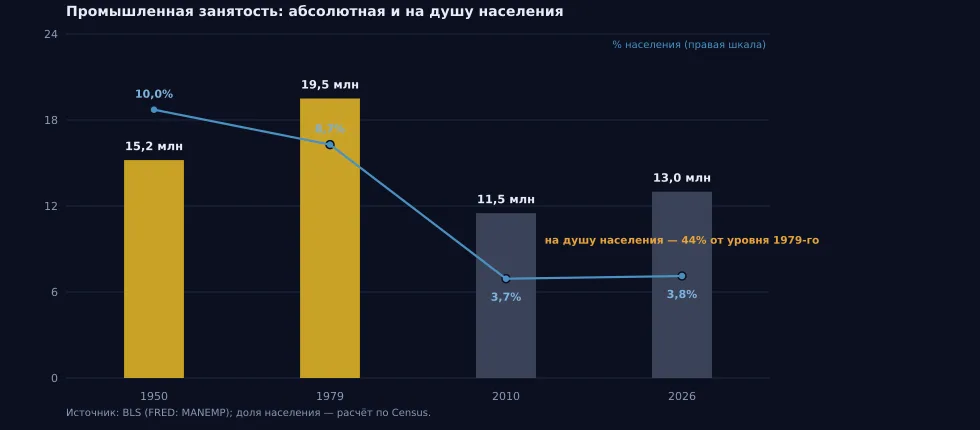 Рис.
13 — Занятость в обрабатывающей промышленности США: миллионы рабочих
мест (бары) и процент населения (линия). Источник: BLS, Census; 2026 —
оценка.
Демография меняет и оптику самого богатства. Средний капитал домохозяйства в США — около 1,37 миллиона долларов (185 триллионов на 134,8 миллиона семей), но медианное домохозяйство владеет лишь примерно 220 тысячами. Разрыв в шесть раз означает, что «средняя температура» описывает верхнюю половину распределения, а не страну в целом. Наконец, рост населения сам по себе работает на владельцев активов: домохозяйства формируются быстрее, чем строится жильё (дефицит оценивается в 4–6 миллионов юнитов), и чем больше семей конкурирует за ограниченный пул акций и недвижимости, тем сильнее механизм, автоматически переносящий богатство к уже владеющим. Каждый новый «не-владелец», входящий в экономику, усиливает тех, кто владеет.
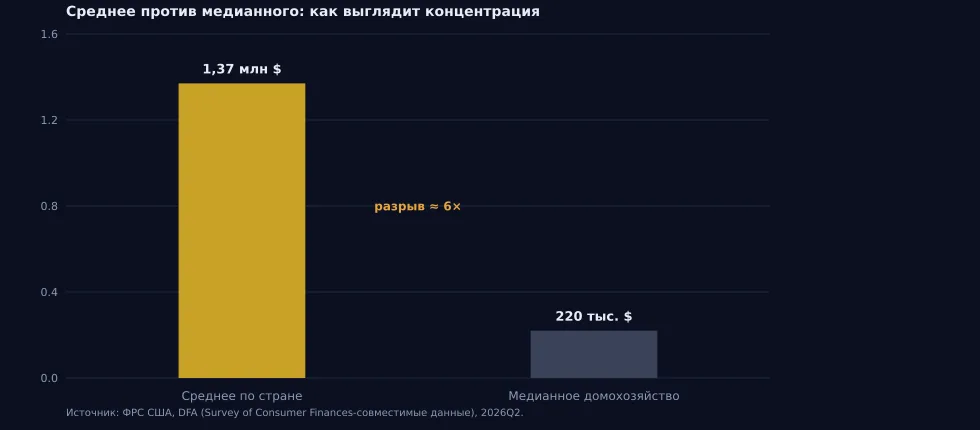 Рис. 14 — Средний и медианный чистый капитал домохозяйства США, 2026
год. Источник: расчёт по данным ФРС (DFA) и SCF; медианное значение —
оценка.
7. Концентрация капитала и структурные сдвиги
Механику, которая превращает концентрацию в структурный вызов для экономики, можно описать через три силы. Первая — предельная склонность к потреблению падает с богатством: семья со 100 тысячами долларов тратит почти весь доход, миллиардер физически не способен потратить и доли процента своего денежного потока. Доля такого доллара, ушедшая в потребление, ниже, чем у нижних децилей: часть перетёкшего наверх возвращается в экономику инвестициями и кредитом, но с запаздыванием и в иной форме. Вторая — капитал растёт быстрее зарплат (r > g), причём скорость увеличивается с размером: крупному капиталу дешевле кредит, сильнее лоббизм, доступнее налоговая оптимизация и монопольные ренты. Третья — рентная фильтрация: современный капитал во всё большей степени ориентирован на транзакционные ренты, от байбэков (около 1 триллиона долларов в год у S&P 500) до аренды и комиссий. Часть каждого доллара байбэка могла бы стать зарплатой или дивидендами; в формате выкупа она достаётся держателям акций — концентрированной группе.
Особенность этой конфигурации в том, что она подрывает спрос, которым кормится сама экономика. На потребительские расходы приходится около 68% ВВП США, и по оценкам Moody's топ-10% уже дают около половины всех трат. Отсюда «K-образное потребление»: бум люксовых брендов соседствует с бумом долларовых магазинов. Нижние 50% владеют 2,3% капитала, но генерируют около 18% потребительского спроса. Экономика держится на тех, чей доход уходит первым. Исторически систему поддерживали два механизма. Сначала частный кредит — карточки, автокредиты, студенческие займы, который работал до момента кризиса 2008 года. Затем эстафету принял государственный долг, который уже перевалил за примерно 125% ВВП при процентных выплатах свыше 1 триллиона долларов в год. Без этих механизмов спрос падает и наступает кризис; с ними — растёт системный долг, и кризис откладывается ценой усиления уязвимости. Доходность 30-летних облигаций на максимумах с 2002 года показывает, что предел второго механизма уже виден на рынке.
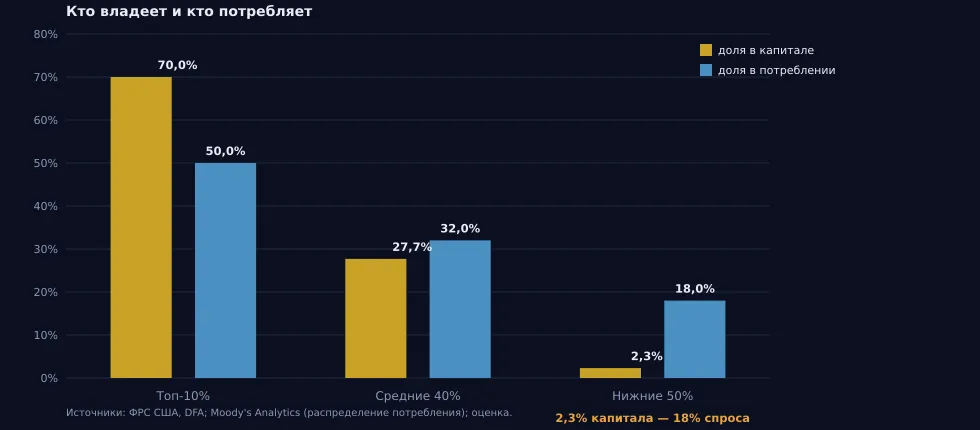 Рис. 15 — Три силы в цифрах: доля групп домохозяйств в национальном
капитале и в потребительских расходах, %. Источники: ФРС (DFA), Moody's
Analytics; оценка.
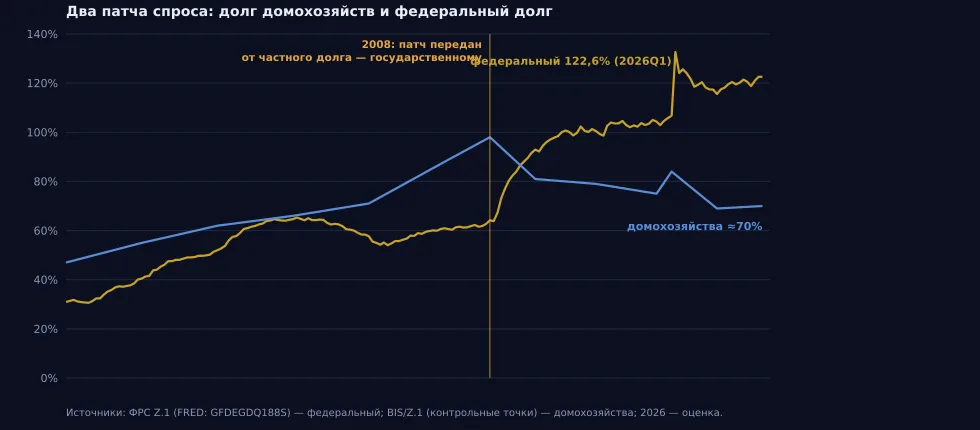 Рис. 16 — Два механизма поддержки спроса: валовый федеральный долг и
долг домохозяйств, % ВВП США. Источник: FRED; 2026 — оценка.
Есть и более глубокая рамка, предложенная в экономической литературе. Джованни Арриги в работе «Долгий двадцатый век» сформулировал наблюдение, восходящее к Фернану Броделю: каждая гегемония мировой экономики — Генуя, Голландия, Британия, США — завершается фазой, когда капитал уходит из производства в финансы. Формула, которую можно сформулировать так: финансизация — признак поздней фазы цикла. Британия 1890–1914 годов — хрестоматийный пример: промышленное лидерство отдано Германии и США, а капитал жил на заморских инвестициях и комиссиях Сити. Американские симптомы той же фазы налицо: финансы и недвижимость дают около 21% ВВП против примерно 16% в 1980-м, число публичных компаний с 1996 года сократилось вдвое (с примерно 8 000 до примерно 4 200), доля молодых фирм упала с 12–13% до примерно 8%, корпоративные наценки выросли с примерно 20% до примерно 60%, а рыночная капитализация достигла примерно 220% ВВП против исторической нормы 85–100%. Венчурный капитал, который должен быть антидотом, сам стал спекулятивным: стоимость входа на передний край ИИ измеряется сотнями миллионов и миллиардами долларов, а вендорное финансирование по кругу (инвестор покупает акции клиента, клиент закупает у инвестора) воспроизводит схему телеком-овербилдинга 1999–2001 годов в неизмеримо большем масштабе.
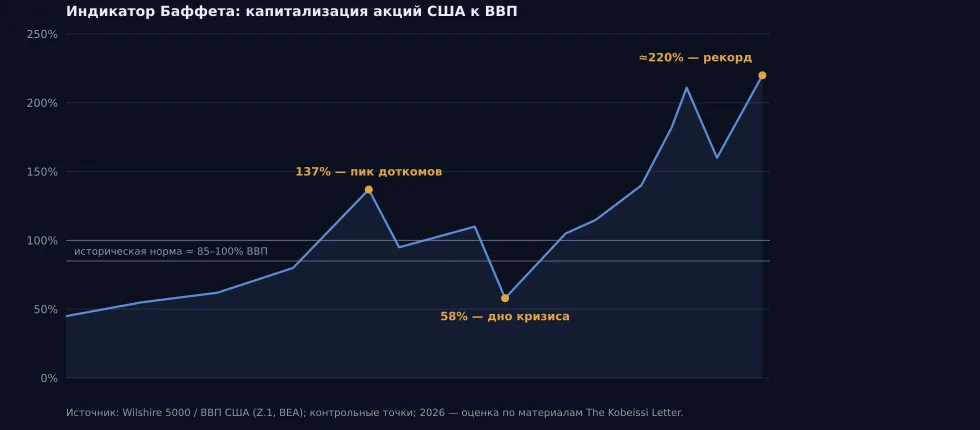 Рис. 17 — Индикатор Баффета: рыночная капитализация акций США к ВВП,
%. Источник: оценка по данным Wilshire 5000/FRED; 2026 —
оценка.
Две оговорки удерживают от однозначных выводов. Во-первых, поздние фазы длятся десятилетиями: британская заняла около полувека, американская финансизация идёт с 1980-х, и она может растянуться на поколение. Во-вторых, США — аномалия против исторического шаблона. Британия к 1913 году потеряла и промышленность, и денежную власть, тогда как США совмещают рентную структуру с технологическим лидерством и долларовой привилегией. Но главный прежний выхлоп — внешняя экспансия — закрыт. Мировая торговая открытость стоит на плато с 2008 года (уровень 1913 года мир восстанавливал восемьдесят лет), рынки дробятся на тарифно-санкционные блоки, а мировые военные расходы достигли примерно 2,7 триллиона долларов. Когда капиталу некуда выходить наружу, его энергия направляется не в новые рынки, а в поляризацию внутри и конфликты снаружи. В этом смысле вопрос «что дальше» уже не только экономический.
8. Факторы будущего: ИИ, облигации и открытые вопросы
В прогнозной части материала выделяются два двигателя, которые, по мнению авторов, могут усилить разрыв и дальше. Первый — ИИ-революция: капиталоёмкие технологии приносят основную выгоду владельцам капитала (оборудования, моделей, вычислительных мощностей), а не наёмным работникам, поэтому рост производительности конвертируется в прибыль и капитализацию, минуя зарплаты. Второй — инфляция, которая, судя по жёсткости госрасходов, ещё не побеждена окончательно. Сочетание этих сил делает повторение «сжатия» неравенства 1990-х или 2010-х маловероятным.
Если остаются сомнения, авторы предлагают смотреть на рынок облигаций. Доходность 30-летних казначейских облигаций США поднялась до максимумов с 2002 года на фоне рекордного дефицита федерального бюджета. Длинные ставки задают фундаментальную стоимость денег в экономике: чем они выше, тем дороже ипотека, кредиты бизнеса и тем сильнее конкуренция за сбережения частных инвесторов. В такой среде пассивное хранение денег на депозите и счёте гарантированно проигрывает инфляции после налогообложения.
Как и любой сильный тезис, картина допускает возражения, и честный разбор обязан их привести. Во-первых, «средний класс» — размытое понятие: потребление нижних 50% поддерживают трансферты и дешёвый кредит, поэтому по уровню жизни падение выглядит мягче, чем по капиталу. Во-вторых, доля топ-1% подходила к 30% ещё в 2000 году, и часть текущего роста может быть переоценкой активов, которая обратима при коррекции рынка. В-третьих, DFA ФРС не полностью учитывает пенсионные обязательства, из-за чего положение средних групп выглядит хуже, чем оно есть с учётом будущих выплат. Само направление тренда — медленная концентрация капитала наверху — фиксируется независимо: в данных ФРС, в опросах SCF, в налоговой статистике. Но признаки институционального износа — это уже факты, а не прогнозы: в августе 2025-го после неудачного пересмотра данных была уволена глава BLS, а по обзору AP администрация с февраля 2025-го минимум 31 раз признана судами нарушившей собственные предписания.
9. Рим как предупреждение
Сравнивать нынешнего американского президента с Калигулой соблазнительно и бесполезно: Калигула пришёл в 37 году, когда республика давно умерла, а умирала она сто лет — от Гракхов до Цезаря. Убивали её не безумцы, а механизм. На механизм и стоит смотреть.
К середине II века до н. э. Рим жил на дань: хлеб из Сицилии и Египта, налоги с Азии, собираемые откупщиками-публиканами. Дешёвое зерно разоряло италийского крестьянина, землю скупали в латифундии с рабским трудом, и тот, кто раньше кормил и вооружал республику, превращался в безземельного горожанина. Тиберий Гракх в 133 году до н. э. предложил вернуть землю тем, кто на ней работал, и был убит сенаторами — дальше республика решала такие вопросы только силой. Американский аналог придумывать не нужно: банкротства фермеров по главе 12 выросли в 2025 году на 46%, до 315 дел; в апреле 2026-го их подано 62 — больше, чем в любой месяц с 2020 года; фермерский долг идёт к рекордным 624,7 млрд долларов. Причины частные, но структура знакома: тот, кто производит еду, платит за условия, которые задаёт кто-то другой.
Рента искажает и политику. В 54 году до н. э. подкуп на консульских выборах разросся настолько, что ставка по займам под кандидатов поднялась с 4 до 8% — это из письма Цицерона, позже в том же письме названа цена: 10 миллионов сестерциев за голос одной центурии. Выборы стали рынком допуска. В Америке голоса не покупают, но допуск стоит дорого: на выборах 2024 года штаб Харрис потратил около 875 млн долларов против 355 млн у Трампа, а кампания Трампа впервые собрала больше от крупных доноров, чем от мелких. Деньги определяют не победителя — они определяют, кто вообще доходит до финала.
Милость принцепса в Риме измерялась местом за столом: утренние визиты клиентов, положение на ложе при ужине, откупа и снисхождение в суде — нигде не записывалось. 29 сентября 2026 года в Белом доме ужинали около тридцати руководителей технологических компаний; схему рассадки президент выложил в соцсеть — сам между главой Nvidia и Маском, Цукерберг и Пичаи рядом — и объявил, что лидеры подписали «конституцию» саморегулирования ИИ, до этого называя опасения по его поводу «обманом». Эти люди не одно целое: Маск и Тиль вложились в победу заранее, Цукерберг пришёл после — ужин в Мар-а-Лаго, миллион в инаугурационный фонд, отказ от сторонней проверки фактов при висящем над компанией антимонопольном иске. Это клиенты, а не единомышленники. Элита раскололась, как римская, и именно внутри неё решается исход.
Допуск стал рентой и в деньгах публичных. Завод General Dynamics в Месквите по оценке армии обошёлся в 533 млн долларов и не выпустил ни одного годного снаряда: конгресс заранее снял часть закупочных ограничений, подрядчик получал оплату за этапы, а не за результат — устройство, которое римляне называли откупом: плата за право, а не за результат.
Той же зимой это устройство стало видно буквально. Белый дом снёс Восточное крыло и объявил бальный зал на частные деньги «без затрат для налогоплательщиков»: смета выросла со 100 млн до 400 млн, список из 37 жертвователей опубликовали в октябре — Amazon, Apple, Alphabet, Microsoft, Meta, Palantir, Lockheed Martin, Booz Allen. Alphabet к этому моменту выплатила 24,5 млн долларов по мировому соглашению с президентом из-за блокировки его аккаунта. Договор между Белым домом, Службой национальных парков и фондом раскрыли только через суд — по иску Public Citizen; он допускает анонимность доноров и не содержит защиты от конфликта интересов. По расчёту организации, 14 из 27 известных корпоративных доноров за полгода получили новые или расширенные госконтракты на 50 млрд, 16 фигурируют в федеральных расследованиях; сама организация оговаривает, что это не доказательство причинности — контрольной группы нет, Lockheed и без зала получает десятки миллиардов. Доказывать и не нужно: достаточно устройства. Тот, кто платит за здание принцепса, имеет дела перед принцепсом, а перечень плательщиков закрыт для проверки. Суды дважды сказали, что без согласия Конгресса строить нельзя; Верховный суд пятью голосами против четырёх позволил продолжать, не рассматривая сути. Пока спор шёл, зал достроили на две трети.
Август не отменял республику — он «восстановил» её: сенат, магистратуры и выборы остались, содержание ушло. За это он получил власть, потому что обещал то, чего республика давать перестала: мир после гражданских войн и хлеб. Отсюда вопрос к Америке — не «кто станет Калигулой», а какое обещание она перестала выполнять: защищённое сбережение, рабочее место, понятные правила, возможность строить за разумный срок. Часть общества готова заплатить свободой за предсказуемость, если ничего другого ей не предлагают: принципат возникает не как заговор, а как платёж.
Но у Америки есть то, чего у Рима не было: письменная конституция, федерализм, независимая пресса, регулярные выборы с признанием результата. Это не гарантия, а различие — и оно превращается в проверочный список. Проходят ли выборы и признаются ли итоги. Подчиняется ли исполнительная власть судам. Остаются ли независимыми статистика и центральный банк. Свободна ли пресса. Держит ли Конгресс бюджет. Пока ответы положительные — это затянувшаяся поздняя фаза, а не конец. Если они начнут меняться, Рим уже показал, как это выглядит: сначала всё остаётся на месте.
Что показывают данные
Данные ФРС фиксируют структурный сдвиг, который трудно вписать в прежние модели. Совокупный капитал растёт рекордными темпами, но его распределение становится всё более концентрированным, а механизмы, которые исторически компенсировали эту концентрацию, работают слабее или не работают вовсе.
Была ли это необратимая поздняя фаза в духе Арриги и Броделя или перегрев перед новой волной роста, заранее не скажет никто: поздние фазы исторически длятся десятилетиями. Но одно ясно: правила сохранения капитала, работавшие в 2010-х, в текущих условиях требуют пересмотра. В мире, где денежная единица систематически теряет в цене, долгосрочные сбережения, выраженные только в номинале, оказываются под давлением. Понимание этой механики — уже половина защиты от неё. Вторая половина — трезвая оценка фазы, в которой эта механика работает.
Поздние циклы гегемонов, как показывает историческая рамка, заканчиваются не мягкой посадкой, а сменой правил игры. Вопрос в том, когда и в какой форме это произойдёт в этот раз.
Источники и материалы
- The Kobeissi Letter. «The middle class is gone» — тред в X (Twitter), 3 октября 2026. x.com/KobeissiLetter/status/2106396378259681615
- Board of Governors of the Federal Reserve System. Financial Accounts of the United States (Z.1), раздел Distributional Financial Accounts (DFA), 2026.
- US Bureau of Labor Statistics. Consumer Price Index (CPI-U), ежемесячные публикации, 2020–2026.
- US Department of the Treasury. Daily Treasury Par Yield Curve Rates, 30-Year Treasury Constant Maturity, 2026.
- Saez E., Zucman G. Wealth Inequality in the United States since 1913 // Quarterly Journal of Economics, 2016 (оценки доли топ-1% до 1989 года).
- Arrighi G. The Long Twentieth Century. Verso, 1994 (рамка «финансизация — признак поздней фазы»).
- Moody's Analytics. Оценка распределения потребительских расходов по децилям, 2025.
- IMF. Currency Composition of Official Foreign Exchange Reserves (COFER), 2000–2026.
- American Farm Bureau Federation. Market Intel: Farm Bankruptcies Continued to Climb in 2025, февраль 2026; USDA farm income forecast, 2026.
- Public Citizen. Ballroom Billions, ноябрь 2025; USA Today: What's in the contract for the White House ballroom?, апрель 2026.
- Reuters. Supreme Court lets Trump's White House ballroom construction continue, 31 августа 2026.
- Associated Press. Review of federal court order violations, 2026.