
Деньги создаются из долга
Как денежная система упирается в энергию, доставку, удобрения, землю и политику
Эта статья о том, почему в октябре 2026 года одновременно подорожали газ, перевозка нефти и сами деньги, и почему всё это связано. Она соединяет три слоя. Первый — денежный: как через долг создаются почти все деньги. Второй — физический: почему долг упирается в энергию, танкеры, удобрения, металлы и почву. Третий — политический: почему Ближний Восток и Украина стали не просто новостями, а узлами, через которые дорожает весь мир.
Часть I. Деньги и долг
Четыре новости октября
Вот что произошло в октябре 2026 года.
- Газ. 13 октября цена газа на нидерландском хабе TTF (главный европейский ориентир цены газа) превысила 1 000 долларов за тысячу кубометров. К 23 октября она дошла примерно до 1 090.
- Ставка. В сентябре Федеральная резервная система США (ФРС) под руководством нового председателя Кевина Уорша повысила ставку по федеральным фондам до 3,75–4,00%. Это первое повышение с июля 2023 года. Очередное заседание назначено на 27–28 октября. По протоколам сентября, большинство участников допускали ещё одно повышение до конца года. К концу октября рынок закладывал скорее паузу: более свежие данные по инфляции ослабили ожидания нового шага.
- Золото. Унция ходила около 4 000–4 150 долларов и к 24 октября вернулась примерно к 4 000. Рекорд остался в январе: спот доходил до 5 589 долларов, фьючерс COMEX до 5 627.
- Перевозка нефти. 9 октября Bloomberg вышел с оценкой: доставка нефти из США в Китай подорожала до рекордных около 80 миллионов долларов за рейс; 13 октября её пересказал Datamar News. 22 октября Bloomberg назвал уже около 60 миллионов. В пересчёте на баррель это десятки долларов только за доставку.
По отдельности это обычная месячная сводка: газ, ставка, золото, танкеры. Но вместе они складываются в цепочку.
Цепочка выглядит так:
- деньги создаются из долга;
- долг требует постоянного роста;
- рост упирается в энергию, доставку, удобрения, металлы и землю;
- эти ресурсы лежат в уязвимых точках карты;
- конфликт в такой точке удорожает всю систему;
- инфляция становится устойчивой, ставки остаются высокими;
- высокий долг давит на бюджеты;
- бюджетам приходится быстрее продавать и отдавать ресурсы;
- общественная модель начинает трескаться.
Откуда берутся деньги
Представьте бухгалтера в банке. Клиент просит кредит в 100 тысяч. Бухгалтер не достаёт деньги из сейфа, а делает две записи: «клиенту на счёт +100» и «клиент должен банку 100». Деньги и долг появились в один момент, из одной операции.
Этот образ упрощён. Настоящий банк не может записать сколько захочет: его ограничивают собственный капитал, требования регулятора, оценка риска и то, что кому-то нужны эти кредиты. Но суть передана верно: новый депозит и новое долговое обязательство рождаются одновременно.
Дальше работает цепочка. Заёмщик тратит деньги, они оседают на счетах в других банках, и те получают возможность выдавать собственные кредиты. Так денежная масса растёт цепочкой. Это настоящий механизм. Старая школьная версия («приняли вклад, 10% оставили в резерве, остальное выдали») объясняет его плохо. Банк Англии в 2014 году показал: банк не передаёт чужие вклады дальше, он сначала выдаёт кредит и этим создаёт депозит. А главный тормоз здесь не резерв, а капитал банка, риск и спрос заёмщиков.
Классическую схему описывает брошюра ФРС Modern Money Mechanics. Государство выпускает облигации (расписки с обязательством вернуть сумму с процентами). Центральный банк создаёт деньги под их покупку. Коммерческие банки продолжают процесс кредитами.
Не все деньги одинаковы, и это стоит знать:
- наличные и резервы — это обязательства центрального банка;
- депозиты в банках рождаются при кредитовании;
- когда центральный банк покупает облигации (это называется количественным смягчением), он сначала создаёт резервы, а не деньги на руках у людей;
- бюджетные выплаты создают депозиты и без банковского кредита.
Поэтому точнее сказать не «все деньги — долг», а так: значительная часть современных денег родилась из кредита и живёт как обязательство по нему. Обслуживание этого обязательства требует постоянного потока денег.
Отсюда практический вывод. Деньги в такой системе растут вместе с кредитом, а когда кредит сжимается, они исчезают вместе с депозитами. Система не любит остановок: каждому старому долгу нужен новый поток.
Ставка — цена долга
Ставка центрального банка — это цена денег, созданных из долга. Бытовой образ — ипотека с плавающей ставкой: ставка выросла, платёж вырос. Так же дорожают автокредит, заём компании и государственный долг. Каждый процентный пункт удорожает обслуживание долга и его рефинансирование (так называют погашение старого долга новым). Образ упрощён: у государства долги растянуты по срокам, и ставка действует на платежи не мгновенно, а постепенно.
В октябре ФРС держит деньги дорогими, потому что инфляция в США оказалась выше ожиданий из-за энергии. Но здесь ловушка. Часть инфляции возникает не от избытка денег, а от физической дороговизны энергии, перевозки, страховки, удобрений, металлов и продовольствия.
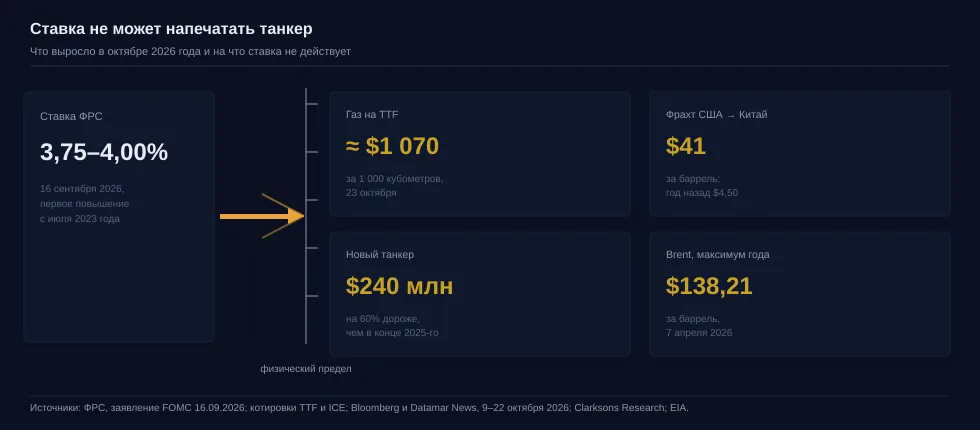
Ставка не может напечатать танкер.
Ставка не может быстро построить медный рудник.
Ставка не может вернуть чернозём.
Ставка не может открыть Ормузский пролив.
Ставка не может отменить военную надбавку в страховке.
Центробанк лечит одну причину инфляции, а вторая от него не зависит. Плохо и то, что эта борьба сама утяжеляет долг: каждый пункт ставки удорожает обслуживание уже накопленного.
2020–2026: дешёвые деньги и кто их получил
Факты. 26 марта 2020 года ФРС обнулила норму обязательных резервов для банков США. Ставка ушла почти к нулю. Баланс ФРС вырос примерно с 4 до почти 9 трлн долларов к 2022 году: центральный банк скупал облигации. Бюджет США добавил около 6 трлн долларов поддержки по трём антикризисным программам.
Результат виден в данных ФРС о распределении богатства (Distributional Financial Accounts). Чистый капитал домохозяйств США (всё, чем они владеют, минус долги) вырос со 101,8 трлн долларов в первом квартале 2020 года примерно до 185,7 трлн к середине 2026-го, то есть на 83%. Цифру нужно читать осторожно:
- отсчёт идёт от дна ковидного обвала; от пика конца 2019 года (около 107,6 трлн) рост составляет около 72%;
- это номинальные доллары; если принять, что доллар потерял за это время около 23% покупательной способности, реальный рост заметно меньше: около 40%;
- значение 2026 года — оценка по аналитическим обзорам, ФРС при каждом выпуске уточняет историю.
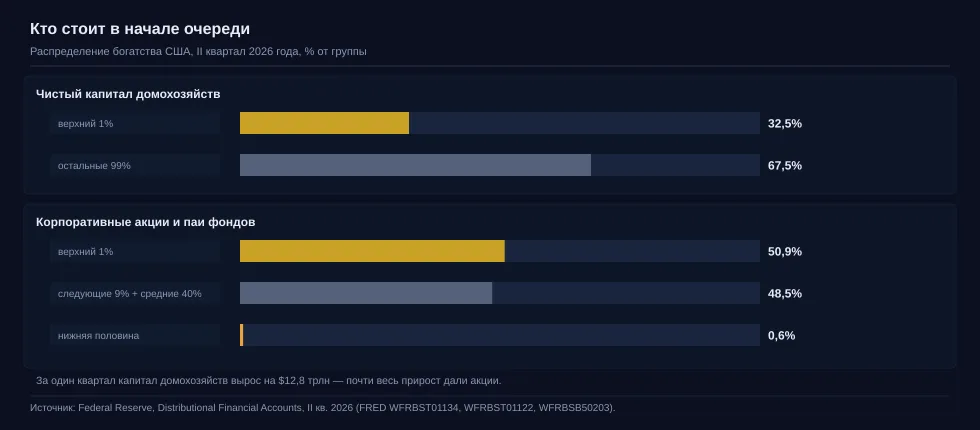
Доля верхнего 1% домохозяйств во втором квартале 2026 года достигла 32,5% — рекорда с 1989 года, когда начались наблюдения. По корпоративным акциям и паям картина ещё контрастнее: верхний 1% держит 50,9% всех бумаг, верхние 0,1% — 25%, а у нижней половины населения остаётся 0,6%. У верхних 0,1% акции составляют около трёх четвертей собственных финансовых активов, у нижней половины больше половины активов — недвижимость (оценки на данных ФРС).
Рост цен на активы часто объясняют отменой резервов. Это слабое объяснение: после 2008 года резервов в системе и так было с избытком, а в 2020 году ФРС лишь закрепила сложившуюся практику. Настоящие каналы были другие: покупки облигаций центробанком, бюджетные вливания, нулевые ставки и рост стоимости активов.
Инфляция и дешёвые деньги работают как перераспределение. Это давно описано и называется эффектом Кантильона: кто первым подходит к раздаче новых денег, тот покупает по старым ценам, а кто получает их последним, платит уже по новым. Банки, бюджет и владельцы активов стоят в начале очереди. Зарплаты, пенсии и вклады — в конце. Что сильнее раздуло цены активов — бюджетные выплаты, покупки облигаций или нулевые ставки, — экономисты оценивают по-разному.
Проценты и вечный рост долга
Кредит создаёт депозит и одновременно обязательство вернуть больше, чем создано. Отсюда тезис критиков системы: в момент выдачи кредита денег на проценты не существует. Образ — музыкальные стулья: музыка играет, пока выдают новые кредиты, и никто не хочет, чтобы она остановилась.
Экономисты отвечают: возвращать всё одновременно не нужно. Деньги обращаются, долг рефинансируется, эмиссия продолжается, а обязательство одного человека — это актив другого. Это тоже честный довод.
Но обе стороны согласны в главном: обслуживание накопленного долга стало крупной нагрузкой на мировую экономику. В октябре 2026 года МВФ снизил прогноз роста мировой экономики до 3,1% и предупредил, что растущие процентные платежи подводят развивающиеся страны к долговому кризису.
Система не рухнет завтра, но номинально она обязана расти: новыми деньгами, новыми кредитами, рефинансированием, инфляцией, перераспределением доходов. Иначе старому долгу нечем платить. Когда именно это закончится, сказать нельзя. Предсказаний краха было много, и они не раз не сбывались. Статья описывает механику, а не называет дату.
Инфляция как налог без закона
Инфляцию называют скрытым налогом. Это образ, а не юридический термин. Но арифметика проверяемая. По индексу потребительских цен Бюро статистики труда США, за товары, которые в 1913 году стоили доллар, в 2025 году платят примерно 32–33 доллара. Покупательная способность доллара за век упала примерно на 97%. Бытовой образ: одна и та же корзина продуктов стоит всё дороже, а зарплата остаётся прежней.
Инфляция бывает двух видов, и их легко перепутать:
- денежная: денег и кредита стало больше, чем товаров;
- физическая: товаров не хватает или их дорого доставить — дорогие энергия, перевозка, страховка, удобрения, металлы, продовольствие.
Инфляция октября 2026 года заметно физическая. У такого налога нет закона, ставки и кассира. Его не вводили, и его не отменят. Его платят каждый раз, когда цена переходит от производителя к покупателю. Вывод такой: инфляция не сводится к печатанию денег. Это ещё и плата за физическую сложность мира.
Часть II. Физический потолок
Энергия лежит под всеми ценами
Экономика держится на энергии: она превращается в движение, тепло, свет, химию, транспорт, интернет, оружие, удобрения и еду. Когда энергия дорожает, дорожает всё: добыча ресурсов, переработка руды, удобрения, перевозки, страхование, электричество, оборона. «Виртуальное» тоже: дата-центры и сети работают на электричестве, просто счёт приходит с задержкой.
Нефть Brent в октябре 2026 года, по фьючерсам ICE, шла примерно от 100 до 117 долларов за баррель. Годовой диапазон оказался шире: от 61 доллара в январе до 138 в апреле. Спотовые оценки EIA в середине месяца расходились с фьючерсом почти на 20 долларов, поэтому в тексте назван именно фьючерсный ряд. Газ на TTF — свыше 1 000 долларов за тысячу кубометров. Здесь нужна оговорка: TTF обычно котируется в евро за мегаватт-час, а перевод в доллары за тысячу кубометров — рыночная оценка из сообщений, она зависит от курса и методики.
Напряжение вызвано географией: угроза Ормузскому проливу, атаки хуситов в Красном море, обход Африки, последствия конфликта с Ираном, рост страховки, нехватка танкеров. Ормуз, Баб-эль-Мандеб и Суэцкий канал — это не точки на карте, а клапаны мировой энергетики. Когда их сжимают, дорожает вся цепочка.
Ближний Восток: война вокруг Ормуза
Факты. 28 февраля 2026 года США и Израиль начали воздушную кампанию против Ирана. В ответ Иран фактически перекрыл Ормузский пролив — узкий проход, через который до войны шла примерно пятая часть мировых потоков нефти и газа. По сообщениям, позже было перемирие и подписан меморандум о прекращении войны и блокад пролива, но 8 июля временное соглашение между США и Ираном рухнуло: Иран ударил по нескольким торговым судам. Сам орган управления проходом (Persian Gulf Strait Authority) Иран создал ещё в мае 2026 года, 27 мая против него ввела санкции OFAC. Иран считает небезопасными суда, которые не согласуют с этим органом свои переходы. США заявляют, что пролив контролируют они и их партнёры, держат военно-морскую блокаду Ирана и сопровождают суда.
Октябрь. Это самый тяжёлый месяц для судоходства с начала войны.
- По данным аналитической компании Kpler, с 28 сентября по 4 октября в проливе поражены 10 танкеров; по данным британского центра UKMTO, с 6 по 14 октября зафиксировано ещё 15 атак.
- По данным Международной морской организации (IMO), к 14 октября насчитывалось 113 инцидентов с торговыми судами, погибли не менее 24 моряков.
- 22 октября Тегеран заявил, что за одну ночь семь танкеров загорелись или были повреждены, попав под удар или на мины. Газеты пишут о растущих опасениях возвращения к полномасштабной войне.
- По Kpler, экспорт нефти через Ормуз в неделю до начала октября составлял около 8,5 млн баррелей в сутки (примерно на 40% ниже довоенной нормы), а за семь дней до 13 октября — около 11,6 млн.
- Нефть всё чаще перегружают с судна на судно в Оманском заливе: это защищает от ударов, но требует больше судов. Рейс танкера из Персидского залива в Китай подорожал до рекордных 1,4 миллиона долларов в сутки, в пять с лишним раз дороже довоенного уровня (Bloomberg и Baltic Exchange).
Параллельно продолжается война в Йемене, в которую Саудовская Аравия вмешалась в 2015 году, возглавив коалицию против хуситов после того, как те заняли Сану и сместили признанное правительство. Годы кампании не принесли Эр-Рияду решающего результата, а хуситы, по сообщениям, сегодня атакуют аэропорты, нефтяные объекты и суда, связанные с королевством.
Королевство, рассчитывавшее диктовать условия в регионе, столкнулось с противником, который оказался сильнее ожиданий.
Для денежной цепочки это главный физический шок года. Война идёт не вокруг денег, но она ломает доставку энергии, а платит за это весь мир через цены, страховку и ставки. Дальнейший ход событий предсказывать не берусь: ни перемирие, ни возвращение войны не стали бы сюрпризом.
Доставка: когда дорога дороже груза
Фрахт — это плата за перевозку груза. Бытовой образ: такси в метель до аэропорта стоит как половина билета. Билет «дорогой», хотя самолёт не изменился. Так и с нефтью: сама нефть подорожала не настолько, а доставка съела почти половину её цены.
Факты по отчёту Bloomberg от 9 октября, который 13 октября пересказал Datamar News. Перевозка нефти из США в Китай стоила около 80 миллионов долларов за рейс — больше стандартного запуска ракеты Falcon 9 (около 74 миллионов). Это примерно 41 доллар за баррель, а год назад в среднем было около 4,50. При цене WTI около 91 доллара фрахт составлял около 45% цены нефти. Брокер SSY отметил, что с поправкой на инфляцию это самые высокие ставки с появления супертанкеров в 1960-х годах. Глава Vitol Рассел Харди сказал: «Судов действительно недостаточно, чтобы покрыть весь спрос».
Класс судна в пересказе не назван. Но арифметика указывает на супертанкер VLCC: 80 миллионов при 41 долларе за баррель — это около 1,95 миллиона баррелей, а VLCC возит около двух. Это расчёт редакции, а не цитата.
Свежая оценка Bloomberg от 22 октября — около 60 миллионов за рейс, и такая цена уже душит спрос. Расхождение объясняют классом судна, типом сделки, скачками цен, топливом, портовыми сборами и страховкой. Суть одна: только за доставку баррель дорожает на десятки долларов.
Почему танкеров не хватает:
- общая нехватка нефтяных танкеров;
- маршруты перестроены после войны с Ираном;
- трафик через Ормуз восстановился примерно до 80–82% довоенного уровня; при этом около 40% нефти Залива и так идёт в обход пролива, по трубопроводам Саудовской Аравии и ОАЭ, а суммарный экспорт Среднего Востока в октябре оказался выше довоенного;
- ближневосточные производители перегружают нефть с судна на судно у Ормуза, и каждый рейс удлиняется примерно на неделю;
- часть судов идёт в обход Африки, избегая хуситов;
- повреждённые суда стоят в ремонте;
- пустые переходы для перегруппировки флота съедают провозную способность.
Последствия уже видны. Маржа нефтепереработчиков сжимается: Repsol, по оценке RBC, могла упасть с 36 долларов за баррель в третьем квартале до примерно 15 в октябре. Продавцы Западной Африки дают скидки, чтобы компенсировать дорогую доставку в Китай. Современный танкер стоит около 240 миллионов долларов, более чем на 60% дороже, чем в конце прошлого года (Clarksons Research).
Отдельный слой — страховка. Военная надбавка в полисе размазывает цену войны по каждому баррелю. Её платит не тот, кто стреляет, а покупатель топлива на другом конце маршрута.
Вывод для читателя: инфляцию создают не только деньги и ставки. Её создаёт и физическая невозможность быстро и дёшево возить энергию между континентами. Военный риск одного региона превращается в налог на перемещение ресурсов для всех.
Удобрения: цена газа превращается в цену хлеба
Азотные удобрения (аммиак, мочевину) делают в основном из природного газа. Дорогой газ бьёт по удобрениям напрямую. Цепочка короткая: газ, аммиак, удобрения, урожай, продовольствие, спокойствие в обществе.
По сообщениям аналитиков, выпуск удобрений в странах Персидского залива и Европе уже сократился из-за цен на газ и перебоев с поставками. Фосфорные подорожали из-за сбоев в доставке. Фермеры во многих регионах сокращают нормы внесения. Фермер видит счёт за удобрения и может сократить норму сразу. Урожай покажет это через сезон, цена хлеба отреагирует ещё позже. Значит, последствия октября 2026 года покупатель увидит в 2027-м, особенно на Ближнем Востоке и в Северной Африке, где зерно и удобрения ввозные. Дорогой хлеб не раз становился политическим взрывателем. Поэтому октябрь опасен не только сегодняшними ценами, но и тем, что закладывает напряжение на следующий год.
Медь и цена капитала
Медь нужна электросетям, электромобилям, возобновляемой энергетике, оборонным системам, дата-центрам, кабелям и двигателям. Лучшие месторождения давно освоены, руда беднеет. Чтобы получить ту же тонну меди, нужно переработать больше породы, а значит, потратить больше энергии, воды, химии, денег и времени на разрешения. По отраслевым оценкам, медной отрасли на ближайшие десятилетия нужны сотни миллиардов долларов инвестиций.
Здесь долг и физика замыкаются в петлю:
- новые рудники строят в кредит;
- дорогой кредит замораживает проекты;
- замороженные проекты обеспечивают будущий дефицит;
- дефицит держит цены высокими, а они разгоняют инфляцию;
- инфляция заставляет центробанки держать ставки высокими;
- высокие ставки снова удорожают проекты.
То же с никелем, алюминием, литием, кобальтом, редкоземельными металлами, ураном, калием, фосфатами и сталью. Проблема не в том, что ресурс «кончился». Проблема в том, что каждая следующая тонна требует больше энергии, капитала, воды, перевозки и политического контроля.
Почва: то, что не напечатаешь
Деньги можно создать кредитом, почву — нет. Чернозём, гумус, почвенные организмы, способность удерживать влагу и запас микроэлементов формировались столетиями. Удобрения поддерживают их частично, деньгами заменить нельзя.
Растения выносят из почвы азот, фосфор, калий, кальций, магний, серу и микроэлементы. Страна, которая экспортирует урожай и не возвращает органику в поля, вывозит собственное плодородие. Это можно назвать экспортом виртуального плодородия. Минеральные удобрения поддерживают объём урожая, но не восстанавливают структуру почвы, органический углерод и биологическую жизнь.
Часть исследователей считает, что у высокоурожайных сортов выросла масса, а питательная плотность (белок, минералы, витамины) отстаёт от неё. Этот «эффект разбавления» изучен, но оценки спорят друг с другом, и опираться на него всерьёз можно только со ссылками на конкретные работы.
Для долговой системы это важно. Долг требует роста. Рост требует дешёвой еды и экспортной выручки. Экспортная модель выжимает ренту из земли быстрее, чем почва успевает восстановиться. Финансовый цикл начинает пожирать биологический.
Часть III. Мир вокруг долга
Азия как главный ресурсный вызов
Глубинный конфликт века не сводится к противостоянию Запада и России. Он в индустриальном развитии Китая, Индии и других азиатских стран. Около четырёх миллиардов человек в Китае, Индии, Юго-Восточной Азии, Пакистане и Бангладеш пока потребляют намного меньше, чем жители развитых стран. В начале века американец расходовал электроэнергии в разы больше китайца и во много раз больше индийца, как и нефти, металлов и продовольствия.
Когда эти страны приблизятся к развитому уровню, мировой системе грозит не абстрактный «дефицит», а резкий рост стоимости добычи, переработки, перевозки и страхования. Новые потребители получают более трудные месторождения: дальше, глубже, дороже. Поэтому развитие стран дорожает с ускорением.
Ресурсная конкуренция, борьба за морские маршруты и энергетические узлы обсуждались в открытой аналитике задолго до 2022 года. Это не доказательство единого тайного плана. Ссылки на конкретных аналитиков (например, на Джорджа Фридмана и Stratfor) в окончательной версии нужно давать с точными названиями работ.
Россия как ресурсный узел
Россия в этой картине не только военный противник и ядерная держава, но и крупнейший ресурсный хаб: нефть, газ, уголь, никель, палладий, платина, алюминий, титан, железная руда, удобрения, зерно, лес, Арктика, чернозёмы, пресная вода.
Для Китая и Индии она поставщик и способ меньше зависеть от морских путей, которые контролируют США и их союзники. Для Европы она десятилетиями была источником дешёвой энергии, на которой стояла промышленная модель, прежде всего немецкая.
Для США российские потоки — рычаг давления на европейскую энергетику и на сотрудничество России с Китаем.
Поэтому санкции, заморозка резервов, потолки цен, контроль страховки и перевозки — не только «наказание», но и борьба за управление ресурсными потоками Евразии. Три вопроса к любому потоку: кто покупает, кто перевозит, кто страхует. Тот, кто отвечает на второй и третий, держит поток крепче, чем владелец месторождения: скважину не заберёшь, а маршрут перенаправить можно. Это не значит, что кто-то хотел физически забрать недра. Достаточно контролировать расчёты, страховку, технологии и маршруты.
Европа: потеря дешёвой энергии
После Холодной войны европейская модель стояла на четырёх опорах: дешёвый российский газ, открытые рынки Китая и США, американский зонтик НАТО, низкие оборонные расходы при щедрой социальной политике. После 2022 года конструкция сломалась. Газ заменили дорогим сжиженным, прежде всего американским. Китай стал конкурентом. США просят больше тратить на оборону. Промышленность уходит туда, где энергия дешевле. Социальная модель сжимается под инфляцией, ценами на энергию и старением населения.
Спорить о намерениях бесполезно, лучше смотреть на результат. Европа стала зависимой от американского газа, безопасности, технологий и финансовых рынков и превращается в ресурсно-рыночную периферию трансатлантической системы. Это скорее асимметрия структуры, чем чей-то злой умысел.
Европа: улицы и ещё один виток долга
В октябре давление вышло на улицы. С 17 по 19 октября протесты прошли минимум в пяти странах Евросоюза, в том числе во Франции, Италии, Португалии и Бельгии (агентские сообщения); ещё одна волна прошла в Албании, которая в Евросоюз не входит. Поводы — цены на энергию и сокращение бюджетов, хотя во Франции движение началось со школьных блокад, а топливная тема подтянулась позже. Масштаб был заметный: во Франции за первые два дня задержали 1 206 человек, за выходные счёт задержаний по стране пошёл на 2 400, участников насчитали около полумиллиона. Комендантский час вводили точечно. В Париже с 23:00 до 06:00, в ночи с 22 по 26 октября, полиция закрывала площадь Республики и часть квартала Ле-Аль; префект писал, что мера оказалась действенной. Похожие ограничения объявили Ницца, Лион, Лилль и Марсель. Бельгийский сюжет связывает деньги с улицей чище других: премьер Барт Де Вевер предложил срезать 10 миллиардов евро из бюджета, и в ту же неделю студенты вышли на улицы Брюсселя и Льежа, полиция задержала 195 человек. На ноябрь назначены всеобщие забастовки: 20 ноября в Италии и в ноябре в Испании, первая за четырнадцать лет.
Это продолжение той же денежной цепи:
- энергия дорожает, топливная инфляция входит в цены всего;
- центробанки поднимают ставки, и долг дорожает;
- правительства режут расходы, чтобы обслуживать долг;
- люди выходят на улицы;
- правительства берут новый заём, чтобы смягчить недовольство;
- долг растёт.
Круг замыкается, а запаса у Европы остаётся всё меньше: промышленность теряет маржу, население стареет, долговые потолки близко. Каждая уступка улице оборачивается новым займом и новым процентом.
Два узла мировой системы
Военная карта октября не случайна: два региона выделяются там, где бои совпали с ключевыми ресурсными и транспортными узлами.
Ближний Восток (Красное море, Персидский залив). Ключевые ресурсы — нефть, газ, сжиженный газ, нефтехимия, удобрения. Узлы — Ормуз, Баб-эль-Мандеб, Суэц. Сильнее всех страдают Европа, Китай, Индия, Япония, Турция и Африка. Дорогая энергия удорожает перевозку, удобрения и еду, еда разгоняет инфляцию и тянет за собой ставки.
Украина, Россия, Причерноморье. Ключевые ресурсы — зерно, масла, удобрения, металлы, энергосистема, порты, недра. Узлы — черноморские порты, трубопроводы, железные дороги. Страдают Европа, Ближний Восток, Африка, Азия и сами Украина и Россия. Разрушенная логистика создаёт дефицит продовольствия и металлов, растут цены и военные расходы, долг давит на бюджеты.
Октябрь 2026 года показывает, как военная география превращается в инфляционную: там, где стреляют, дорожает весь мир.
Часть IV. Украина
Хронология: конфликт начался не в 2022 году
Украинский сюжет не объяснить событиями 2026 года. Он живёт в длинном споре о безопасности, суверенитете и внешних союзах.
Украина и НАТО
- 2003: Концепция национальной безопасности Украины закрепила перспективу членства в альянсе.
- 2004–2008: при Викторе Ющенко курс стал публичным: реформы армии, учения, стандарты совместимости.
- 2008: Бухарестский саммит заявил, что Украина и Грузия станут членами НАТО. Плана действий по членству не дали.
- 2010: при Викторе Януковиче Украина вернулась к внеблоковому статусу.
- 2014: после аннексии Крыма и войны на Донбассе внеблоковый статус отменили.
- 2015–2019: военная реформа, стандарты НАТО, совместные учения.
- 2019: курс на членство в ЕС и НАТО закрепили в Конституции.
Россия и НАТО
- 2007: Мюнхенская речь Владимира Путина с резкой критикой расширения альянса.
- 2008: после Бухареста Москва стала прямо заявлять о недопустимости вступления Украины и Грузии.
- 2014: после Крыма и Донбасса начались системные заявления о недопустимости военной инфраструктуры НАТО на Украине.
- 17 декабря 2021: МИД РФ опубликовал проекты договора с США и соглашения с НАТО с запретом дальнейшего расширения.
- 2022: тема НАТО стала одним из публичных обоснований войны.
- 2022–2025: НАТО подтверждало перспективу членства Украины, прямого приглашения не давало.
Хронология не доказывает единый замысел. Она показывает другое: геополитический слой кризиса документирован давно, и игнорировать его в разговоре о деньгах, долге и ресурсах нельзя.
События на Украине можно уложить в три такта.
Первый такт — таран (2022–2024). Война удешевляет активы и переводит бюджет на внешние деньги. Собственные доходы уходят на фронт.
Второй такт — долговая зависимость (2024–2025). Кредиторы (МВФ, ЕС, страны G7) ставят условия: реформы, аудит, независимые регуляторы. Финансирование постепенно превращается в управление.
Третий такт — доступ к активам (2025–2026). Восстановление открывает внешнему капиталу доступ к будущим ресурсным потокам на условиях, которые в мирное время получить было бы труднее.
Заморозка фронта в этой логике не просто пауза, а фиксация достигнутого. Рамка не требует плана «разрушить и забрать». Достаточно структуры: война удешевляет активы, долг даёт рычаг, восстановление открывает доступ. Она описывает структуру, а не народ Украины и его выбор. Три такта — интерпретация автора: совпадение дат — аргумент, но не доказательство.
Фонд и минералы. 2 октября 2026 года американо-украинский инвестиционный фонд закрыл первую сделку по критическим минералам: около 30 миллионов долларов ушли в проект добычи урана, бериллия, редкоземельных металлов и циркония. Локальный партнёр по сделке — украинская BGV Group Геннадия Буткевича; портфель фонда оценивался примерно в 70 миллионов долларов по пяти проектам. Соглашение о полезных ископаемых Рада ратифицировала в мае 2025 года (338 голосов). По нему половина новой ресурсной ренты, то есть дохода от разработки недр, направляется в фонд, где американская сторона участвует на равных правах. Слово «рента» здесь требует осторожности: в документах и комментариях «рента», «выручка» и «доход» путают, и для строгой оценки нужен текст соглашения.
Земля. За пять лет после снятия моратория, с июля 2021 года, украинские реестры зафиксировали свыше миллиона гектаров проданной сельскохозяйственной земли: к марту 2026-го Держгеокадастр считал 334 803 сделки на 1,001 миллиона гектаров, к июню аналитики KSE — 512,8 тысячи сделок на 1,154 миллиона. Сто крупнейших агрохолдингов концентрируют около 5,35 миллиона гектаров, ещё около 600 тысяч гектаров крупных хозяйств остались на территориях под контролем России. Из сводных данных не видно, что именно продавалось: паи, государственная земля, аренда или передача в управление.
Приватизация. Программа большой приватизации 2026 года включает Одесский припортовый завод, «Сумыхимпром», «Индар» и другие предприятия. Аукционы прошли ровно в месяц статьи — и покупателей не нашли. «Сумыхимпром» выставлялся 13 октября со стартовой ценой около миллиарда гривен: это третья неудачная попытка. ОПЗ выставлялся 19 октября примерно за 4,3 миллиарда гривен, но заявок не поступило вовсе. На 20 октября были назначены торги по Демуринскому горно-обогатительному комбинату и «Мотордеталь-Конотоп».
Фронт. 21 октября официальный Киев допустил заморозку линии фронта как первый шаг к перемирию. Владимир Зеленский уточнил позицию: линию соприкосновения он готов зафиксировать, признавать оккупированные территории российскими не будет. По сообщениям, подтверждённым Белым домом и генеральными штабами обеих стран, 23 октября договорились о локальном прекращении огня в районе Алешек Херсонской области; даты старта расходятся, Белый дом называл 29 октября, военные обеих сторон — 27-е. Технические консультации Украины, России и США запланированы на первую половину ноября.
Официальные позиции и другие объяснения
Американская и украинская стороны описывают фонд как инструмент восстановления, устойчивости энергетики и прозрачных инвестиций. По их заявлениям, каждая сделка возвращает деньги в украинскую экономику. Критики видят в том же фонде долговую зависимость и передачу ресурсной ренты внешним игрокам.
Есть и другие разумные объяснения, и отбрасывать их нельзя:
- Украине нужны деньги на войну и восстановление;
- МВФ, ЕС и США требуют реформ как условие денег;
- борьба с коррупцией и теневой экономикой — тоже мотив;
- частный капитал иначе не привлечь;
- часть украинских элит видит цель в интеграции в западные финансовые и правовые институты;
- война разрушает инфраструктуру и сужает выбор;
- часть элит покупает безопасность экономической привязкой к США и ЕС;
- ресурсный национализм: монетизировать недра и землю ради бюджета;
- глобальная конкуренция за критические минералы шире сюжета «захвата Украины».
Украина стала точкой пересечения военного конфликта, долгового давления, ресурсного потенциала и конкуренции внешних центров силы. Она остаётся пока субъектом, но действует внутри жёсткой структуры зависимости.
Часть V. Рынки, капитал и богатство
Капитал, который качает сам себя
Факты. Американские компании выкупают собственные акции: порядка триллиона долларов в год в последние годы (точную цифру за нужный год стоит взять у S&P Dow Jones Indices). Выкуп сокращает число акций, и прибыль на одну акцию растёт, даже если сама прибыль не выросла. Часть выкупов оплачивается заёмными деньгами. Значительная часть вознаграждения руководителей компаний выплачивается акциями, поэтому менеджеру выгодно поднимать цену акции.
Индекс S&P 500 за десять лет вырос примерно на 14–15% годовых с учётом дивидендов (около +313% к августу 2026 года по расчёту на фонде SPY). Это заметно быстрее, чем стоит заём для крупной компании. Пока так, занимать и выкупать акции выгодно. Это поддерживает цену, цена оправдывает новые выкупы и новые займы.
Это петля, которая качает сама себя: дешёвый кредит, выкуп акций, рост цены, новый кредит.
Факты. В 2026 году петля сбавила ход. По данным S&P Dow Jones Indices, Alphabet и Meta за первое полугодие выкупили ноль собственных акций и направили около 130 миллиардов долларов в ИИ-капитал: дата-центры, сети, оборудование. Meta при этом заняла на рынке 24,9 миллиарда. Дешёвые деньги не исчезли, их перехватил ИИ-капитал, который строит мощности вместо повышения цены акции.
Замечание.
- Рычаг работает в обе стороны. Если доходность рынка упадёт ниже стоимости займа, долг останется, а выгода исчезнет. Прогнозы крупных банков на следующее десятилетие заметно ниже прошлой доходности (порядка 3–7% годовых), но это прогнозы, и они могут ошибаться.
- Выкупы, по оценкам аналитиков, в основном оплачиваются из свободных денег компаний, а не только из займов.
- Часть роста цен — это реальный рост прибыли компаний, а не только дешёвые деньги.
Цена ожиданий
Коэффициент P/E показывает, во сколько годовых прибылей оценивает компанию рынок. P/E 20 означает: за рубль годовой прибыли инвесторы платят двадцать рублей. Для всего рынка лучше смотреть на долгосрочный показатель Шиллера (CAPE): цена к средней прибыли за десять лет с поправкой на инфляцию. Он сглаживает случайные скачки.
Факты. Исторически CAPE американского рынка составляет около 17,8. На 1 июля 2026 года он был около 41, а на пике перед крахом доткомов, в декабре 1999 года, достигал 44,2. После того пика индекс Nasdaq с марта 2000 по октябрь 2002 года потерял около 78%. Обычный P/E индекса по прибыли за прошлый год в конце июля 2026 года был около 28,5 (расчёт Multpl по данным Шиллера), к 23 октября он снизился примерно до 26 (Multpl). Форвардный P/E по ожидаемой прибыли, по расчёту J.P. Morgan на 30 сентября, около 19 (FactSet на 23 октября — 18,7): это цена будущих прибылей, а не сегодняшних.
Образ: очередь за дефицитным товаром. Люди стоят, потому что стоят другие, а очередь растёт сама, даже если товара не стало меньше.
Замечание.
- CAPE почти не помогает угадать, что будет в следующем году. Прошлые пики предшествовали коррекциям с задержкой от нуля до примерно восьми лет.
- Сравнивать разные десятилетия не вполне честно: менялись бухгалтерские правила, состав индекса (сейчас много технологических компаний с высокой маржой) и уровень ставок.
- Индекс тянет вверх небольшая группа гигантов. У большинства из них есть реальная огромная прибыль. По данным на 24 октября 2026 года, прогнозный P/E у Nvidia около 24,5, у Apple около 32. Исключение — Tesla: около 216.
Для части компаний цена держится на ожиданиях, а не на сегодняшней прибыли, и рынок уязвим, если ожидания не оправдаются, для заметной части крупных компаний цена акции важнее прибыли. Историю Amazon можно читать в обе стороны: инвесторы годами платили за веру в рост, и эта вера в итоге подтвердилась прибылью. Если бы не подтвердилась, получился бы пузырь.
Один человек — как миллион?
Вопрос стоит давно: как в обществе, где технологии так развиты, один человек получает столько же, сколько миллион других? У этого есть объяснения.
- Масштаб. Программу или платформу написали один раз, а пользуются миллионы, и каждый следующий пользователь почти ничего не стоит.
- Победитель забирает почти всё. Сетевые эффекты делают лидера рынка всё сильнее: мессенджер нужен там, где сидят все.
- Доход от владения растёт быстрее дохода от труда. Именно это показывают данные ФРС о доле верхнего 1%.
Защитники такой системы отвечают, что основатель владеет долей компании, создавшей ценность для миллионов, и это не зарплата за час работы. Критики отвечают, что доход часто идёт от рыночной власти, льгот и слабых налогов, а не только от вклада человека. Экономисты тут не едины. О слове. Слово «накопление богатства» подразумевает, что человек долго работал и откладывал. Но речь о другом: капитал сам порождает доход, и этот доход не требует труда. Точнее подходят «концентрация собственности» и «доход от владения».
Детям не должно быть достаточно жить на проценты с капитала, накопленного отцом. Против этого обычно предлагают не менять деньги, а вводить налог на наследство: одни называют его справедливым, другие говорят, что он бьёт по тем, кто копил и работал. Идея «жить на доход от владения» упирается и в то, что проценту есть второе объяснение: это плата за то, что человек отказывается тратить деньги сейчас, и за риск потери.
Финансовый капитал. Старую схему «деньги, товар, больше денег» всё чаще заменяет схема «деньги, больше денег»: доход приходит от роста цены владения, а не от продукта.
Такая модель плохо совместима с долгосрочным развитием и накапливает риск, а когда и чем это закончится, неизвестно. Критики напомнят, что о тупике капитализма говорили не раз (1930-е, 1970-е, 2008 год), и система каждый раз перестраивалась. Другие экономисты считают, что оценки отражают реальные будущие прибыли. Накопленные риски в глобальной экономике требуют перехода в другую формацию.
Часть VI. Выходы
Деньги от распределения, а не от долга
Если деньги появляются через распределение богатства в обществе, а не при выдаче кредита, кредит остаётся, но становится передачей уже накопленного, а не созданием нового. Банку пришлось бы брать чьи-то реальные сбережения. Тогда не нужно платить проценты за деньги, которых никто не создавал, и меньше риск пузырей на кредитном плече.
Идея не нова. Ирвинг Фишер в 1930-х предлагал так называемый «Чикагский план» со стопроцентным резервированием. В 2018 году в Швейцарии проводили референдум об инициативе «суверенных денег», и её отвергли.
Замечание.
- Кредит дорожает, а крупные долгие проекты (энергетика, порты, шахты) финансировать труднее: придётся брать из сбережений, акций и государственных фондов.
- Кто-то должен решать, сколько денег выпустить и как их распределить. Если выпуск превысит рост производства, инфляция вернётся и без банковского кредита. Проблема переезжает от банков к тому, кто определяет выпуск.
- Рынок создаёт кредитные суррогаты везде, где есть спрос: расписки, рассрочки, займы между компаниями.
Деньги Гезеля
Сильвио Гезель (1862–1930) предлагал «свободные деньги»: деньги только как средство обмена, без процентов. Чтобы их не копили, он предлагал сделать так, чтобы они теряли стоимость при хранении, чтобы их тратили или вкладывали. Бытовой образ: деньги «ржавеют». Похожие деньги в Европе были и раньше: с XII по XV век в обороте были брактеаты, которые ежегодно теряли часть стоимости.
Практическая проверка была в 1932–1933 годах в австрийском городке Вёргль. Местные деньги с таким правилом быстро пошли в оборот и оживили торговлю. Опыт был маленький и короткий, его остановил Национальный банк Австрии, поэтому о работе на уровне страны судить нельзя. Идею высоко оценивали Фишер и Кейнс, но в основном как идею.
Это близко к мысли автора о доходе без труда, но не совпадает с ней. Гезель борется с накоплением денег и процентом, а не с тем, откуда деньги берутся, а кредит в его схеме остаётся. Деньги, теряющие стоимость, бьют по деньгам, а не по капиталу: их переложат в землю, дома, акции и бизнес. Предвидеть блокчейн Гезель не мог: он умер в 1930 году. Сегодняшние сторонники цифровых денег говорят, что в цифровых деньгах такое правило ввести технически легко, и поэтому идею можно проверить на практике.
Блокчейн и прозрачность
Один из возможных выходов, на который надеются сторонники цифровых денег, — реестр, в котором видно, кто и сколько денег создал, и меньше посредников между государством и человеком. Тогда проще видеть, кто и сколько выпустил, а часть комиссий исчезает.
Замечание. Технология сама по себе проблему не решает. Кредит можно выдавать и в блокчейне, и там тоже бывает кредитное плечо. Пузыри и пирамиды в криптомире возникали не раз: обвалы FTX и Terra/Luna в 2022 году. Посредники тоже не ушли: люди пользуются биржами, кошельками и стейблкоинами, которыми управляют частные компании. Станет ли система устойчивее, зависит от правил выпуска и кредитования, а не от самой технологии.
Итог
Старая колониальная модель, в которой метрополии забирали сырьё, а колонии молчали, уже не работает в чистом виде. Бывшие колонии и ресурсные страны требуют свою долю дохода, переработку на месте, расчёты в своих валютах, доступ к технологиям и право выбирать между центрами силы. Новая модель ещё не построена. Мир живёт в переходной фазе, где финансы, ресурсы и война снова стали одним целым.
Долговая система умеет создавать деньги. Но она не умеет создавать дешёвую энергию, безопасные морские пути, танкеры, страховую ёмкость, медные рудники, удобрения, чернозём, пресную воду, устойчивые государства и доверие.
Поэтому октябрь 2026 года показывает не просто «дорого»: финансовая машина начала упираться в физическую базу, на которой стоит.
Пока деньги создаются из долга, а долг упирается в нефть, газ, танкеры, медь, удобрения, землю и политику, цепочка будет повторяться. Дорогая энергия бьёт по перевозке, перевозка по ценам, цены толкают ставки вверх, ставки утяжеляют долг, долг давит на бюджеты, бюджеты давят на людей. С другими странами, валютами и датами. Это не прогноз, а описание механики.
На что смотреть самому
Чтобы не зависеть от чужих предсказаний, можно следить за показателями, которые публикуются открыто.
- Ставка ФРС и протоколы заседаний. Ближайшее решение объявят 28 октября.
- Цены на газ (TTF) и нефть (Brent). Растут ли они вместе с ценой доставки.
- Ставки на перевозку нефти. Сообщения Bloomberg, Datamar и брокеров.
- Атаки на суда в Ормузе и объёмы экспорта нефти через пролив. Данные UKMTO, IMO и Kpler.
- Золото. В 2026 году оно вело себя как индикатор реальных ставок и риска: рекорд в январе на ожиданиях смягчения, потом падение на четверть, когда ФРС перешла к повышению. Классическая логика «золото растёт, когда доверие к долговым деньгам падает» в этом году давала обратный сигнал.
- Доля бюджета, которая уходит на проценты по долгу. Данные министерства финансов США и МВФ.
- P/E и CAPE рынка и доля верхнего 1% в богатстве. Данные ФРС и Роберта Шиллера.
- Доходность 10 летних казначейских бумаг и премия за срок. Когда ФРС снижает ставку, а длинные доходности растут, рынок требует плату за риск, а не за политику.
- Аукционы Минфина и отчёты TIC. Соотношение заявок, доля дилеров, отклонение средней цены. TIC раз в месяц отвечает на вопрос, кто кредитует США: нерезиденты или внутренние фонды.
- Капвложения гиперскейлеров и долг под дата-центры. Отчётный капекс, облигационные выпуски Meta и Oracle, private credit под дата-центры. Это скорость нового топлива: рынок капитализирует доход, который ещё не получен. Маркс называл такую конструкцию фиктивным капиталом. Alphabet и Meta в первом полугодии 2026-го не выкупали акции и направили в стройку 130 миллиардов долларов. Петля не исчезла, она сменила топливо.
- Связанные сделки и вендорное финансирование. Производитель чипов инвестирует в покупателя своих чипов, подрядчик кредитует заказчика. Замер прост: доля бэкилога, обеспеченная обязательствами тех же сторон.
- Амортизация против капекса. Срок списания чипов в отчётах против их реального ресурса. Когда срок в отчёте длиннее ресурса, отчётная прибыль завышена.
P/E и CAPE рынка, вес десяти крупнейших компаний в индексе. Данные ФРС и Роберта Шиллера. Равновзвешенный индекс против обычного показывает, держит ли рынок всё на десяти именах. Это доля верхнего 1% внутри самого рынка, измеримая ежедневно.
- Замеры толпы. Маржинальный долг FINRA, доля однодневных опционов, окно IPO. Толпа входит с плечом на поздней фазе, поэтому плечо и есть её замер.
Как читать эту статью. Цель статьи представить данные читателю в виде дайджеста событий и тенденций. Она намеренно упрощена: механизмы создания денег, причины инфляции, мотивы государств и компаний на деле сложнее, и вокруг них идут серьёзные профессиональные споры. Факты и цифры в тексте даны с датами и источниками, а то, что не удалось подтвердить, помечено словами «по сообщениям». Выводы и причинные связи — мнение автора, и читатель вправе с ним не соглашаться. Проверяйте цифры по первоисточникам и делайте собственные выводы. Это общее рассуждение, а не финансовый совет.
Источники
- Federal Reserve System. Modern Money Mechanics.
- Bank of England. Money Creation in the Modern Economy, 2014.
- Federal Reserve Board. Distributional Financial Accounts (DFA), выпуски 2026 года; Financial Accounts of the United States (Z.1).
- U.S. Bureau of Labor Statistics. Consumer Price Index, инфляционный пересчёт 2025 года.
- Federal Reserve. Решение FOMC от 16 сентября 2026 года; протоколы сентябрьского заседания; материалы к заседанию 27–28 октября 2026 года.
- International Monetary Fund. World Economic Outlook, октябрь 2026 года.
- Биржевые котировки Brent, TTF и золота, октябрь 2026 года.
- Datamar News. Shipping U.S. Oil to China Now Costs More Than a Rocket Launch, 13 октября 2026 года (пересказ отчёта Bloomberg от 9 октября). https://datamarnews.com/noticias/shipping-u-s-oil-to-china-now-costs-more-than-a-rocket-launch/
- Bloomberg. Oil Tankers Plying the US-China Route Command \$60 Million — It's Crushing Demand, 22 октября 2026 года.
- Отраслевые оценки SSY, Clarksons Research, Vitol и RBC приведены в сообщениях Bloomberg и Datamar News, октябрь 2026 года.
- Al Jazeera. Iran steps up Hormuz surveillance, 14 октября 2026 года; US and Iran both claim control of Strait of Hormuz, 17 октября 2026 года.
- CNBC. Rebounding oil exports through Strait of Hormuz are vulnerable to stepped-up Iranian tanker attacks, 6 октября 2026 года; Tanker attacks in Strait of Hormuz surge to wartime high, 9 октября 2026 года.
- USNI News. October Sees Near Daily Strikes on Ships in Hormuz, 9 октября 2026 года.
- The Washington Post. Iran says 7 oil tankers attacked in the Strait of Hormuz, 22 октября 2026 года.
- NATO. Bucharest Summit Declaration, 2008.
- Верховная рада Украины: закон о внеблоковом статусе 2010 года; отмена внеблокового статуса 2014 года; конституционные поправки 2019 года.
- МИД РФ. Проекты договора о гарантиях безопасности между США и РФ и соглашения о гарантиях безопасности между НАТО и РФ, 17 декабря 2021 года.
- Пресс-релизы Министерства финансов США и украинские официальные документы по американо-украинскому инвестиционному фонду, октябрь 2026 года.
- Постановление Верховной рады о ратификации соглашения о полезных ископаемых, май 2025 года.
- Публичные реестры приватизации и рынка земли Украины, 2026 год.
- Держгеокадастр и KSE: данные рынка земли Украины, 2026 год; Фонд государственного имущества Украины: результаты аукционов большой приватизации, 13–20 октября 2026 года.
- Агентские сообщения о протестах в странах Евросоюза, 17–19 октября 2026 года; сообщения о бюджетном предложении правительства Бельгии и об интервью Владимира Зеленского, октябрь 2026 года.
- Префектура полиции Парижа. Постановление №2026-01407 от 22 октября 2026 года о частичном комендантском часе, 22–26 октября.
- Reuters: сообщения о локальном перемирии в Херсонской области и позиции Киева, 20–23 октября 2026 года.
- Отраслевые данные FAO, IFA, IEA, S&P Global и CRU по удобрениям, почвам, металлам и энергетике использованы как контекстные оценки.
- Данные Роберта Шиллера по CAPE (Shiller PE), расчёт на июль 2026 года; расчёт доходности S&P 500 по фонду SPY (август 2026 года); данные по прогнозному P/E крупных компаний, октябрь 2026 года.
- S&P Dow Jones Indices: данные о выкупах акций, первое полугодие 2026 года; отчётность Alphabet и Meta за тот же период.
- Silvio Gesell. Die natürliche Wirtschaftsordnung, 1916; Irving Fisher. 100% Money, 1935; итоги швейцарского референдума об инициативе «Vollgeld», 2018.