
Одна и та же модель в Китае стоит около миллиона рублей, а в России — почти вдвое дороже. Дело не только в налогах и сборах. В цене отражается и то, каких производств в стране нет. Проследим за шестьюдесятью годами истории одиннадцати стран и разберёмся, почему собственный конвейер ещё не делает страну автомобильной державой.
Две цены одной машины
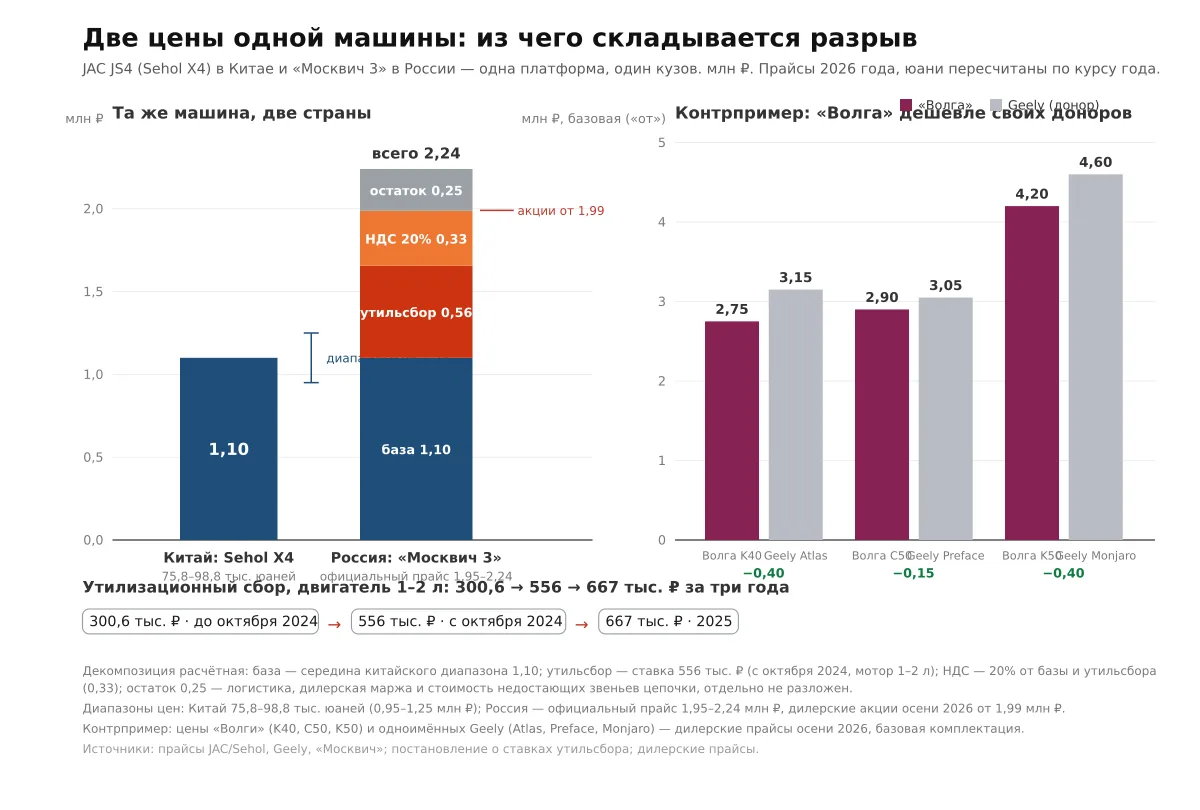
«Москвич 3» — близкий родственник китайского JAC JS4, который на внутреннем рынке Китая продаётся под названием Sehol X4. У машин одинаковые кузов и платформа. В Китае такая машина стоила 75,8–98,8 тысячи юаней — примерно 0,95–1,25 млн рублей по текущему курсу. В России он же продаётся по официальному прайсу за 1,95–2,24 млн, дилерские акции осени стартуют от 1,99 млн (2026 год). Получается почти двукратная разница в цене.
Почему одна и та же модель в двух странах стоит так по-разному? Самый простой ответ — продавцы слишком много накручивают. Но и объяснение «разницу составляет цена отсутствующей производственной цепочки» не вполне верно. На цену влияют три основных фактора. Первый фактор — налоги и сборы. Утилизационный сбор взимается и при ввозе готового автомобиля, и при производстве машины в России. Однако производитель может получить компенсацию в виде субсидии, если выполнены требования по локализации. Как увидим на примере «Москвича 3», нужного порога достигают не все. Для автомобилей с двигателем объёмом один-два литра ставка с октября 2024 года выросла с 300,6 до 556 тысяч рублей и затем продолжила индексироваться. К ней добавляется НДС. Уже одни эти платежи объясняют значительную часть разницы. Второй фактор — логистика и дилерская наценка. Третий — состояние самой промышленности: насколько развита местная сеть поставщиков. Может не оказаться местного поставщика, который выпускает пружины, контроллеры или детали литья. Может не быть и инженерной школы, способной объединить такие компоненты в собственный продукт. После 2022 года многие звенья этой цепочки пришлось искать заново. За каждое недостающее звено в итоге кто-то платит. В ценнике эти причины не разделены: покупатель видит одну итоговую сумму. А состояние промышленности приходится оценивать по другим признакам — баллам локализации, происхождению и возрасту платформы, составу поставщиков. На этом и построен дальнейший разбор.
Марка «Волга» показывает, почему одного ценника недостаточно. Марка вернулась: с 19 июня 2026 года продаются кроссовер K40 от 2,75 млн, седан C50 от 2,9 млн и флагман K50 от 4,2 млн рублей. По данным СМИ и сертификационных баз, под ними лежат платформы Geely: K50 повторяет Monjaro, K40 построен на Atlas, C50 на Preface. Представители бренда отрицают сотрудничество с Geely. Само по себе это не доказывает обратного, но сходство моделей остаётся предметом обсуждения. Так вот: одноимённые Geely в России стоят дороже своих двойников. У «Волги» пока нет собственной производственной цепочки, однако это не означает, что её цена обязательно выше цены исходной модели. На цену влияет не один фактор: местная сборка и выбранное позиционирование могут сделать автомобиль даже дешевле исходной модели. Поэтому отсутствие собственной производственной цепочки нужно доказывать не сравнением цен, а анализом производства.
Дальше разберём, что автопром может рассказать об экономике страны. Для этого понадобятся шестьдесят лет истории и одиннадцать стран.
Почему именно автомобиль
Среди товаров массового спроса автомобиль — один из самых сложных в производстве. В автомобиле двадцать–тридцать тысяч деталей, а его производство опирается на несколько уровней поставщиков: от металлургии до электроники и программного обеспечения. Нужно сочетать массовый выпуск — миллионы машин ежегодно — с точностью: десятки тысяч операций должны выполняться без брака изо дня в день.
Самолёт может быть технически сложнее автомобиля, но выпускают их на порядки меньше. Производственные цепочки обычно устроены иначе, а среди заказчиков большую роль играют государства. Смартфоны выпускают огромными тиражами, но значительную часть компонентов производители закупают у специализированных поставщиков. Автомобиль особенно показателен: это сложный продукт массового производства, который покупают миллионы людей. Поэтому возможности промышленности видны не только специалистам — они отражаются и в цене, и в качестве машины, и в доступности запчастей. В близкой логике устроен гарвардский Atlas of Economic Complexity, связанный с работами Рикардо Хаусмана и Сесара Идальго: он оценивает, какие знания и производственные возможности нужны для выпуска разных товаров. Автомобиль требует сочетания множества компетенций, поэтому способность создавать его самостоятельно обычно говорит и о развитии других отраслей.
Поэтому автопром может служить быстрым и наглядным тестом промышленного потенциала страны. Не потому, что автомобиль важнее самолёта или процессора, а потому, что в его производстве трудно скрыть слабые места. Одних природных ресурсов, отдельной сильной лаборатории или сборки из готовых комплектов недостаточно. Важно, способна ли экономика поддерживать всю производственную цепочку.
Однако этот тест легко понять неправильно. Объём выпуска — не показатель: Мексика десятилетиями держится в первой десятке производителей мира, в 2025-м на седьмом месте с 4,1 млн машин, и не стала автомобильной державой. Само наличие конвейера ещё ничего не доказывает: если завод лишь собирает привезённый комплект, это не то же самое, что развитая автомобильная промышленность. Оценивать нужно две вещи: производственную цепочку — есть ли в стране свои поставщики и необходимые производства — и инженерную школу, то есть способность разрабатывать новые модели и технологии от поколения к поколению.
В этом и состоит главный тезис статьи. Автопром — лучший экспресс-тест потенциала страны, если мерить не объём, а цепочку и школу. За последние шестьдесят лет пройти этот путь с относительно низкой базы сумели три страны: Япония, Южная Корея и Китай. Во всех трёх случаях подъём совпал с крупным изменением технологии или открытием нового рынка.
У этого тезиса три части, и каждую нужно обосновать. Подняться по ступеням возможно. Примеры — Япония 1960-х, Южная Корея 1970–1980-х и Китай 1990–2010-х годов. Но существует и потолок. Страна может десятилетиями оставаться сборочной площадкой. Мексика и Испания десятилетиями выпускают миллионы машин, своей школы так и не создав; у Бразилии школа есть, но ровно в одной линии, двигатели на этаноле, дальше линии дело не пошло. Для рывка нужно подходящее окно возможностей. Японии помогли нефтяные кризисы, Южной Корее — согласованная государственная промышленная политика, Китаю — переход к электротяге и доступ к крупному рынку.
Семь показателей: как мерить
Прежде чем переходить к истории, определим семь показателей, по которым можно оценить производственную цепочку и инженерную школу. В конце статьи они сложатся в чек-лист для первичной оценки любой страны.
Первый показатель — глубина локализации. Заявление о «95% локализации» мало что говорит, если считают только перечень деталей. Готовый узел могли купить за рубежом, а затем формально учесть как местный компонент после сборки внутри страны. Поэтому локализацию лучше оценивать по добавленной стоимости: какая часть цены автомобиля действительно создана внутри страны. Тревожный признак — высокая локализация на бумаге при остановке конвейера из-за нехватки одной микросхемы.
Второй показатель — собственные платформы. Платформа — это основа автомобиля: силовая структура кузова, днище и общая компоновка. Возраст платформы и то, кому она принадлежит, говорят об инженерной школе больше, чем торжественный запуск очередного конвейера. Собственная платформа — признак работающей инженерной школы. Если же из поколения в поколение используется лицензия полувековой давности, это может говорить о том, что собственные разработки остановились.
Третий показатель — поставщики второго-третьего эшелона. Есть ли в стране компании уровня Denso, CATL или Mobis — производители компонентов, которых покупатель обычно не замечает, но без которых автомобиль не собрать? Если ключевые компоненты поступают от местных филиалов Bosch, ZF и Denso, это ещё не означает, что в стране сложилась собственная цепочка поставщиков, сколько бы автомобилей ни сходило с конвейера.
Четвёртый показатель — инженерные кадры. Выпуск технических специальностей, отток за рубеж, средний возраст конструкторов. Этот показатель отражает нынешнее состояние кадров.
Пятый показатель — цена к уровню. Сопоставляется цена автомобиля в долларах с его техническим уровнем. Если машина дорожает, а её платформа почти не меняется, это может указывать на отставание инженерных разработок или высокую стоимость производства.
Шестой показатель — куда идёт экспорт. Продажи в США, Западной Европе и Японии — серьёзная проверка для производителя: автомобиль должен соответствовать требованиям покупателей и регуляторов. Если машины удаётся продавать только на рынках с менее строгими требованиями, это повод осторожнее оценивать уровень инженерной школы.
Седьмой показатель — откуда берутся инженеры. Здесь важно понять, откуда берутся инженеры: страна готовит собственных специалистов, привлекает их из-за рубежа, перенимает знания через совместные предприятия или теряет кадры. Четвёртый показатель описывает состояние кадров, а седьмой — систему, которая их готовит и удерживает. Этот показатель меняется медленно, но во многом определяет остальные: кадровую систему нельзя перестроить за один год.
Т-3. Семь показателей: как мерить
| № | Показатель | Как мерить | Красный флаг |
|---|---|---|---|
| 1 | Локализация | Добавленная стоимость внутри страны, не номенклатура | «96%» на бумаге, конвейер встал без одной детали |
| 2 | Платформы | Возраст и происхождение шасси, кто владеет документацией | Лицензия 1970-х кочует по поколениям |
| 3 | Поставщики 2–3 эшелона | Есть ли свои производители компонентов мирового уровня | Ключевые поставщики: филиалы иностранных групп |
| 4 | Кадры | Выпуск инженеров, отток, возраст конструкторов | Лучшие уезжают из страны, конструкторское бюро стареет |
| 5 | Цена к уровню | Цена в долларах против уровня платформы | Цена растёт, платформа стоит на месте |
| 6 | Куда экспорт | Доля продаж в рынки с высокими требованиями | Только в рынки с менее строгими требованиями |
| 7 | Модель кадров | Растит / вербует / перенимает / теряет | Школа есть, спроса на школу нет |
Подпись: методика автора; источники данных по строкам: OICA, UNESCO UIS, OECD, национальные ассоциации (полная сводка в рабочем плане, раздел 8).
Седьмой показатель заслуживает отдельного разговора: инженеры не падают с неба.
Растить, вербовать, перенимать: откуда берутся инженеры
Инженерная школа — это не здание и не университетский факультет. Она существует там, где страна умеет готовить людей, способных разрабатывать новые решения, и передавать опыт следующему поколению. Именно в этом смысле здесь употребляется слово «школа». У разных стран эти модели различаются, но основные подходы повторяются.
Растят своих системно Германия и Япония. Немецкое дуальное обучение, где половина теории в школе, а половина практики на заводе, держит примерно половину молодёжи после школы; свыше 432 тысяч фирм держали учеников в 2019 году, каждая пятая компания страны. Япония учит внутри компаний: придёшь школьником, выйдешь мастером. Строят элиту на государственные деньги французы: политехники и grandes écoles. Давят масштабом китайцы; сколько инженеров в год выпускает Китай, не знает никто: оценки расходятся от 1,5 млн инженерных бакалавров до 3,5 млн выпускников STEM, NCSES добавляет третью цифру, 2,0 млн первых университетских степеней в науке и инженерии за 2020 год. Вербуют США: магнит для чужих талантов, и в 2022/23 учебном году Индия впервые с 2009-го обогнала Китай как источник иностранных студентов, 268,9 тысячи человек. Перенимают через совместные предприятия: так поднимались Корея 1970-х и Китай 1990-х, корейский Pony 1975 года получил мотор и трансмиссию Mitsubishi и кузов от ItalDesign. Теряют: Россия с её 520 тысячами выпускников STEM в год при хорошей математической школе и постоянном оттоке людей.
Сравнивая эти данные, важно учитывать разницу в методиках подсчёта. «Инженер», «STEM» и «инженерия, производство и строительство» означают три разные категории; в старых сравнениях в китайские и индийские цифры засчитывали трёхлетние программы и дипломников ПТУ. Честный подсчёт требует одной категории у UNESCO UIS или OECD и счёта на миллион жителей, а не на страну. Расчёт на миллион жителей показывает, насколько развита инженерная подготовка относительно населения, а не просто насколько велика страна.
О состоянии инженерной школы говорят не только число выпускников, но и результаты: какие решения она создаёт и удаётся ли превратить их в собственные серийные продукты.
Т-4. Школа и судьба идеи
| Страна | Идея | Что вышло |
|---|---|---|
| Британия | Mini (1959): поперечный двигатель плюс передний привод | Компоновка завоюет весь мир, но не для Британии: массовую индустрию страна потеряет (British Leyland) |
| Швеция | Трёхточечный ремень Volvo (1959, Нильс Болин); патент открыт для всех, США № 3 043 625 | Лидерство в идее при малых объёмах: ремень стал общим достоянием |
| Франция | Citroën DS (1955), гидропневматика | Революция в подвеске; чужие компании ответили упрощёнными копиями |
| Италия | Common rail: придумали центр Fiat и Magneti Marelli, до серии довёл Bosch; первая серийная машина Alfa Romeo 156 JTD (1997) | Умеют изобретать, не умели удержать |
| Германия | ABS Bosch (1978) | Школа плюс сеть поставщиков: идея осталась дома |
| Япония | Prius (1997), первый массовый гибрид | Окно технологии, использованное первым |
| Россия | Lada B/C (2014–2015), собственная платформа | Школа жила до последнего, разбор в кейсе России |
Подпись: заводские и музейные истории, патентные базы; сводка источников в плане, раздел 8.
Для седьмого показателя тревожный признак прежний: инженеры подготовлены, но внутри страны нет достаточного спроса на их работу. У четвёртого, кадров, красный флаг надо называть точнее. Это не тот выпускник, что после инженерного вуза подался в IT: человек идёт туда, где его ждут, и винить его в выборе рынка странно. Здесь важны два других сигнала. Первый — отток специалистов: уехавшие инженеры больше не учитываются в национальной статистике занятости. В России в 2022 году по специальности работали 71,5% выпускников инженерных вузов, и даже эта цифра не видит тех, кто собрал чемодан: одна страна вложилась в подготовку специалиста, а пользу от его работы получает другая. Второй сигнал — возраст кадров. Если среднему инженеру в конструкторском бюро больше пятидесяти, а молодых специалистов мало, это может означать, что школа не обновляется, а держится на опыте старшего поколения. Оба флага мы ещё увидим в кейсе России. Без собственной промышленности инженерная школа рискует стать не источником развития, а каналом утечки подготовленных кадров.
Три строки таблицы, Британия, Швеция и Франция, ещё вернутся ниже, в самом конце 1950-х. Теперь перейдём к истории: как менялся мировой лидер автопрома и что эти перемены говорят об экономике стран, которые теряли первое место.
Лента лидеров: как первое место переходило из рук в руки
Прежде чем смотреть на цифры, важно понять, что именно они показывают. Цифра выпуска по странам смешивает два разных вопроса: где собрано и чья это машина. Американский завод Honda работает на выпуск США; немецкий завод BMW в Спартанбурге возит машины в немецкий экспорт. Лента ниже меряет именно выпуск, то есть географию заводов. Школу и цепочку она не показывает: их мы будем примерять к каждому лидеру отдельно. Главное правило простое: объём выпуска показывает масштаб производства, но сам по себе не объясняет, насколько развита промышленность. И об одной рамке: лента тянется с 1945-го, но сама гонка занимает последние шестьдесят лет, до 1965-го идёт пролог и расстановка.
1945–1965: расстановка
Вторую мировую автопром закончил с предсказуемым итогом: заводы Европы и Японии лежали в руинах, американские стояли в строю и работали на фронт. В 1950 году на США приходилось около 8 из 10,6 млн машин мирового выпуска, примерно три четверти. Доля выглядит монополией; ею и была: полтора десятка лет мир покупал американское, потому что больше было не у кого.
Эти два десятилетия не часть нашей гонки, а её расстановка. Но именно тогда выходят на старт все будущие герои. Япония делает две ставки, которые определят её полвека, — экспорт и качество: производственная система Toyota родится из бедности ресурсов. СССР покупает у Fiat лицензию и завод, так в 1970-м появится ВАЗ. Европа отстраивается и, как увидим, успевает выдать идей больше всех.
Конец 1950-х: Европа на пике идей
Пауза между сменами лидеров. Четыре года, четыре идеи, три страны.
1954-й: Citroën впервые ставит гидропневматику на серийную модель — заднюю ось Traction Avant 15-H. 1955-й: серийный Citroën DS с гидропневматикой делает в подвеске революцию на десятилетия вперёд, мир ответит упрощёнными копиями. 1959-й: британский Mini приносит поперечный двигатель и передний привод, компоновку, которая завоюет все города мира. Тот же 1959-й: швед Нильс Болин патентует для Volvo трёхточечный ремень, и компания открывает патент для всех. Швеция тем самым сделала важное техническое решение доступным всему миру.
США в те годы лидировали по объёму выпуска, но перечисленные новаторские решения появились в других странах. Это важное различие: лидерство по числу машин не всегда означает лидерство в инженерии. Страна может собирать много и при этом изобретать мало. И наоборот.
(Эхо наперёд: те же годы стали расцветом итальянского, французского, британского кино. Об этом совпадении — подробнее в конце, в выводе.)
1965–1979: нефть меняет правила
Начинается рассматриваемый период, и вскоре происходит первый крупный перелом. Формально первое место всё ещё у США, но правила меняет не лидер, а нефть. Два шока, 1973 и 1979 годов, в одночасье делают главным качеством машины не мощность и размер, а экономичность. Спрос переключается на маленькие надёжные машины, а это поле, на котором Япония уже стояла наготове.
В 1974 году Япония обходит ФРГ и становится крупнейшим автомобильным экспортёром мира. Причина понятна: подорожание топлива изменило спрос, а японские производители уже умели выпускать машины, которые теперь были особенно востребованы. Пока американские заводы с большим трудом пересаживались с дредноутов на компакт-кары, японские росли на 10–15% в год.
В это же десятилетие стартует Корея, страна, которая в 1970-м не выпускала своих машин вовсе: чужой Cortina для Hyundai собирали с 1968-го, своей модели не было. Выбор наивный и точный: собрать свою модель из чужого, взять мотор и трансмиссию у Mitsubishi, кузов у ItalDesign. Так в 1975-м рождается Pony. Pony ещё не означал полноценной самостоятельности, но обозначил направление: использовать иностранные технологии как ступень к собственным разработкам.
1980–1994: смена лидера и его цена
1980-й приносит первую настоящую смену первого места за послевоенные годы. Японский выпуск вырастает до 11,04 млн машин, плюс 14,6% за год; американский падает более чем на 30%, до 8,01 млн. В 1980-м на экспорт уходило больше половины японского выпуска, до 54%; спрос на легковые в США за тот же год сжался на 16%. Рецессия в Америке встретилась с японской ставкой на качество, и лидер сменился по сумме двух причин, а не по одной.
Важно понять сам механизм. Япония вышла вперёд не только благодаря качеству: изменились условия рынка, и именно небольшие, экономичные и надёжные машины оказались в выигрыше. К моменту перемены японская промышленность уже была готова воспользоваться новыми возможностями.
Дальше самая поучительная страница для темы этой статьи. Америка отвечает на японский натиск не инженерией, а торговым правилом: с мая 1981 года «добровольные» ограничения экспорта (VER) фиксируют японские поставки на 1,68 млн машин в год; потом потолок поднимут до 1,85 млн (1984) и 2,30 млн (1985), программу закроют в 1994-м.
Здесь важна одна деталь: машины, собранные в США, в квоту не входили. И японцы делают очевидное: переезжают. Ноябрь 1982-го: Honda открывает конвейер в Мэрисвилле, штат Огайо. 1984-й: GM и Toyota вместе запускают NUMMI, один завод, на котором две школы учатся друг у друга. К 1990-му квоты потеряли смысл: производство внутри США вытеснило прямой экспорт.
Из этой истории следуют два вывода. Во-первых, торговые ограничения не обязательно останавливают конкурента — они могут заставить его перенести производство. Во-вторых, с этого момента счёт «где собрано» и счёт «чья марка» расходятся навсегда. Именно эта трещина подготовит следующий поворот ленты.
1994–2005: США возвращают первое место
В 1994-м Америка снова первая. В этом есть историческая ирония: в том же 1994-м закрыли программу VER, причём потолок опустили до 1,65 млн ещё в 1992-м: квоты перестали быть нужными раньше, чем их официально похоронили. Ограничения к этому моменту уже ничего не решали, и первое место вернулось к стране, которая их вводила.
Что вернуло США наверх? Дело было не столько в победе американской инженерии, сколько в силе американского рынка и доллара. К середине 1990-х Honda, Toyota и Nissan собирали в Америке миллионы машин, и каждая шла в американский выпуск. США вернули себе первое место не только за счёт собственных заводов, но и потому, что стали притягивать производство других компаний: свою школу компакт-каров Детройт так и не перековал, зато притянул чужую на свою землю, к покупателю и к доллару. Плюс спад самой Японии после лопнувшего пузыря 1990 года. Плюс НАФТА (1994), по которой Мексика встраивается в американскую цепочку как дешёвый цех.
Есть и третья версия: «распад СССР открыл рынки и освободил США руки». Звучит красиво, но проверяемых каналов у неё мало, в ленте она остаётся контекстом «совпало по времени», а не причиной.
Возникает закономерный вопрос: кто лидер — страна, где собраны автомобили, или страна, которой принадлежит марка? Честный ответ: по выпуску США, по школам их по-прежнему две. Способность притягивать производство — тоже преимущество: большой и богатый рынок создаёт рабочие места, приносит налоги и позволяет работать даже иностранным инженерным школам. Но лента меряет заводы. Школы живут дольше торговых правил.
2006–2008: короткое возвращение Японии
В 2006-м Япония ненадолго забирает первое место обратно: на фоне кризиса выпуск США сжался. На этот раз правила не менялись: сказался просто спрос. Два года спустя мировой кризис ударит по всем без разбора и подготовит самую большую перемену ленты.
2009–2021: Китай выходит в первые
2009 год: Китай обходит Японию и становится первым производителем мира с результатом 13,8 млн машин. И с тех пор его никто не обошёл.
Подъём Китая объясняется сочетанием трёх факторов. Первый — вступление в ВТО в 2001 году: иностранные компании получили доступ к рынку, а совместные предприятия с местными партнёрами стали важным способом работы. Второй — передача технологий и накопление опыта: инженеры учились внутри таких предприятий. Третий — масштаб внутреннего спроса: быстрорастущая экономика превратилась в крупнейший автомобильный рынок мира. Параллельно развивалась собственная инженерная школа: росла доля местных поставщиков, появлялись национальные марки, а к 2020-м годам Китай создал производителей аккумуляторов мирового уровня. Причины: торговая политика плюс политика поддержки.
2022–2026: Китай становится первым экспортёром
Это последний период, который рассматривает статья. Экспорт Китая: 3,11 млн машин в 2022-м, 4,91 млн в 2023-м, 5,86 млн в 2024-м. В 2023-м Китай обошёл Японию и стал первым экспортёром мира, 4,91 млн против 4,42 млн по данным национальных ассоциаций. В 2025-м экспорт легковых дошёл до 6,04 млн.
Важная оговорка: данные о всех транспортных средствах и только легковых автомобилях различаются, как различаются и подсчёты отраслевой ассоциации CAAM и таможни. Разница может достигать полумиллиона машин. Здесь используется один ряд — данные CAAM по всем транспортным средствам.
Причин две. Первая — переход к новой технологии: электромобилей в 2024-м выпущено 12,9 млн, плюс треть за год, больше 40% внутреннего рынка. Вторая — перепроизводство: мощностей больше, чем внутренний спрос, а избыток уходит на внешний рынок.
Масштаб перемены за жизнь одного поколения: в 1995 году США делали 24% мирового выпуска, Китай 3%; к 2022-му счёт стал 12% против 32%.
Линии внутри ленты
Некоторые страны лучше рассматривать не по отдельным периодам, а как истории развития, растянутые на десятилетия.
Корея даёт лесенку в чистом виде. 1975: Pony из чужих деталей. 1986: выход на рынок США с моделью Excel. 1990-е: собственные платформы. 2000-е: топ-5 мировых производителей. Каждый этап опирался на предыдущий: страна переходила от сборки по чужим технологиям к собственным платформам и массовому экспорту. Окно: политическая воля плюс экспортная дисциплина.
Китай повторил путь во втором поколении и оказался единственной новой лесенкой XXI века: СП и локализация на ДВС, затем электротяга. Окно открывалось дважды: сначала рынок (ВТО, 2001), потом технология (батареи и софт).
Россия сдаёт экзамен заново. 1970: ВАЗ по лицензии Fiat. 2014–2015: собственная платформа Lada B/C. 2021: план Renaulution оставлял АвтоВАЗу одну французскую платформу CMF-B, курс на свою разработку сломался раньше санкций. 2022: стоп конвейеров. 2026: «Волга» на китайских основах. Полный разбор цепочки в кейсе ниже.
Индия идёт параллелью: 6,49 млн машин в 2025-м, четвёртое место в мире. По объёму Индия уже вошла в число крупнейших производителей, но её инженерная школа пока не достигла сопоставимого уровня. При этом государственная цель сформулирована достаточно конкретно: речь о программе PLI, к которой вернёмся ниже. Это главный кандидат в следующую линию ленты.
Т-1. Лента лидеров, 1945–2026
| Годы | Лидер | Что произошло | Причина смены |
|---|---|---|---|
| 1945–1970-е | США | Послевоенная монополия: ~8 из 10,6 млн машин мира (1950); Япония ставит на экспорт и качество, СССР покупает лицензию Fiat | спрос и доходы |
| 1970-е | США (формально) | Нефтяные шоки 1973/1979; Япония впервые первый экспортёр (1974); Корея стартует с Pony | топливо и структура спроса |
| 1980–1994 | Япония, потом уже на американской земле | Смена лидера: 11,04 млн (+14,6%) против спада США более чем на 30%, экспорт 54% выпуска; VER 1,68 → 1,85 → 2,30 млн, заводы переезжают в США | спрос и топливо + торговая политика |
| 1994–2005 | США | Возврат в год закрытия VER: магнит рынка и доллара, не кузница; японские заводы в США; спад Японии после 1990-го; NAFTA | география заводов + торговая политика |
| 2006–2008 | Япония | Кризис американского рынка | спрос и доходы |
| 2009–2021 | Китай | 13,8 млн (2009); ВТО и СП 50/50, рост внутреннего рынка, электротяга | торговая политика + политика поддержки |
| 2022–2026 | Китай | Первый экспортёр мира: 4,91 млн (2023) против 4,42 млн у Японии; NEV 12,9 млн | технологический сдвиг + перепроизводство |
Подпись: выпуск показывает географию заводов, а не «чью марку»; лента меряет все транспортные средства (OICA), ряды СССР и России в тексте только легковые (Госкомстат/Автостат). Источники: OICA, Ward's, CAAM, JAMA, JATO.
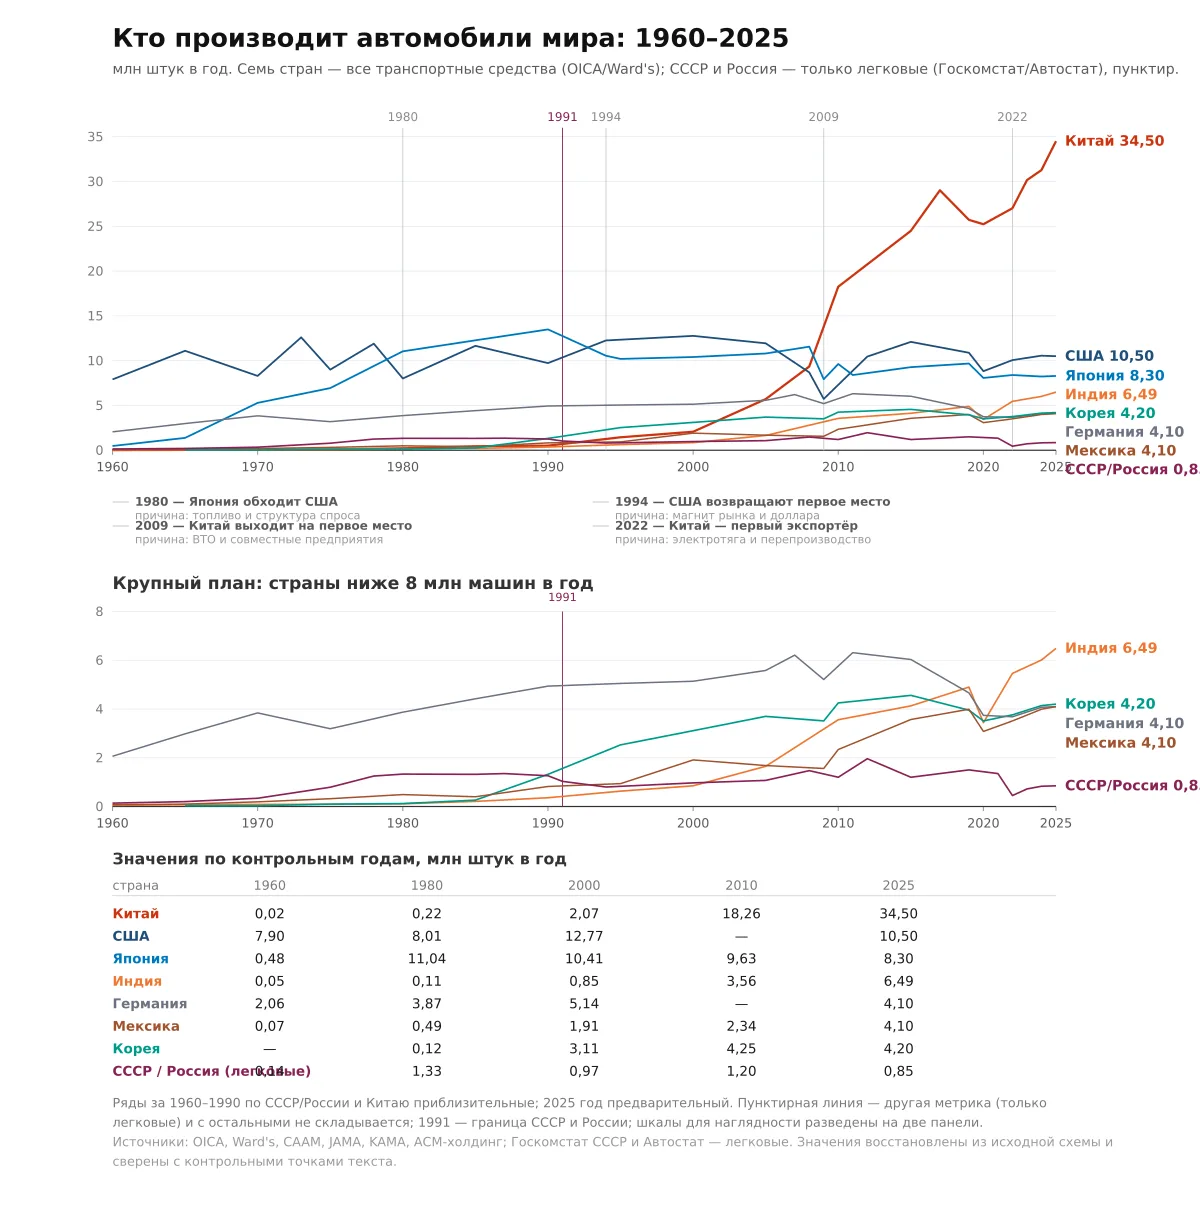
Шестьдесят лет, четыре смены первого места: Япония в 1980-м, США в 1994-м, Япония снова в 2006-м, Китай в 2009-м. Свёрнем их в одну картинку.
Матрица: школа и цепочка
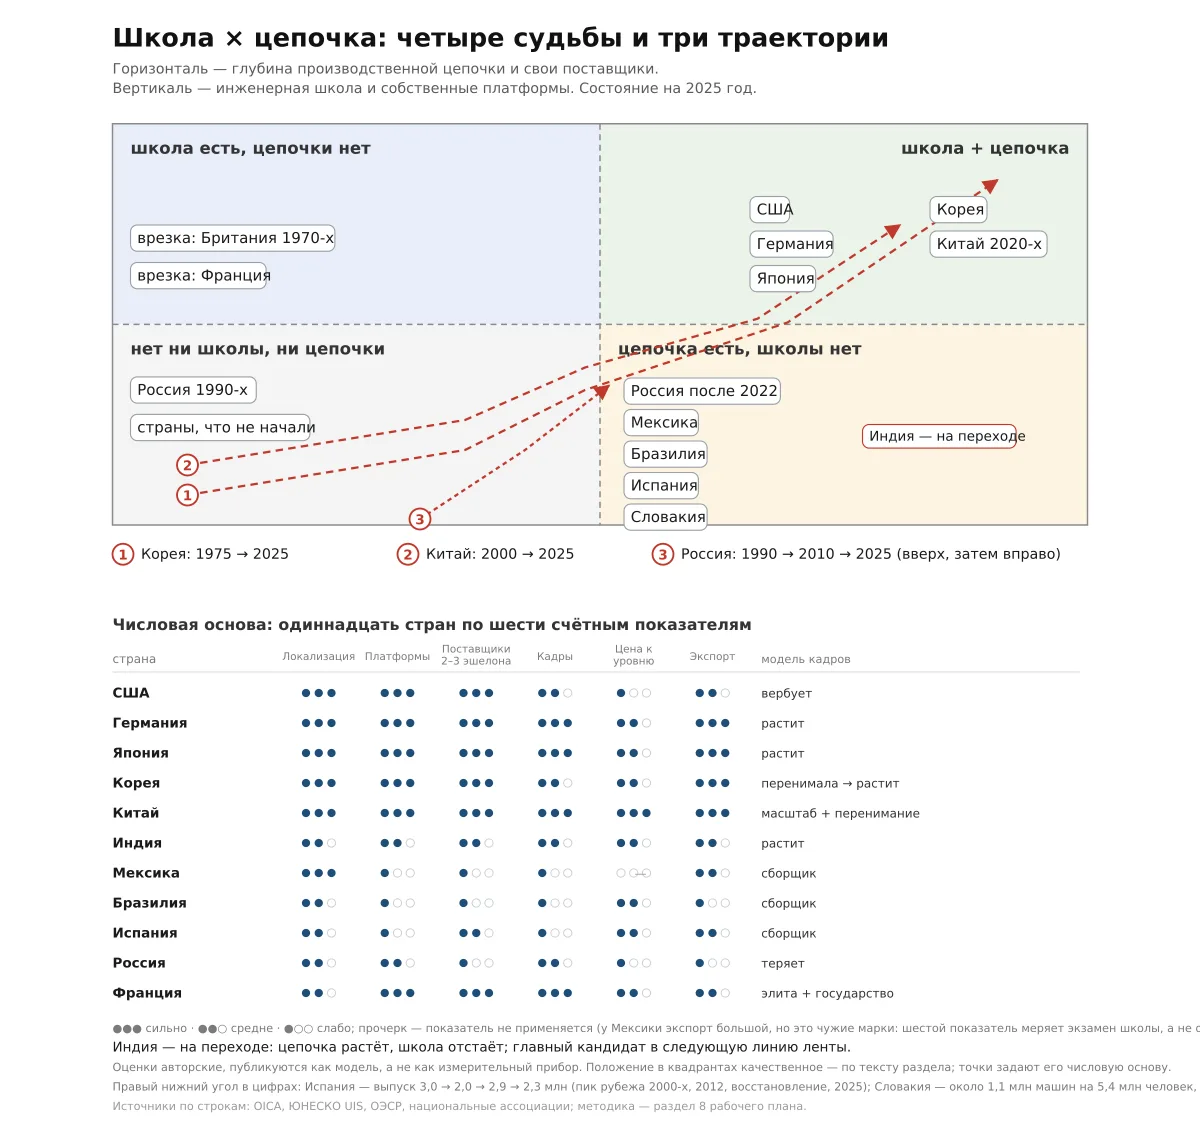
Теперь сведём исторические примеры в одну схему. У схемы две оси: по горизонтали — глубина производственной цепочки и наличие собственных поставщиков, по вертикали — инженерная школа, собственные платформы и специалисты. Четыре квадранта, четыре судьбы.
Верхний правый собирает обе силы: США, Германию, Японию, Корею, Китай 2020-х. Это верхний уровень развития. Подняться сюда трудно, но удерживать позиции порой ещё сложнее.
Правый нижний занимает цепочка без школы: Мексика, Бразилия, Испания, Словакия. Здесь выпускают миллионы автомобилей на заводах мирового уровня, но за десятилетия так и не создают собственных платформ. Испания собирает машины с 1950-х, а после входа в Общий рынок (1986) стала сборочным цехом Европы: выпуск качнулся с пика в 3,0 млн на рубеже тысячелетий до 2,0 млн к 2012-му, отрос к 2,9 млн и снова сжался к 2,3 млн к 2025-му. Словакия держит мировой рекорд по выпуску на душу: около 1,1 млн машин на 5,4 млн человек. Производственный масштаб есть, а самостоятельная инженерная школа не возникает. В этом и состоит потолок сборочной модели. После 2022-го в этот ряд попадает и Россия: конвейеры работают на чужих платформах, а собственная разработка остановилась ещё в 2021-м — подробнее в кейсе ниже.
Левый верхний достаётся школе без цепочки. Сюда же исторические врезки: Британия 1970-х, где школу сохранили, а массовую индустрию отдали (судьба British Leyland), и Франция, где школа сильна, а масштаб уходит: выпуск упал с примерно 3,5 млн в середине 2000-х к 1,4–1,5 млн к середине 2020-х.
Левый нижний занимают стартовые позиции: Россия 1990-х и страны, которые так и не начали.
Не менее важны на схеме траектории стран, а не только их положение в конкретный год. Корея 1975→2025 проходит из левого нижнего угла в правый верхний за полвека. Китай 2000→2025 проходит тот же путь дважды, сначала на ДВС, потом на электротяге. Россия 1990→2010→2025 поднимается к середине, а после 2022-го смещается вправо, в квадрант сборочной модели: школа остановилась в развитии, цепочка пересобирается на чужих платформах и компонентах. Из этих траекторий следует общий вывод: заметный подъём обычно происходит тогда, когда открывается окно возможностей. В промежутках между окнами все стоят на месте или сползают. Даже сильная инженерная школа не сможет резко вырасти, если рынок и технологические условия не дают ей такой возможности. Япония, Корея и Китай ждали своего окна десятилетиями. Россия тоже нуждается в новом окне возможностей, однако пока её промышленность в значительной мере опирается на сборку готовых решений, а не на собственные разработки.
Т-2. Одиннадцать стран по семи показателям
| Страна | Локализация | Платформы | Поставщики 2–3 эшел. | Кадры | Цена/уровень | Экспорт | Модель кадров |
|---|---|---|---|---|---|---|---|
| США | ●●● | ●●● | ●●● | ●●○ | ●○○ | ●●○ | вербует |
| Германия | ●●● | ●●● | ●●● | ●●● | ●●○ | ●●● | растит |
| Япония | ●●● | ●●● | ●●● | ●●● | ●●○ | ●●● | растит |
| Корея | ●●● | ●●● | ●●● | ●●○ | ●●○ | ●●● | перенимала → растит |
| Китай | ●●● | ●●● | ●●● | ●●● | ●●● | ●●● | масштаб + перенимание |
| Индия | ●●○ | ●●○ | ●●○ | ●●○ | ●●○ | ●●○ | растит |
| Мексика | ●●● | ●○○ | ●○○ | ●○○ | — | ●●○* | сборщик |
| Бразилия | ●●○ | ●○○ | ●○○ | ●○○ | ●●○ | ●○○ | сборщик |
| Испания | ●●○ | ●○○ | ●●○ | ●○○ | ●●○ | ●●○ | сборщик |
| Россия | ●●○ | ●●○ | ●○○ | ●●○ | ●○○ | ●○○ | теряет |
| Франция | ●●○ | ●●● | ●●● | ●●● | ●●○ | ●●○ | элита + государство |
Подпись: оценки автора по методике блока 2 (●●● сильно, ●●○ средне, ●○○ слабо); при публикации цветовая шкала. Для Мексики звёздочка: экспорт большой, но это чужие марки, шестой показатель меряет экзамен школы, а не объём отгрузок. Франция идёт добавкой сверх десятки как историческая врезка: сильная школа при уходящем масштабе, а не текущее состояние лидера.
Теперь — российский пример, на котором особенно хорошо видна разница между сборкой и полноценным производством.
Кейс России: школа без цепочки
Российский пример позволяет рассмотреть проблему почти в лабораторных условиях: инженерная школа существовала, но за короткое время страна лишилась значительной части привычной производственной цепочки. Разберём, что именно произошло, без злорадства и без попыток оправдать очевидные слабости.
Девяносто шесть процентов. По итогам 2025 года АвтоВАЗ отчитался о локализации в 96% по Largus, Vesta, Granta и обеим Niva. На первый взгляд, показатель выглядит впечатляюще. Но речь идёт о подсчёте по номенклатуре: компонент могут считать российским, если его собрали в России, даже когда оборудование, технология или патент принадлежат иностранной компании. Балльная система Минпромторга меряет глубину производства, и по ней три машины расходятся как ступени: у Гранты 5284 балла, у Весты 4496, у Москвича 3 всего 2376, при пороге около 3700 баллов, за которым государство возвращает производителю утильсбор. Москвич не добирает и до порога. Разница между примерно 2,4 тысячи и 5,3 тысячи баллов наглядно показывает, насколько далеко друг от друга могут находиться простая сборка и более глубокое производство.
Стоп-2022. Весной 2022-го конвейеры встали все, включая АвтоВАЗ: не хватило чипов и подушек безопасности. Для предложенной методики это показательный случай. Конвейер, который останавливается из-за одной микросхемы, служит точным портретом цепочки без второго-третьего эшелона. Заводы выпускали автомобили, но зависимость от отдельных импортных компонентов оставалась критической.
Школа жила до последнего. Здесь важно не упрощать картину: собственная платформа у России действительно была. Lada B/C, на которой стоит Веста, разрабатывалась инженерами АвтоВАЗа с участием специалистов альянса Renault-Nissan в 2014–2015 годах. Но в 2021-м, за год до санкций, план Renaulution оставлял заводу одну платформу, французскую CMF-B. Отказ от самостоятельной разработки был связан с корпоративной стратегией альянса, а не с неизбежным ходом истории. Значит, проблемы начались ещё до 2022 года.
Цена без уровня. Веста за четыре года подорожала в рублях в 1,6–2,2 раза, с 0,9 млн в конце 2021-го до 1,46–1,98 млн к 2025-му. В долларах по рекомендованным ценам рост сопоставим: примерно с 12 до 19–21 тысячи, плюс 60–70%. Платформа при этом осталась разработки 2015 года. Это наглядный пример для пятого показателя: цена растёт, а платформа остаётся прежней.
Перелицовка. Москвич 3 повторяет JAC JS4, Волга пересобирает Geely под другим именем (сам бренд сотрудничество отрицает). Это не развитие прежней инженерной школы, а использование готовых зарубежных моделей в ситуации, когда собственные решения недоступны или не успевают к сроку. Причины нужно называть прямо: санкционный шок и нехватка времени. Объяснять происходящее одной лишь «финансиализацией» было бы натяжкой. Результат показателен: баллы ПСТ у Москвича вдвое ниже грантовских, и до порога компенсации утильсбора он не добирает.
Возраст и отъезд. Красный флаг тут не тот, кто не пошёл на завод: пока спрос на цифровые навыки выше спроса на металл, выпускники инженерных вузов будут уходить в IT, и это нормальная работа рынка, а не предательство. Здесь важны два сигнала. Первый — возраст кадров: точной публичной статистики по конструкторским бюро нет, но косвенные признаки честные. На КАМАЗе средний возраст персонала перевалил за 40 (2023), молодых в штате три человека из десяти, а конструкторскую школу завода, по словам его главного конструктора, держат люди, сформировавшиеся в 1970-е. Если средний возраст инженеров на АвтоВАЗе или КАМАЗе приблизится к 55 годам и выше, это будет серьёзным признаком того, что школа не обновляется, а держится на старшем поколении. Второй сигнал — отъезд специалистов: около 520 тысяч выпускников STEM в год и 71,5% работающих по специальности выглядят прилично ровно до того момента, когда вспоминаешь, что уехавшие в эти счётчики не попадают вовсе.
Цепочка причин 2021→2026. Посмотрим на эту историю через уже описанные механизмы. 2021-й приносит разовый шок: дефицит чипов давит на всех, у России запаса нет. 2022-й ломает цепочку. 2024–2025 годы поднимают деньги и кредит: утильсбор подняли на 70–85% с октября 2024-го (постановление № 1255), дальше ежегодная индексация, а с декабря 2025-го методику пересобрали под мощность двигателя; для одной категории ряд выглядит как 300,6 → 556 → 667 тысяч рублей за три года. Сверху высокая ключевая ставка: автокредит дорожает, рынок сжимается. 2026-й меняет платформы: возрождённые марки встают на китайские основы.
Фон. Рынок новых легковых за 2025-й насчитывает 1,33 млн машин, минус 16%. LADA держит 329,9 тыс., минус 24%. Импорт машин из Китая упал на четверть. Одновременно сокращаются и спрос, и предложение — сочетание, которое особенно тяжело для отрасли.
Вывод кейса. Проблема не в отсутствии способных людей. Сильная математическая подготовка сохранилась, инженеры есть, а собственную платформу страна разрабатывала ещё десять лет назад. Слабое место — производственная цепочка и спрос на самостоятельные инженерные решения. Есть и более глубокая проблема — отсутствие согласованной цели: одновременно декларируются импортозамещение, технологический суверенитет, поддержка рынка утильсбором и переход на электротягу, и эти цели тянут в разные стороны. Утилизационный сбор может защищать рынок и поддерживать цены, но сам по себе не создаёт инженерную школу. Без требований к развитию технологий такая защита рискует превратиться в ренту. Вместо того чтобы вкладываться в инженерные команды и разработки, страна во многом оплачивает защиту рынка. «Волга» на китайской платформе не складывается с риторикой суверенитета. Пока не определено, ради какого результата восстанавливать производственную цепочку, она вряд ли возникнет сама собой. Возможностью воспользуется тот, кто заранее понимает, к какой цели идёт. Обратимо? Да, но только в период перемен: смена технологии, приход поставщиков, открытие рынка. Без такого окна страна рискует остаться сборочной площадкой, а покупатель — платить за автомобиль существенно больше.
Китай: второе чудо и его цена
После российского случая полезно посмотреть на противоположный пример. За рассматриваемые шестьдесят лет Китай — третья и последняя страна, которая прошла весь путь от сборки чужих машин до собственной инженерной школы и развитой цепочки поставщиков. Причём этот переход происходил дважды: сначала в автомобилях с двигателями внутреннего сгорания в 1990–2000-х годах, затем в электромобилях в 2010–2020-х.
Масштаб китайского автопрома виден по нескольким показателям: 34,5 млн машин в 2025-м, плюс 10% за год, первое место по экспорту с 2023-го, электромобилей в 2024-м 12,89 млн выпущенных и 12,87 млн проданных, плюс треть за год, больше 40% внутреннего рынка. За спиной свои поставщики мирового уровня: CATL делает батареи для половины планеты. Впереди свои премиум-бренды.
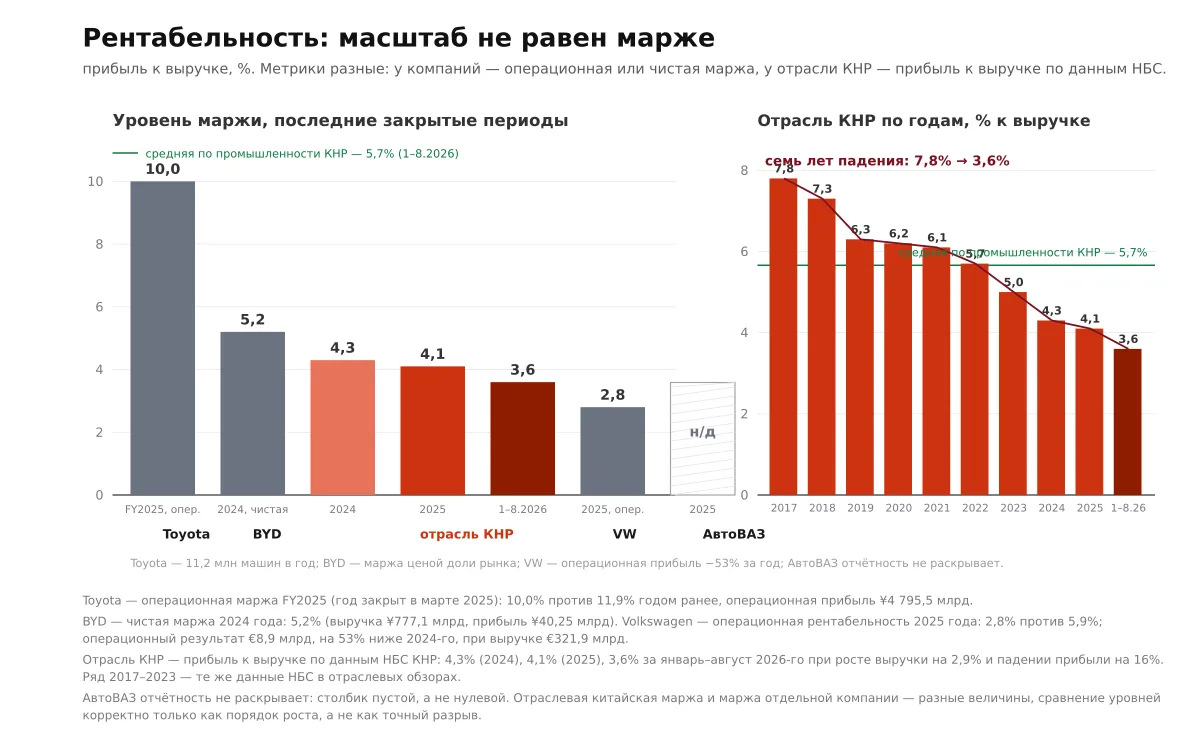
Но у этого подъёма есть и цена, заметная в финансовой отчётности. Рентабельность китайской автопромышленной отрасли за 2024 год составила 4,3%, а это ниже средней по промышленности страны: 5,66% за январь–август 2026-го и 5,9% за 2025 год. Прибыль отрасли за 2024-й упала на 8%; 2025-й закрылся на 4,1%, а за восемь месяцев 2026-го маржа сползла до 3,6%, прибыль упала ещё на 16%. Внутри ценовая война, которую давит BYD, перепроизводство мощностей и ответные пошлины ЕС и США. Государство подпирало спрос программой замены старых машин, до 20 тысяч юаней за машину до конца 2024-го, а в июне 2025-го Пекин сам вмешался в ценовую войну и ограничил скидки: конкуренция вышла из-под контроля даже по китайским меркам.
Для нашей темы важны обе стороны. Китайский рывок обошёлся дешевле, чем часто предполагают на Западе, но потребовал гораздо больших усилий, чем может показаться со стороны России. Низкая маржа не обязательно означает провал: в определённый период китайские компании могли сознательно жертвовать прибылью ради доли рынка.
Семь показателей позволяют оценить производственные возможности, но не отвечают на другой вопрос: ради чего страна или компания их развивает? Все семь показателей описывают возможности — то, что страна умеет делать. Но Китай шёл за долей рынка, VW тратит на разработки около $21 млрд, американская новая машина стоит дороже $50 тысяч. Способность не всегда означает цель. Чтобы обсудить цели, добавим авторскую гипотезу. Это не измеренный факт, а рамка для дальнейшего разговора.
Цели: среда или потоки?
Начнём со стран, а к корпорациям перейдём позже. Во всех трёх случаях подъём начинался не просто со строительства заводов или выделения денег, а с конкретной цели, которую можно было перевести в практические задачи. Япония 1960–1980-х не формулировала «мировое лидерство» и «национальное возрождение»: такие формулировки сами по себе не дают инженерам плана действий. Цель была инженерной задачей, которую можно измерить: меньше дефектов на тысячу машин, чем у американцев, ниже расход топлива, длиннее межсервисный интервал. И общественная договорённость: экспорт был национальным проектом для всей страны, а не бизнес-планом одной Toyota.
Корея шла вехами, каждая измерима: Pony (1975), Excel на рынке США (1986), собственные платформы (1990-е). Рационализация 1981–1982 годов при Чон Ду Хване закрепила за каждым игроком сегмент, кредиты шли под конкретные модели, а не под лозунги. Китай сформулировал цель цинично и прозрачно: технология в обмен на рынок. Совместное предприятие 50/50 было юридической формой этой сделки, и каждая заходящая компания знала правила. Меркантильная идеология оказалась действенной именно потому, что не пряталась за красивые слова.
Назовём это законом цели: страна получает шанс на подъём, когда её инженерные задачи конкретны, открыто сформулированы и пользуются общественной поддержкой. Если вместо конкретных задач остаются рекламные обещания, финансовые показатели или несколько противоречащих друг другу лозунгов, страна может упустить подходящий момент: возможности появятся, но направление действий так и не будет выбрано.
Эту гипотезу можно проверить на примерах стран, которые уже встретились в статье. Мексика не обязательно «провалилась»: она стала удобной производственной базой для американского рынка. Но цель привлечь сборочные мощности не равна цели создать собственную инженерную школу. К 1970-м годам у СССР были инженерная школа, производственная цепочка и значительный объём выпуска. Но цель «догнать Запад по количеству» перестала вести отрасль вперёд, а новой, сопоставимой по ясности, не появилось. Выпуск легковых, взлетев к 1,3 млн к концу 1970-х (1,33 млн в 1980-м, пик 1,35 млн в 1987-м), застрял на этой отметке до самого конца. Индия сегодня интереснее Бразилии не размером, а целью: PLI-схема платит заводам за локализацию конкретных узлов и выпуск электромобилей, свыше $3 млрд на пять лет, задача сформулирована до цифр.
Похожая логика действует и в корпорациях, хотя там она выражается иначе.
Предлагаю такую гипотезу: существуют две модели управления. Первая — создавать условия для производства: готовить кадры, развивать поставщиков, поддерживать исследования и доступ к рынкам. Успех оценивают по самому продукту: становится ли он лучше и насколько растёт его цена. Вторая — управлять финансовыми показателями: стоимостью акций, квартальной прибылью и доходностью капитала. В обоих случаях стоит задать один и тот же вопрос: кто вкладывает деньги, на какой срок и по каким признакам оценивает успех?
Есть данные, которые не позволяют свести всё к противопоставлению инженерии и финансов. Volkswagen тратит на разработки €19–21 млрд в год: 2025-й закрыт на €19,4 млрд после сокращения на 7,7%, это 6,7% выручки автомобильного подразделения, около $21 млрд. GM по доле R&D остаётся лидером отрасли: около 6,3% в 2022-м, 5,8% в 2023-м ($9,9 млрд при выручке $171,8 млрд), за 2025-й расходы опустились к $8,5 млрд. Mercedes и BMW тратят по $10–13 млрд каждая. Иными словами, крупные автоконцерны по-прежнему вкладывают значительные средства в инженерные разработки.
Но есть и признаки, которые поддерживают эту гипотезу. Средняя цена новой машины в США в декабре 2025 года впервые перевалила за $50 тысяч ($50 614 по данным KBB) и держится у рекорда ($50 562 в сентябре 2026-го); в Китае новая машина стоит около 165 тысяч юаней, то есть примерно $23 тысячи. Сравнивать эти рынки напрямую нельзя: состав продаваемых автомобилей различается. Но разница в среднем ценовом уровне всё равно заметна. GM с конца 2023 года объявила выкупов собственных акций на $16 млрд, за 2023–2025 годы выкупила больше $15 млрд; на разработки за 2023-й она потратила $9,9 млрд. Получается противоречие: компания остаётся технологическим производителем, но значительные суммы направляются и на выплаты акционерам, а не только на развитие продукта. У японской большой семёрки расходы на разработки держатся на 3,92% выручки, а прогнозы мая 2026-го обещают падение операционной прибыли почти вдвое: экономить будут в том числе на будущем изделии. И исторический якорь: золотая эпоха европейского автопрома, 1950–1970-е, пришлась на время долгих, во многом общественных денег. О том же самом, только в кино, скажу в выводе.
Здесь важно не смешивать два разных тезиса. Первое: цели корпоративного управления за два поколения сместились от изделия к капиталу; это тезис рамки. Второе — «страна оплачивает чужие продукты своими деньгами»: разговор о торговом дефиците и резервной валюте, отдельная история про США; к России и Европе она почти не относится, и здесь она не аргумент.
Если проверять эту гипотезу на данных, стоит сопоставить: выплаты акционерам (дивиденды плюс выкупы) против разработок и капвложений по компаниям и десятилетиям; индекс доступности, то есть цена новой машины к медианной зарплате; доля инженеров в советах директоров, Германия против США. Пока сопоставимых данных по компаниям и десятилетиям нет, эта рамка остаётся гипотезой и не включается в индекс из семи показателей. Честная оговорка: прибыль и выкупы сами по себе не доказывают упадка инженерии. Эта гипотеза имеет смысл лишь в том случае, если учитывает оба факта: да, VW тратит на разработки $21 млрд, и да, машина в Америке стоит дороже $50 тысяч. Вопрос не только в размере расходов на разработки, но и в том, кто определяет приоритеты, на какой срок планирует и за что вознаграждает руководство.
Возражения, которые стоит услышать
«Рестайлинг — тоже работа инженерной школы». Да, если производитель сам дорабатывает собственную платформу. Но изменение внешности автомобиля, созданного на чужой основе, ещё не доказывает наличия самостоятельных инженерных компетенций.
«Есть богатые страны без автопрома». Есть. Австралия закрыла своё производство в 2017-м и не обеднела. Этот тест не измеряет богатство страны. Он показывает, какой уровень промышленной сложности она способна поддерживать. Страна может жить хорошо и без автопрома, но тогда её потолок лежит где-то в другом месте.
«Но VW тратит на разработки $21 млрд». Тратит, хотя и сокращает: минус 7,7% за один 2025-й. Возражение рамку не разбивает, а усиливает: вопрос не в размере трат, а в горизонте: кто платит, на какой срок и по какому критерию успеха.
И общая оговорка: методика упрощена, оценки Т-2 авторские, это не измерительный прибор. Это аналитическая модель, которую можно оспаривать по существу.
Вывод: как следить за страной
Я не стану прогнозировать, как будет выглядеть автопром через шестьдесят лет. Вместо этого предложу два инструмента, которые помогут следить за изменениями.
Первый инструмент — чек-лист из семи показателей. Но сначала задайте нулевой вопрос: есть ли у страны конкретная инженерная цель, выраженная в понятных задачах и показателях, или пока существуют только общие обещания? Без ответа на него остальные семь показателей покажут состояние отрасли, но не объяснят, почему она развивается именно так. Дальше, по одному вопросу на показатель:
- Локализация: сколько добавленной стоимости остаётся внутри страны?
- Платформы: свои или лицензия, и какого она года?
- Поставщики: есть ли свои имена во втором-третьем эшелоне или сплошь филиалы чужих групп?
- Кадры: сколько выпускается инженеров, сколько уезжает и сколько лет среднему конструктору?
- Цена к уровню: машина дорожает быстрее, чем совершенствуется?
- Экспорт: машины едут в рынки с высокими требованиями или в мягкие?
- Модель кадров: страна растит, вербует, перенимает или теряет?
Второй инструмент — вопрос, который не входит в индекс: кто вкладывает деньги, на какой срок и по каким критериям оценивает результат? В справочниках на него не ответить, но от ответа во многом зависит исход. Если свести статью к одной мысли, получится так: страна совершает рывок, когда умеет воспользоваться новым окном возможностей; удерживает позиции благодаря собственной производственной цепочке, а за её отсутствие в конечном счёте платит покупатель.
В дальнейшем стоит следить за тем, где появляются новые возможности. Это может быть смена технологии — например, новые поколения батарей и программное обеспечение, которое становится важной частью автомобиля, — открытие рынков или появление поставщиков второго эшелона. Во всех трёх рассмотренных случаях страны начали готовить инженерную школу ещё до того, как открылась возможность для рывка. Сегодня одним из главных кандидатов выглядит Индия: локализация развивается, а государство поддерживает собственные компетенции в электромобилях. Возможности могут появиться и у стран Юго-Восточной Азии, а также у России — если внутри страны возникнет устойчивый спрос на собственные разработки.
Изменение источников финансирования и горизонта планирования заметно не только в промышленности. Посмотрите на европейское кино: параллель вне индекса. Обвала нет, доля европейских фильмов в кинопосещениях ЕС держится около трети; сдвиг в концентрации: верхушку кассовых сборов 2025 года в Европе заняли американские франшизы. Важнее простого сходства здесь совпадение исторических периодов: золотые годы итальянского, французского, британского кино совпали с золотой эпохой европейского автопрома, обе отрасли жили на долгом, во многом общественном капитале. Само по себе совпадение эпох ничего не доказывает: обе отрасли могли зависеть от общих условий послевоенной Европы. Но оно подсказывает направление для анализа: возможно, изменились не способности создателей, а источники финансирования и сроки, на которые готовы вкладываться.
И напоследок — уже не аргумент, а личное мнение, с которым можно не согласиться: погоня за деньгами способна вытеснить из работы творческое начало. Данные этой статьи позволяют утверждать лишь более осторожную вещь: источники финансирования и горизонт планирования могли измениться раньше, чем сами способности инженеров и конструкторов. Но если однажды выяснится, что это одно и то же, я не удивлюсь.
Это авторская позиция, а предложенная методика намеренно упрощена. Отдельные оценки и таблицы можно оспаривать — в этом и состоит смысл такого разбора. А «Москвич 3» по-прежнему стоит около двух миллионов рублей. Теперь понятнее, что входит в эту цену: покупатель платит не только за сам автомобиль, но и за слабые места производственной цепочки.