
Три экономических сценария, киберриск и противоречие между властью над людьми и контролем над системой
Это третья часть серии о том, как устроено современное богатство США. В первой части, «Геометрии капитала», мы разбирали, кому принадлежат активы. Во второй, «Деньги создаются из долга», смотрели, как кредитная система раздувает денежную массу и поддерживает рост стоимости активов. Теперь вопрос другой: что может произойти с этой конструкцией дальше?
К концу второго квартала 2026 года совокупное богатство американских домохозяйств достигло $185,58 трлн. В начале 2020-го было $101,78 трлн. За шесть с половиной лет прибавилось $83,8 трлн, то есть почти $84 трлн. Это огромная сумма. Но за ней стоит не только рост производства, зарплат и сбережений. Значительная часть прироста связана с тем, что подорожали сами активы: акции, недвижимость и другие права на будущие доходы.
Именно здесь начинается главный вопрос статьи. Если стоимость богатства выросла быстрее, чем реальные доходы, насколько устойчивы обещания, на которых она держится? Что произойдёт, если прибыль не оправдает ожиданий, кредитная цепочка даст сбой или цифровая инфраструктура окажется под ударом?
$84 трлн — это в основном переоценка прав на будущие доходы, поэтому вопрос не в том, велика ли сумма, а в том, чем эти права обеспечены.
Есть и противоречие глубже финансовых расчётов. Владельцы крупных состояний и влиятельные институты могут задавать правила, по которым живут остальные. Но это ещё не означает, что они полностью контролируют систему, от которой зависит стоимость их собственного богатства. Банки, рынки, облачные платформы, энергосети, программное обеспечение и цепочки поставок связаны так тесно, что ни один участник не распоряжается ими целиком.
Появляется и другая зависимость. Управление требует достоверных данных и способности проверять выводы. ИИ может резко увеличить количество аналитических документов, но сам по себе не гарантирует, что люди станут лучше оценивать происходящее. Если готовые объяснения вытесняют проверку исходных данных, проблема затрагивает уже не только качество управления, но и доверие к тем, кто принимает решения.
Я не собираюсь угадывать дату следующего кризиса. Вместо этого разберём три возможных пути для американской экономики. Затем посмотрим, как киберугрозы могут повлиять на стоимость активов, почему концентрация собственности не означает полного контроля над системой и что произойдёт, если общество и его руководители начнут терять способность самостоятельно оценивать реальность.
Данные в статье приведены по состоянию на 30 октября 2026 года, если рядом с числом не указана другая дата.
Богатство выросло. А что именно выросло?
15 сентября 2026 года Forbes опубликовал очередной список 400 богатейших американцев. По оценке издания, совокупное состояние этой группы достигло $8 трлн. Годом ранее было $6,6 трлн. Сама по себе эта цифра впечатляет, но важнее понять, что именно мы называем богатством.
ВВП показывает поток товаров и услуг, произведённых страной за год. Состояние владельца акций или недвижимости устроено иначе. Это оценка прав на будущие доходы: дивиденды, арендные платежи, прибыль компаний и проценты по долговым бумагам. Такие права имеют цену сегодня, хотя деньги по ним могут поступать годами.
Поэтому богатство нельзя свести к сумме наличных на счетах. За ним стоит большая сеть обязательств и ожиданий. Компания должна получать прибыль, чтобы платить дивиденды. Арендатор вносит плату за жильё или офис, заёмщик возвращает долг с процентами, банк проводит платежи, а реестр подтверждает, кому принадлежит актив. Пока вся цепочка работает, права на будущие доходы сохраняют стоимость.
В этом и состоит разница между ростом экономики и ростом оценки активов. Производство может увеличиваться постепенно, тогда как акции компаний способны резко дорожать. Если инвесторы начинают ожидать, что будущая прибыль будет намного выше нынешней, они готовы платить за неё уже сегодня. Рыночная стоимость растёт, хотя дополнительные деньги ещё не заработаны.
С первого квартала 2020-го по второй квартал 2026 года богатство американских домохозяйств выросло со $101,78 трлн до $185,58 трлн. Прирост составил $83,8 трлн. За тот же период накопленные сбережения домохозяйств, если суммировать месячную серию PMSAVE, составили около $10 трлн. Разница между показателями — около $74 трлн.
Финансовые счета ФРС (Z.1) позволяют проверить, что стоит за этой разницей. По таблице изменения чистых активов сектора «домохозяйства и некоммерческие организации» прирост за тот же период равен $86,7 трлн. Из них $71,9 трлн — переоценка уже существующих активов (holding gains), $15,1 трлн — накопление через транзакции: сбережения, покупку активов, взносы в пенсионные фонды. Тождество сходится практически без остатка. Иными словами, большая часть прироста — не отложенные деньги, а изменение цены прав на будущие доходы. Переоценка работает в обе стороны: в 2022 году она отняла у сектора $8 трлн, к середине 2026-го — вернула с избытком.
Стоит уточнить периметры. Z.1 даёт уровни $109,2 трлн на конец первого квартала 2020 года и $195,9 трлн на конец второго квартала 2026-го: он считает по всему сектору, включая некоммерческие организации. DFA (Distributional Financial Accounts), по данным которых построена эта статья, эти организации исключает и даёт уровни $101,78 и $185,58 трлн за те же даты. Это два периметра одного учёта; в статье везде используется DFA, потому что только он распределяет богатство по группам. Разложение прироста выполнено по релизу Z.1 от 11 сентября 2026 года.
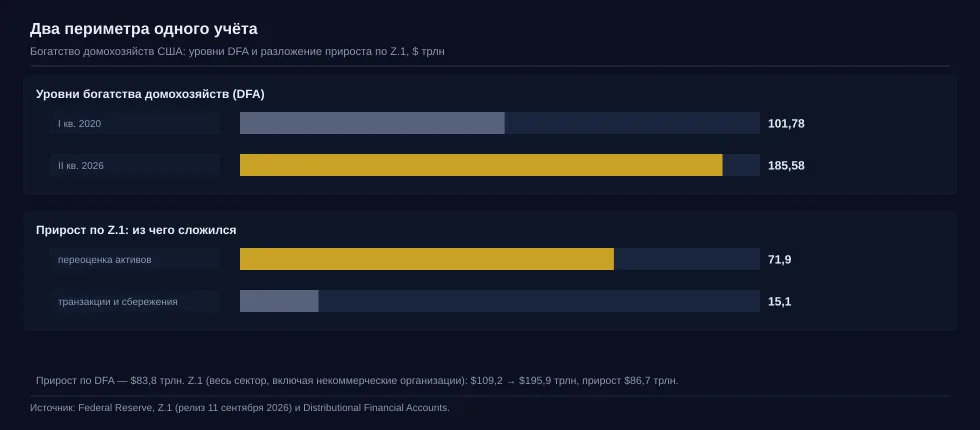
Рис. 1 — Два периметра одного учёта: уровни DFA и разложение прироста по Z.1 — переоценка активов против новых сбережений.
Есть и второй признак изменения оценки. Trailing P/E американского рынка, по данным multpl, вырос с 17,7 в 2019 году до 25,86 на 30 октября 2026-го. Иными словами, инвесторы стали платить за каждый доллар уже полученной прибыли заметно больше. CAPE Шиллера находится примерно на уровне 41, что существенно выше исторической медианы около 17,8. Это не означает, что рынок обязан немедленно упасть. Но цена ожиданий стала высокой, а значит, будущая прибыль должна соответствовать этим ожиданиям.
Пирамида, у которой разные основания
Ещё одно измерение этой истории связано с распределением богатства. По данным DFA за второй квартал 2026 года, верхние 10% американских домохозяйств владеют 68,9% капитала. На средние 40% приходится 28,8%. На нижнюю половину приходится 2,3%. При этом внутри верхних 10% только на верхний 1% приходится 32,5% всего капитала.
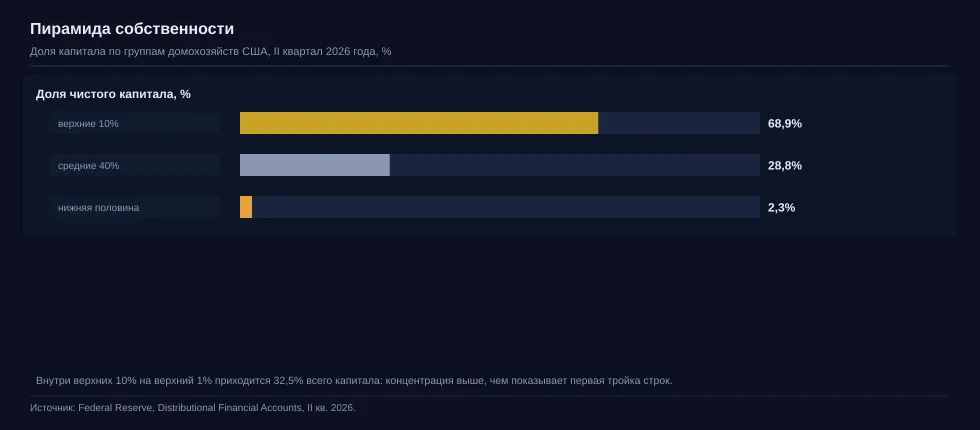
Рис. 2 — Пирамида собственности: 68,9% капитала у верхних 10%, 2,3% у нижней половины; внутри верхушки 32,5% приходится на верхний 1%.
Наверху сосредоточены основные финансовые активы. Средний слой опирается на жильё, пенсионные накопления, зарплату и доступ к кредиту. Нижняя половина почти не имеет капитального запаса и гораздо сильнее зависит от текущего заработка, аренды, переводов и повседневных платежей.
Но это пирамида собственности, а не карта полного контроля над экономикой. Большая доля капитала даёт влияние, доступ к ресурсам и возможность воздействовать на правила. Однако даже крупнейший владелец не может единолично обеспечить работу всей цепочки, от которой зависит его имущество. Акции существуют благодаря компаниям и рынкам, расчёты проходят через банки и платёжные системы, дата-центры зависят от электричества, сетей, оборудования, программного обеспечения и поставщиков.
Доля собственности измеряет право на доход, а не способность удержать систему в работе: при сбое первым обесценивается то, что нельзя перезапустить в одиночку.
Верхушка может влиять на условия жизни нижних слоёв, но сама зависит от системы, которой не распоряжается целиком. Нижние слои почти не владеют этой системой, зато каждый день пользуются её услугами и подчиняются её правилам. Пока всё работает, это противоречие незаметно. Сбои способны показать, что влияние на людей и контроль над всей системой не одно и то же.
Один и тот же кризис поэтому ударит по разным группам по-разному. Важно не только то, у кого сколько активов, но и то, кто зависит от конкретных механизмов и у кого есть запас времени, чтобы пережить их остановку. Есть и менее заметная разница. Одни могут влиять на правила, другие в основном приспосабливаются к ним. Если решения оказываются ошибочными, далеко не у всех есть возможность потребовать объяснений или добиться пересмотра.
Три дороги для американской экономики
Будущее не включается по расписанию. Оно складывается из нескольких переменных: стоимости денег, прибыльности инвестиций в ИИ, доступности кредита, политических решений и цен на энергию. Меняться они могут одновременно, поэтому сценарии ниже не стоит воспринимать как три взаимоисключающих прогноза. Это три разных механизма, которые могут пересекаться.
Чем дольше рынок ждёт, что прибыль догонит оценку, тем больше сумма ожиданий, которую придётся оправдывать, — то есть само ожидание увеличивает цену последующей переоценки.
Первая дорога: прибыль догоняет цену
Самый благоприятный для нынешних оценок вариант выглядит так: компании действительно начинают зарабатывать столько, сколько от них ждёт рынок. Тогда высокие мультипликаторы постепенно получают реальное экономическое основание. То, что сегодня выглядит дорогой ставкой на будущее, со временем превращается в стоимость работающего бизнеса.
Главная проверка связана с инвестициями в искусственный интеллект. Капитальные расходы крупнейших технологических компаний в 2026 году оцениваются примерно в $720–745 млрд. Деньги уходят на дата-центры, ускорители, сети, электроснабжение и землю. Эти вложения оправданы только в том случае, если новая инфраструктура создаст достаточный денежный поток: через облачные услуги, корпоративные подписки, рекламу, программное обеспечение или новые продукты.
Проблема в том, что дата-центр нельзя окупить одним обещанием будущего спроса. Электричество, охлаждение, обслуживание и финансирование требуют денег уже сейчас. А вычислительные ускорители устаревают гораздо быстрее, чем здания и инженерные сети. GPU могут потребовать замены через несколько лет, тогда как срок службы самого здания измеряется десятилетиями.
У этого сценария есть три условия. Во-первых, прибыль компаний, связанных с ИИ, должна расти быстрее капитальных расходов хотя бы несколько кварталов подряд. Во-вторых, долгосрочные ставки должны перестать давить на стоимость финансирования. В-третьих, энергетические и логистические ограничения не должны резко увеличить цену строительства и эксплуатации дата-центров.
Почему этот вариант нельзя сбрасывать со счетов? Потому что строительство уже стало частью экономической и политической повестки. Оно создаёт рабочие места, поддерживает спрос на оборудование и инфраструктуру, а вокруг него выросла целая цепочка поставщиков. Резко остановить её непросто.
Но здесь есть и обратная сторона. Чем дольше рынок ждёт, что прибыль вот-вот догонит оценки, тем больше становится сумма ожиданий, которую придётся оправдывать. Если догоняния не произойдёт, последующая переоценка может оказаться болезненнее.
Вторая дорога: рынок остывает без большого обвала
При более спокойном варианте рынок постепенно возвращается к умеренным оценкам. Для этого не обязательно, чтобы экономика рухнула. Достаточно, чтобы инвесторы перестали платить за будущую прибыль так щедро, как сейчас.
На 30 октября trailing P/E рынка США составлял 25,86. Представим, что он опускается до 22, 18 или 15,1. Если прибыль компаний при этом не изменится, одно только снижение мультипликатора уменьшит рыночную стоимость примерно на 15%, 30% или 42% соответственно. Если одновременно прибыль снизится на 10–20%, падение окажется глубже. В приведённых расчётных примерах оно составляет от 23% до 53%.
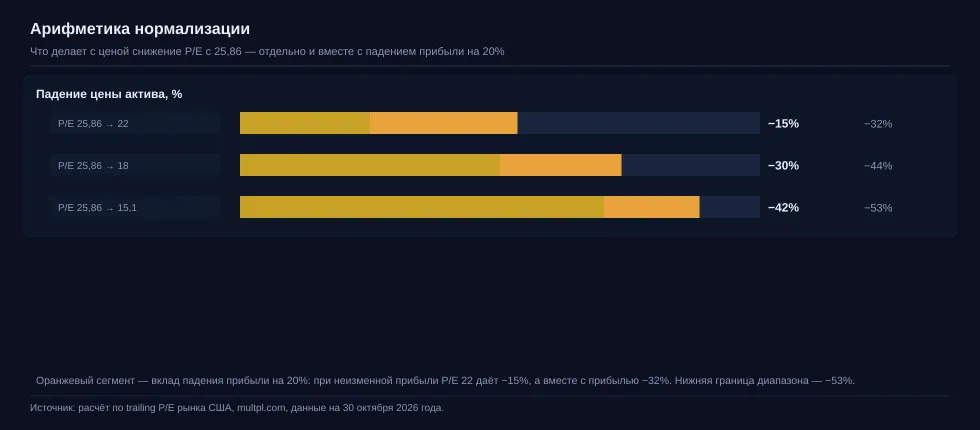
Рис. 3 — Арифметика нормализации: снижение P/E с 25,86 до 22, 18 и 15,1 по отдельности и вместе с падением прибыли на 10–20%.
Это не прогноз и не указание на конкретную дату. Это простая арифметика: цена актива зависит и от прибыли, и от того, сколько рынок готов за неё платить. Когда оба показателя идут вниз, потери складываются.
Такой процесс можно назвать нормализацией. Рынок не обязательно перестаёт верить в технологии или в американскую экономику. Он просто начинает требовать более реалистичной цены за будущие доходы. Капитализация снижается, некоторые проекты откладываются, компании сокращают расходы, а инвесторы снова обращают внимание на денежный поток, а не только на обещания роста.
В этом сценарии первыми теряют владельцы дорогих акций и других активов, оценка которых сильнее всего зависит от ожиданий. Но последствия не останутся на фондовом рынке. Если компании начнут экономить, это затронет подрядчиков, занятость и зарплаты. Для среднего слоя важна стоимость жилья и ипотеки. Для нижней половины особенно важны стабильная работа, возможность платить за жильё и доступ к кредиту.
Именно поэтому «мягкая посадка» рынка не означает, что всем будет легко. Она лишь означает, что переоценка не превращается в разрыв кредитной цепочки.
Третья дорога: кредитная петля рвётся
Самый неприятный экономический сценарий начинается не с падения акций как такового, а с того, что слабые участники цепочки больше не могут занимать и рефинансировать долги.
Особенно внимательно здесь нужно смотреть на самые рискованные корпоративные облигации. Под спредом CCC OAS понимают дополнительную доходность, которую инвесторы требуют по облигациям компаний с самым низким кредитным рейтингом по сравнению с казначейскими бумагами. Чем выше этот спред, тем дороже рынку обходится риск невозврата. На 30 октября показатель достиг 13,25%, а разрыв между CCC и более широким сегментом высокодоходных облигаций составлял 9,99 процентного пункта. Это уровень, который говорит о сильном недоверии к наиболее слабым заёмщикам.
Ещё одна зона риска связана с частным кредитом. Так называют займы компаниям за пределами обычного публичного рынка облигаций. По данным Fitch, доля дефолтов в этом сегменте за последние 12 месяцев к июлю 2026 года составляла 6,1%. Если она превысит 8%, это станет дополнительным сигналом, что проблемы перестают быть единичными.
Для ИИ-инфраструктуры опасность состоит в том, что её финансирование всё чаще напоминает замкнутый круг. Поставщики оборудования продают ускорители, финансовые структуры помогают оплачивать строительство, компании возводят дата-центры, а будущая выручка от аренды вычислительных мощностей должна покрыть расходы и новые закупки. Пока деньги доступны, круг работает. Если кредиторы начинают отказываться от риска, стройка может остановиться не потому, что руководители внезапно передумали, а потому, что финансирование больше не приходит.
В такой ситуации падение стоимости акций становится не причиной, а следствием более серьёзной проблемы. Если проекты не могут привлекать деньги, спрос на оборудование сжимается. Если дата-центры не заполнены арендаторами, ожидаемая выручка не приходит. Если поставщики вынуждены ждать оплаты, они сами начинают ограничивать финансирование покупателей. Цепочка, которая разгоняла инвестиции, начинает работать в обратную сторону.
Параллельно может усиливаться другая петля, связывающая цены на энергию, процентные ставки и государственный долг. Дорогая энергия поддерживает инфляцию и мешает снижать ставку. Высокая ставка увеличивает расходы на обслуживание долга. Чем больше бюджет тратит на проценты, тем меньше остаётся на другие задачи. А попытки компенсировать расходы новыми заимствованиями снова увеличивают долговую нагрузку.
Поэтому главным сигналом будет не отдельное падение котировок, а совпадение нескольких признаков. Спреды самых рискованных заёмщиков растут, дефолтов становится больше, проекты теряют доступ к финансированию, а рынок всё менее охотно покупает долговые инструменты, связанные со строительством инфраструктуры.
Киберугрозы: риск, который проходит через всю пирамиду
Три экономических сценария описывают, что может произойти с доходами, ценами активов и кредитом. Но есть ещё один риск, который проходит сразу через все уровни экономики. Это уязвимость цифровой инфраструктуры.
Современное богатство существует не только в виде записей о собственности. За каждой такой записью стоят банки, реестры, торговые площадки, облачные системы и сети связи. Платёж нужно отправить, принять и подтвердить. Сделку необходимо исполнить, а право владения активом проверить. Если эти механизмы перестают работать или вызывают сомнение, владелец может по-прежнему числиться собственником, но воспользоваться своим правом становится труднее.
Киберугрозу поэтому не стоит считать четвёртым экономическим сценарием. Это отдельный слой риска поверх всей пирамиды. Он может проявиться во время роста, при обычной коррекции или в разгар кредитного кризиса. И его последствия не ограничиваются временным сбоем: они способны изменить ожидания инвесторов и стоимость самих активов.
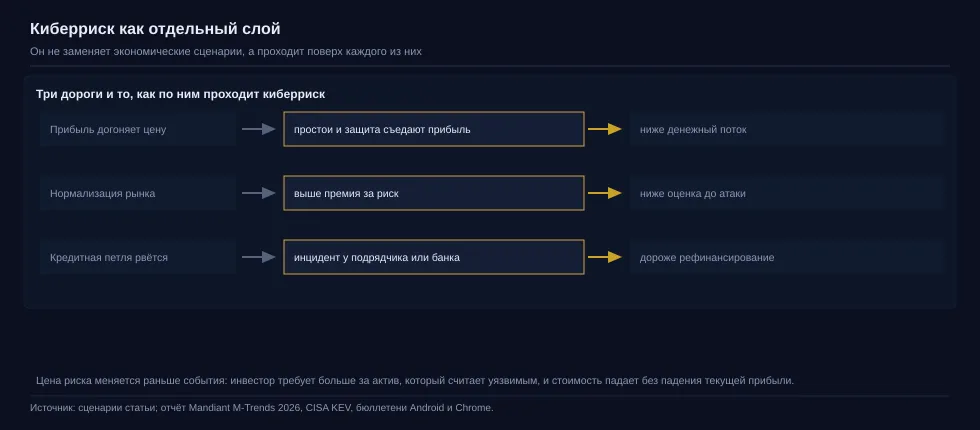
Рис. 4 — Киберриск как отдельный слой: он не заменяет экономические сценарии, а проходит поверх каждого из них.
Основание пирамиды: старые устройства, которые никто не обновляет
Самая удобная точка входа часто находится не там, где сосредоточены деньги. Это могут быть домашние и офисные роутеры, камеры, сетевые хранилища, VPN-шлюзы и другие устройства, которые годами стоят в сети и почти не обслуживаются. Производитель перестал выпускать для них исправления, владелец не замечает проблемы, а устройство продолжает пересылать трафик и выполнять команды.
Такие устройства ценны не обязательно сами по себе. Они могут стать промежуточным звеном, которое скроет источник атаки, откроет доступ к внутренней сети или пропустит через себя чужой трафик. Именно поэтому крупная бот-сеть из роутеров и IoT-устройств представляет собой не просто набор заражённых гаджетов. Это распределённый плацдарм, который можно использовать против чужой инфраструктуры.
История таких операций уже длинная. Mirai в 2016 году превратил бытовые устройства в инструмент масштабных атак. VPNFilter в 2018-м заразил, по оценке Cisco Talos, около полумиллиона роутеров и сетевых хранилищ в 54 странах. В случае Volt Typhoon скомпрометированные роутеры использовались как прокси-слой, скрывавший трафик группы. В феврале 2024 года CISA и партнёры выпустили совместное предупреждение об этой инфраструктуре.
В апреле 2026 года Министерство юстиции США и ФБР сообщили об операции Masquerade: по заявлению ведомств, американские специалисты по решению суда сбросили настройки тысяч скомпрометированных SOHO-роутеров TP-Link. Власти связали кампанию с подразделением ГРУ. Важно отделять сам факт операции от атрибуции. Связь с конкретной государственной структурой отражает позицию американских ведомств. Одного абзаца статьи недостаточно, чтобы независимо доказать такую связь.
В отчёте M-Trends 2026 описаны кампании против сетевых устройств и использование бэкдора BRICKSTORM. В отчёте говорится о закреплении злоумышленников на устройствах сетевого периметра и длительном присутствии в инфраструктуре. Это особенно неприятный класс угроз: средства защиты, установленные на обычных компьютерах, могут просто не видеть то, что происходит внутри роутера или VPN-шлюза.
Для нижней части экономической пирамиды последствия могут выглядеть как сбой интернета, банковского приложения или сервиса доставки. Бизнес может потерять доступ к сети, данным и корпоративным системам. Финансовая система рискует столкнуться с компрометацией каналов, по которым проходят данные и команды. Атака может начаться с дешёвого устройства, но её последствия затронут системы далеко за пределами дома или организации, которым оно принадлежит.
Следующий слой: ИИ ускоряет поиск слабых мест
С появлением языковых моделей поиск уязвимостей становится доступнее и быстрее. Это не означает, что ИИ уже самостоятельно взламывает любую систему. Но он помогает разбирать код, искать ошибки, писать вспомогательные инструменты и превращать технические знания в более доступную услугу.
Здесь возникает гонка двух скоростей. Защита должна найти проблему, проверить её, подготовить исправление и доставить его пользователю. На практике между обнаружением уязвимости и обновлением устройства могут пройти месяцы. Особенно если устройство старое, производитель медленно выпускает прошивки, а оператор связи или корпоративный администратор должен отдельно одобрить обновление.
По данным GrapheneOS, некоторые исправления Android попадают в публичные бюллетени с задержкой в несколько месяцев после передачи производителям. Это заявление разработчиков проекта, и его нужно читать именно как позицию участника экосистемы, а не как универсальную статистику для каждого Android-устройства. Но сама проблема знакома давно: наличие исправления у разработчика ещё не означает, что оно дошло до каждого аппарата.
Есть и противоположный пример. В Chrome версии 149–151 было закрыто около 1 500 уязвимостей, причём, по данным Google, 94% находок сделали внутренние ИИ-агенты. Когда один поставщик контролирует браузер, выпуск обновлений и канал доставки, защитная модель работает гораздо лучше. Это важное уточнение: ИИ ускоряет не только поиск атакующих, но и работу защитников. Результат зависит от того, кто быстрее превращает находку в исправление и может ли он доставить его всем пользователям.
В наиболее уязвимом положении находятся устройства, которые уже сняты с поддержки. Для них нового исправления может не быть вовсе. В исследовании, опубликованном в IEEE Transactions on Dependable and Secure Computing в 2024 году, оценивалось, что в сети остаются миллионы активных устройств за пределами поддержки; значительная часть известных уязвимостей в них обнаруживается уже после окончания срока обновлений. Эти устройства не исчезают из интернета вместе с окончанием поддержки. Они продолжают работать и со временем превращаются в долгоживущие точки риска.
ИИ-агенты: новая дверь в чужие системы
Есть и другая проблема, не связанная напрямую с заражением роутеров. ИИ-агент может получить доступ к почте, документам, браузеру, корпоративным базам, а в отдельных случаях также к платежам и торговым операциям. Он читает внешнюю информацию и на её основе принимает решения. Значит, злоумышленнику не всегда нужно взламывать операционную систему. В некоторых случаях достаточно повлиять на содержание, которое прочитает агент.
Этот класс атак известен как непрямая prompt-инъекция. Инструкция может быть спрятана в веб-странице, письме, документе или другом содержимом, которое агент считает обычным источником информации. Если система недостаточно хорошо отделяет данные от команд, внешний текст способен изменить поведение агента.
Механика исследуется с 2023 года. В июле 2025 года расследование Nikkei описало случаи скрытых инструкций в научных препринтах на arXiv: текст был рассчитан на ИИ-системы, которые могли читать и оценивать документы. Это ещё не история о похищенных деньгах. Но она показывает, что инструкции для машин уже размещают внутри обычного контента, где человек может их даже не заметить.
Финансовые последствия появятся там, где агентам дадут реальные полномочия. Пока агент только пересказывает письмо, последствия одной ошибки ограничены. Если он может отправлять платежи, менять торговые заявки, подписывать документы или общаться с контрагентами от имени компании, цена ошибки становится совсем другой.
Поэтому вопрос не в том, станет ли ИИ «злым» или получит ли он собственную волю. Риск возникает в гораздо более приземлённой ситуации. Агенту поручили полезную работу и дали доступ к нужным системам, но не установили надёжную границу между прочитанным текстом и действиями, которые ему действительно разрешены. Внешняя инструкция может превратиться в команду, а затем и в операцию с реальными последствиями.
ИИ-вредоносы: от отдельных приёмов к замкнутому циклу
Вредоносные программы уже обращались к языковым моделям во время реальных операций. В июле 2025 года украинская CERT-UA описала LAMEHUG, также известный как PromptSteal. Вредонос обращался к языковой модели через открытый API и использовал полученные команды для сбора информации и копирования документов с заражённых компьютеров. Google Threat Intelligence позднее также отнесла этот случай к наблюдавшимся в реальных операциях.
В отчёте M-Trends 2026 описан QUIETVAULT: вредонос проверял заражённые машины на наличие локальных ИИ-инструментов командной строки и запускал подготовленные запросы, в том числе для поиска конфигурационных файлов. Это показывает, что атакующие могут использовать уже установленные на компьютере ИИ-инструменты.
Но важно не перепрыгивать через доказательства. PromptFlux, использовавший модель для создания новых замаскированных вариантов собственного кода, был экспериментом. PromptLock представлял собой исследовательский прототип вымогателя. Подтверждённых жертв у него не было. Научные работы также показывали, что инструкции могут самораспространяться через почту или взаимодействия между агентами. Однако лабораторная демонстрация ещё не означает, что подобное заражение стало массовым явлением в интернете.
Пока мы видим отдельные детали будущей конструкции, а не полностью автономный ИИ-рой. Чтобы такая система стала действительно опасной, ей нужно одновременно находить уязвимости, использовать их, приспосабливаться к защите и распространяться дальше без постоянного участия человека. Полный цикл такого рода к октябрю 2026 года не задокументирован.
Именно здесь проходит граница между тем, что уже произошло, и тем, что пока остаётся сценарием. Использование модели для генерации команд уже зафиксировано в реальной атаке. Существование самоизменяющегося червя, который самостоятельно находит цель, проникает в неё, меняет собственный код и распространяется дальше, пока не подтверждено.
Как киберугрозы снижают стоимость богатства
Чтобы понять финансовые последствия, не обязательно представлять полное отключение банковской системы. Стоимость активов может измениться задолго до такого события. Достаточно, чтобы инвесторы, кредиторы и страховщики начали считать будущие потери более вероятными.
Потери считаются не по украденным суммам, а по цене риска: переоценка запускается раньше, чем происходит сама атака.
У этого процесса два основных пути. Первый связан с доходами. Взлом, утечка данных или остановка цифровых систем требуют денег на восстановление, проверку операций, компенсации и защиту. Если компания не может работать несколько дней, она теряет выручку. Если проблема затрагивает её поставщиков или клиентов, ущерб распространяется дальше. Ожидаемая прибыль становится ниже, а вместе с ней может снизиться и оценка компании.
Второй путь проходит через цену риска. Даже если крупной атаки ещё не было, инвесторы могут потребовать более высокую доходность за владение активом, который считают уязвимым. Когда будущий доход выглядит менее надёжным, за него готовы платить меньше. Так рыночная стоимость может снизиться без немедленного падения текущей прибыли. Это не автоматическая реакция на каждую новость о взломе. Для переоценки важны масштаб угрозы, повторяемость инцидентов, качество защиты и то, затрагивает ли проблема общую инфраструктуру.
Искусственный интеллект способен усилить этот механизм. Он помогает быстрее разбирать код, искать ошибки и приспосабливать инструменты к конкретной цели. Это не значит, что ИИ уже умеет самостоятельно взломать любую систему. Но если подготовка атаки дешевеет, а исправления по-прежнему долго доходят до устройств, компании и инвесторы вынуждены учитывать больший круг возможных потерь.
Для владельцев крупных состояний это означает риск снижения стоимости акций, облигаций и долей в компаниях. Часть потерь может возникнуть из-за реального ущерба, а часть из-за того, что рынок иначе оценивает будущие доходы и требует дополнительную плату за риск. Чем больше финансовая система зависит от нескольких общих цифровых платформ и поставщиков, тем шире может оказаться переоценка.
Средние 40% почувствуют последствия через работодателей, пенсионные накопления, ипотеку и доступ к кредиту. Если компания тратит больше на защиту и восстановление или теряет возможность работать, это может сказаться на найме и зарплатах. Если дешевеют финансовые активы, уменьшается и стоимость пенсионных накоплений, вложенных в рынок.
Нижняя половина владеет лишь небольшой долей капитала, но сильнее зависит от непрерывной работы платежей, переводов и базовых сервисов. Здесь ущерб может быть не столько в переоценке собственности, сколько в потере доступа к деньгам и услугам именно тогда, когда они нужны. У человека без накоплений даже короткая задержка зарплаты имеет другой вес, чем временная недоступность части инвестиционного портфеля.
Поэтому нельзя измерять последствия только суммой украденных денег. Кибератака может уменьшить стоимость богатства через потерянную прибыль, дополнительные расходы и рост премии за риск. Одновременно она может нарушить повседневную жизнь людей, у которых почти нет финансового запаса. Это разные виды потерь, но они возникают внутри одной и той же пирамиды.
Дуальность: власть над людьми и зависимость от системы
Теперь можно вернуться к противоречию, которое проходит через всю статью. Верхние слои общества обладают большей частью капитала и могут влиять на правила доступа к деньгам, работе, жилью и услугам. Но это не делает их хозяевами всей инфраструктуры. Они зависят от банков, бирж, облачных платформ, энергетики, связи, программного обеспечения, поставщиков и государственных институтов. Эти звенья связаны между собой, и ни один участник не может гарантировать результат всей системы.
При этом нижние слои зависят от этой системы почти во всём, но почти не владеют ею. Им приходится пользоваться банковскими приложениями, платформами работодателей, кредитными сервисами, системами идентификации и государственными порталами. Условия часто задаются без их участия. Отказ алгоритма или сбой сервиса может лишить человека доступа к деньгам или услуге, а обратиться за объяснением бывает не к кому.
Так возникает дуальность. Верхушка может влиять на людей, но не может полностью управлять системой, от которой сама зависит. Нижние слои почти не влияют на устройство системы, зато испытывают её решения в повседневной жизни. Власть и ответственность расходятся: у одних больше возможностей устанавливать правила, у других меньше возможностей отказаться от этих правил, но ни у кого нет полного контроля над всей цепочкой.
Важно не превращать эту мысль в утверждение, будто у системы есть собственная воля. Система не отдельный субъект, который решил подчинить себе владельцев капитала. Это совокупность институтов, алгоритмов, инфраструктур и обязательств. Вместе они создают ограничения, которые не может отменить распоряжение одного руководителя или владельца. Компания может контролировать собственную платформу, но не всю сеть, электроснабжение, программное обеспечение и финансовые расчёты, от которых она зависит.
Пока инфраструктура работает, это противоречие остаётся в тени. Но если сбои становятся заметными и повторяются, люди могут увидеть, что те, кто требует от них соблюдения правил, сами не способны обеспечить надёжную работу системы. Особенно опасно для доверия, если потери распределяются неравномерно: крупным институтам помогают восстановиться, а работники, клиенты и налогоплательщики несут последствия через потерю доходов, рост цен или новые расходы бюджета.
Это не неизбежный политический кризис. Между техническим сбоем и потерей общественного доверия есть много промежуточных условий. Значение имеют длительность проблемы, прозрачность решений, доступность компенсаций и то, кто в итоге оплачивает восстановление. Но если люди всё чаще видят разрыв между обещанием контроля и реальной способностью управлять, легитимность институтов может ослабнуть.
ИИ способен ускорить этот процесс. Он увеличивает скорость работы цифровых систем, помогает автоматизировать решения и одновременно снижает стоимость некоторых видов атак. Чем больше важных действий передаётся программам и агентам, тем труднее человеку понять, почему система приняла то или иное решение и кто отвечает за ошибку. Поэтому вопрос не в том, что машины внезапно получили власть. Вопрос в том, что общество может всё сильнее зависеть от механизмов, которые не умеет ни полностью контролировать, ни внятно оспаривать.
Киберриск может усиливать каждую из трёх экономических дорог. В благоприятном сценарии расходы на защиту и простои способны съесть часть прибыли, которую должны принести инвестиции в ИИ. При обычной нормализации рынка рост воспринимаемого риска может дополнительно снизить оценки активов, даже если крупной атаки не произошло. При разрыве кредитной петли киберинцидент способен ускорить проблемы, если затронет поставщика, банк или цифровую платформу, от которой зависит финансирование. Поэтому киберугрозы не образуют отдельный четвёртый сценарий. Они могут усилить последствия любого из трёх.
Финансовая переоценка и кризис доверия связаны между собой. Когда инвесторы сомневаются в будущих доходах, стоимость активов снижается. Когда люди сомневаются в способности институтов обеспечить работу системы, под вопросом оказываются уже не только оценки, но и общественное согласие жить по установленным правилам.
Когда выводов становится больше, чем проверок
Современное управление выросло вокруг измерений. Государства собирают статистику, компании следят за производством и продажами, финансовые институты оценивают риски, исследователи проверяют гипотезы. Показатель сам по себе ещё ничего не объясняет. Его нужно сопоставить с другими данными, проверить методику, понять, что осталось за пределами измерения, и только после этого делать выводы.
ИИ меняет экономику этой работы. Он способен быстро пересказывать документы, сопоставлять массивы данных, готовить прогнозы и писать аналитические записки. Один и тот же набор материалов можно превратить в сотни вариантов отчёта для разных ведомств, руководителей и аудиторий. Производство текста становится дешёвым. Проверка того, насколько выводы соответствуют исходным данным, дешёвой автоматически не становится.
В этом и заключается риск. Количество аналитических документов может расти быстрее, чем число независимых проверок. Несколько отчётов могут выглядеть как разные исследования, хотя все они опираются на один источник или повторяют одну ошибочную предпосылку. Убедительный текст начинает восприниматься как свидетельство того, что полноценный анализ уже проведён. Но подробность документа, число таблиц и уверенный тон ничего не говорят о качестве доказательств.
Дешёвый текст не делает знание дешёвым: тысяча отчётов из одного источника даёт одно независимое подтверждение, сколько бы таблиц в них ни было.
Проблема не в том, что ИИ обязательно производит ложь. Он может ускорить настоящую исследовательскую работу и помочь обнаружить ошибки. Риск возникает тогда, когда организация перестаёт поддерживать собственную способность проверять выводы и начинает просто потреблять их. Руководителю приносят готовую картину, но он не всегда видит, какие данные в неё вошли, какие объяснения отбросили и где заканчиваются измеренные факты и начинаются предположения.
Так можно получить странную ситуацию: информации становится больше, отчёты выходят быстрее, а понимание реальности не улучшается. Человек буквально получает всё больше готовых выводов, но всё реже проходит путь от наблюдения до самостоятельной оценки.
Двойная утрата способности оценивать реальность
В нижней части пирамиды это может происходить почти незаметно. Большинство людей не обязаны ежедневно проверять государственную статистику, разбираться в денежной политике или изучать устройство банковских систем. В обычной жизни человек делегирует часть таких задач институтам, специалистам и средствам массовой информации. Пока услуги работают, зарплата приходит, платежи проходят, а привычный порядок сохраняется, у него мало причин тратить время на проверку каждого решения.
Это не недостаток ума и не вина обычного человека. Так устроено разделение труда. Проблема начинается, когда привычка доверять превращается в невозможность проверить, а готовое объяснение принимается только потому, что оно совпадает с прежними убеждениями или исходит от «своих».
Наверху возникает похожая, но не тождественная зависимость. Политические и деловые руководители получают всё больше сжатых сводок, прогнозов и рекомендаций. Сначала сложную работу выполняют советники и аналитические подразделения, затем всё больше промежуточных операций передаётся алгоритмам и моделям. Руководитель может сохранить право последнего слова, но постепенно утратить привычку самостоятельно проверять исходные данные и рассматривать альтернативные объяснения.
Так появляется двойная уязвимость. Общество привыкает получать готовые интерпретации от институтов, а сами институты всё сильнее зависят от готовых интерпретаций, подготовленных аналитическими системами. Внизу человек может не видеть оснований решения. Наверху руководитель может видеть только итог обработки, не понимая, что осталось за кадром. Формальные полномочия сохраняются, но способность оценить действительность, на которой основано решение, может ослабевать.
Это не означает, что всякое использование ИИ ведёт к утрате самостоятельности. Модель может подсветить несоответствие, проверить расчёт и предложить альтернативу. Вопрос в том, сохраняется ли независимая проверка. Кто отвечает за качество исходных данных? Можно ли восстановить ход анализа? Видит ли руководитель аргументы против предложенного решения? Есть ли у человека возможность оспорить автоматизированный вывод?
Когда слова теряют вес
Есть старая притча о мальчике, который несколько раз кричал, что на стадо напал волк. Когда опасность появилась на самом деле, жители деревни ему уже не поверили. Он так часто злоупотреблял доверием, что лишил собственные предупреждения силы.
В современной политике механизм может выглядеть похоже. Руководитель объявляет, что ситуация улучшается, затем сталкивается с фактами, которые этому противоречат, и предлагает новое объяснение. Менять позицию само по себе не стыдно: обстоятельства действительно меняются, а новые данные требуют пересмотра прежних выводов. Проблема возникает, когда прежнее заявление не признают ошибочным, противоречие не объясняют, а вместо проверки предлагают очередную версию, которая должна сохранить доверие к говорящему.
Со временем аудитория перестаёт оценивать сами аргументы. Одни принимают объяснение, потому что доверяют своему политическому лагерю. Другие отвергают его по той же причине, независимо от качества доказательств. Общее пространство проверки сужается. В результате теряется не только доверие к конкретному политику. Людям становится труднее понять, когда перед ними очередная манипуляция, а когда действительно прозвучало правдивое предупреждение.
ИИ может ускорить производство таких объяснений. Для одного события можно быстро подготовить множество версий, снабдить их таблицами, цитатами и ссылками, адаптировать к разным группам аудитории. Но тысячи текстов не становятся тысячами независимых подтверждений, если они повторяют одну исходную версию. Убедительность оформления не заменяет проверку происхождения данных.
Именно поэтому притча о пастухе здесь важна не как сравнение с отдельным политиком, а как описание истощения доверия. Когда слова часто расходятся с наблюдаемыми событиями, общество рискует перестать верить даже тем сообщениям, которые соответствуют действительности. Для государства это опасно: предупреждение о реальной угрозе может затеряться среди очередных объяснений и оправданий.
Когда доверие пытаются заменить регламентами
Неформальные связи тоже входят в устройство общества. Репутация, взаимные обязательства, привычка соблюдать договорённости и способность решать споры без постоянного обращения к государству позволяют людям взаимодействовать без отдельной инструкции на каждый случай. Такие отношения не всегда благотворны: за ними могут скрываться кумовство, закрытые договорённости и исключения для «своих». Но они показывают, что общественная жизнь не держится только на законах.
Когда доверие ослабевает, люди начинают требовать формальных гарантий. То, что раньше решалось договорённостью, оформляют документами. Появляются новые проверки, согласования и требования к отчётности. В некоторых случаях это необходимо: закон защищает права, ограничивает произвол и даёт человеку возможность оспорить решение. Но формализация сама по себе не создаёт доверия.
Если правила становятся чрезмерно сложными, а их применение зависит от широкого усмотрения чиновника или посредника, появляются новые точки для давления и коррупционной ренты. Человеку приходится искать не только способ выполнить требование, но и того, кто способен ускорить процедуру, объяснить исключение или добиться нужного решения. Неформальные связи не исчезают. Они могут вернуться уже вокруг бюрократического аппарата, но теперь доступ к ним определяет, кто сможет пройти через систему быстрее остальных.
Поэтому не всякий новый закон усиливает коррупцию, как и не всякая неформальная договорённость полезна. Значение имеют простота и ясность правил, одинаковое применение требований, прозрачность решений, возможность обжалования и независимый контроль. Автоматизация тоже не решает вопрос сама по себе. ИИ может быстрее обрабатывать заявления и находить несоответствия, но может и масштабировать непрозрачные критерии, если никто не проверяет, как они заданы и к каким последствиям приводят.
Так образуется замкнутый круг. Недоверие порождает спрос на дополнительные правила. Сложные правила создают новые административные барьеры. Если барьеры распределяют возможности неравномерно, доверие падает ещё сильнее. Государство получает больше процедур и отчётов, но не обязательно больше способности решать исходную проблему.
Кто задаёт картину реальности
Из этих процессов вырастает вопрос о власти. Раньше её обсуждали прежде всего через собственность, должности и право принимать решения. Теперь этого недостаточно. Важно ещё и то, кто определяет показатели, выбирает источники данных, задаёт критерии анализа и решает, какие выводы увидит руководитель.
Управлять можно не только прямым приказом. Можно влиять на то, какие варианты вообще попадут на стол, какие риски система выделит как существенные и какие альтернативы покажутся слишком дорогими или нереалистичными. Это не обязательно означает, что разработчик модели тайно управляет государством. Влияние может возникать из обычной зависимости от поставщика инфраструктуры, закрытой методики, ограниченного набора данных или системы, которую заказчик не способен независимо проверить.
Через двадцать лет формальные институты могут по-прежнему называться парламентом, правительством, судом и корпорацией. Но реальный вопрос будет в том, кто контролирует условия подготовки решений и кто способен проверить их основания. Кто определяет, что считается успехом? Кто выбирает метрики? Можно ли увидеть первичные данные? Кто имеет право оспорить вывод алгоритма? Кто отвечает, если решение оказалось ошибочным?
ИИ не обязательно станет самостоятельным политическим правителем. Более приземлённая и потому более важная проблема состоит в другом: люди могут сохранить право принимать решения, но утратить способность самостоятельно оценивать реальность, на которой эти решения основаны. Тогда власть останется формально человеческой, однако всё большая часть её практического содержания будет зависеть от систем, методов и данных, доступ к которым распределён неравномерно.
Что можно сделать, чтобы пирамида не зависела от одной ошибки
Защита здесь не сводится к покупке более мощного антивируса. Нужны меры, которые сохраняют смысл даже тогда, когда атакующий использует неизвестную уязвимость.
Во-первых, сети нужно разделять. Если один роутер, сервер или рабочая станция скомпрометированы, это не должно автоматически открывать злоумышленнику доступ ко всем остальным системам.
Во-вторых, полномочия ИИ-агентов должны быть ограничены. Агенту не следует давать больше прав, чем нужно для конкретной задачи. Крупный платёж, изменение реквизитов, подписание документа или торговая операция не должны проходить без отдельного подтверждения.
В-третьих, журналы действий нужно хранить так, чтобы их нельзя было незаметно переписать задним числом. Важна не только регистрация события, но и независимая проверка того, что именно произошло.
И, наконец, организациям придётся учитывать весь парк устройств, а не только компьютеры сотрудников. Роутеры, камеры, сетевые хранилища и другие периферийные устройства тоже входят в инфраструктуру. Если производитель больше не выпускает для них исправления, нужно заранее решать, чем их заменить.
Обновления, антивирусы и сигнатуры по-прежнему необходимы. Но они зависят от знания конкретной угрозы: сначала проблему надо обнаружить, затем подготовить исправление и доставить его. Сегментация, ограничение полномочий, подтверждение критических операций и независимое журналирование работают иначе. Они не обязаны заранее знать, каким именно способом воспользуется атакующий.
Есть похожий принцип и для аналитических систем. Важное решение нельзя обосновывать одним сгенерированным заключением. Нужно сохранять ссылки на исходные данные, методику расчёта и ход проверки. В отчёте следует отделять наблюдаемый факт от интерпретации и рекомендации. Руководителю должны показывать не только аргументы в пользу выбранного решения, но и сильнейшие возражения против него. Если решение затрагивает права человека, должна оставаться понятная процедура пересмотра, а ответственность нельзя перекладывать на модель или поставщика программы.
Такие требования не устраняют ошибки и не возвращают доверие автоматически. Они хотя бы сохраняют возможность установить, на каких основаниях было принято решение, кто его проверял и где именно произошёл сбой. Без этой обратной связи автоматизация ускоряет не только полезную работу, но и распространение ошибок.
За чем следить
Для понимания того, по какой дороге движется экономика, достаточно не десятков разрозненных новостей, а нескольких групп показателей. Для доверия и качества общественного анализа пока нет единой серии, сопоставимой с фондовыми индексами или кредитными спредами. Поэтому не стоит придумывать для них точный числовой порог. Здесь важнее наблюдать, публикуют ли ведомства исходные данные и методики, можно ли оспорить автоматизированное решение, исправляются ли публично опровергнутые заявления и существует ли независимая проверка аналитических систем.
| Что наблюдать | Зачем это нужно | Сигнал, на который стоит обратить внимание |
|---|---|---|
| Долгосрочные ставки, особенно доходность 30-летних казначейских облигаций | Показывают цену долгосрочного финансирования | Устойчивый выход выше 5,5% |
| Прибыль крупнейших технологических компаний и их капитальные расходы | Показывают, окупается ли строительство ИИ-инфраструктуры | Прибыль ИИ-цепочки растёт медленнее капекса |
| Спреды CCC и дефолты частного кредита | Показывают, насколько быстро слабеют самые рискованные заёмщики | CCC−HY выше 10,18 п.п.; дефолты private credit выше 8% |
| Brent, газ TTF, танкерный фрахт и трафик через Ормуз | Показывают, не возвращается ли физическая инфляция через энергию и логистику | Длительный рост цен на энергию и стоимости перевозок |
| Релизы ядра Linux, бюллетени Android и каталог CISA KEV | Помогают оценить скорость исправления уязвимостей и масштаб проблем на сетевом периметре | Уязвимости активно используют, а исправления долго не доходят до устройств |
| Документированные случаи prompt-инъекций и действий агентов | Показывают, насколько близко ИИ-агенты подошли к реальным финансовым операциям | Подтверждённый случай платежа или сделки по внешней инструкции |
| Раскрытия компаний о простоях, потерях и расходах на восстановление, условия киберстрахования | Показывают, превращается ли киберриск в постоянную статью расходов и влияет ли он на оценку бизнеса | Повторяющиеся инциденты, рост расходов или ухудшение условий страхования; единого численного порога пока нет |
Эти показатели не дают готового ответа на вопрос, что случится завтра. Они помогают понять, какая часть конструкции становится слабее. Высокая ставка сама по себе не означает кризис. Падение акций не доказывает, что инвестиции в ИИ провалились. Обнаружение уязвимости не означает, что её уже использовали. А рост расходов на киберзащиту ещё не доказывает, что инвесторы уже пересмотрели стоимость компании. Для такой оценки нужно сопоставлять инциденты, финансовые отчёты, страховые условия и реакцию рынка. Важны сочетания сигналов и то, как они меняются со временем.
Кто заплатит
| Сценарий | Верхние 10% | Средние 40% | Нижние 50% |
|---|---|---|---|
| Прибыль догоняет цену | Получают подтверждение высокой оценки активов | Могут выиграть от занятости и роста доходов | Могут получить новые рабочие места, но не обязательно рост капитала |
| Нормализация рынка | В первую очередь теряют часть стоимости портфелей | Испытывают давление через жильё, пенсионные накопления и занятость | Сильнее зависят от работы, аренды и доступности кредита |
| Разрыв кредитной петли | Теряют стоимость активов и доходы от них | Сталкиваются с сокращением занятости и кредитования | Раньше других ощущают потерю работы и ухудшение условий кредита |
| Киберриск поверх любого сценария | Возможна переоценка акций и долговых бумаг, рост расходов на защиту и восстановление | Под ударом могут оказаться пенсионные накопления, работа, ипотека и доступ к кредиту | Самые быстрые последствия связаны с зарплатами, переводами и доступом к базовым услугам |
Доли капитала помогают увидеть разницу в масштабе и характере потерь. Верхние 10% владеют 68,9% богатства, поэтому даже небольшое процентное снижение стоимости их портфелей может означать огромные суммы. Нижние 50% владеют 2,3%, но для них потеря части текущего дохода или задержка платежа может оказаться куда болезненнее в повседневной жизни.
Один и тот же сбой поэтому выглядит по-разному. Для владельца крупного портфеля это может быть падение оценки активов. Для семьи со стабильной зарплатой и ипотекой это риск потери работы или удорожания кредита. Для человека без накоплений даже короткая остановка переводов может нарушить весь месячный бюджет. Пирамида распределяет не только богатство, но и способность пережить сбой.
Есть и общественное последствие. Если люди видят, что крупные владельцы и институты могут влиять на правила, но не способны обеспечить работу системы, а расплачиваются за сбои прежде всего те, у кого меньше запасов, недоверие может распространиться с конкретной компании на институты в целом. Это не автоматический результат атаки, но один из путей, по которым техническая проблема становится политической.
Семь пари с будущим
Чтобы разговор о будущем не превратился в набор красивых предположений, зафиксируем семь утверждений, которые можно будет проверить. Это не точечные прогнозы рынка, а контрольные вопросы к нашей картине мира.
Смысл пари в том, что опровержение должно быть возможно заранее: утверждение, которое нельзя провалить, ничего не сообщает о будущем.
| № | Что проверяем | Серия или источник | Дата проверки | Что будет означать опровержение |
|---|---|---|---|---|
| 1 | Trailing P/E рынка США выйдет за пределы коридора 20–30 | multpl, месячные значения | 31.12.2027 | Показатель останется внутри коридора |
| 2 | Доля дефолтов private credit превысит 8% за последние 12 месяцев | Fitch PCDR | Отчёт за Q4 2027 | Показатель будет не выше 8% |
| 3 | Капитальные расходы гипермасштаберов в 2027 году вырастут менее чем на 10% год к году | Отчётности компаний | Январь–февраль 2028 | Рост составит 10% или больше |
| 4 | Американский регулятор или правоохранительное ведомство опубликует дело, в котором ИИ-агент будет существенным участником схемы и будет выполнять реальные действия, например размещать ордера, проводить платежи, подписывать документы или отправлять сообщения третьим лицам | SEC, CFTC, FINRA, прокуратура США | 31.12.2027 | К указанной дате такого дела не будет |
| 5 | Отношение богатства домохозяйств к годовому номинальному ВВП выйдет за пределы 5,0–6,0 | Z.1 и DFA | Данные Q4 2028, публикация ориентировочно в марте 2029 | Показатель останется внутри диапазона |
| 6 | Среднее время от раскрытия уязвимости до массового использования в отчётах Mandiant за 2026 и 2027 годы окажется ниже −7 дней | M-Trends, годовые отчёты | Публикация M-Trends 2028 | Хотя бы один год будет не ниже −7 дней либо методика изменится без сопоставимого пересчёта |
| 7 | CERT, регулятор или поставщик средств защиты публично свяжет компрометацию массового парка роутеров или IoT с уязвимостями, найденными с помощью ИИ | CISA, CERT, отчёты вендоров | 31.12.2027 | Подтверждённого случая к этой дате не будет |
У каждого пари есть слабое место. Например, показатель времени от раскрытия уязвимости до массовой эксплуатации зависит от методики подсчёта и состава выборки. Поэтому изменение методики нельзя выдавать за подтверждение или опровержение самого тезиса. Так же и в финансовой части: один квартал не всегда показывает устойчивый разворот.
Финал: кто способен оценивать реальность и управлять системой?
За шесть с лишним лет американское богатство выросло почти на $84 трлн. За этой суммой стоят дома, акции, пенсионные накопления, облигации и другие активы. Но стоимость каждого из них зависит не только от будущего дохода. Она зависит и от того, смогут ли компании работать, банки проводить расчёты, реестры подтверждать права, а люди и организации доверять информации, на которой принимают решения.
Речь не о том, что случится с рынком, а о том, останется ли у общества способность проверять, что происходит на самом деле.
У экономической части этой истории три возможных продолжения. Прибыль может догнать высокие оценки. Рынок может остыть без большого кризиса. Или кредитная петля может разорваться и потянуть за собой инвестиции, занятость и финансирование. Киберугрозы проходят поверх всех трёх сценариев. Они способны уменьшить прибыль через простои и расходы на восстановление, а ещё до крупной атаки заставить инвесторов иначе оценивать будущие риски.
Но устойчивость богатства зависит не только от цифровой инфраструктуры. Она зависит и от способности общества проверять то, что ему сообщают о происходящем. Современное управление опирается на показатели, статистику и анализ. ИИ может сделать подготовку отчётов почти мгновенной, но не отменяет необходимости проверять источники и методику. Если вместо независимого анализа руководители получают поток готовых выводов, количество документов растёт, а связь решений с измеряемой реальностью может слабеть.
Это может затронуть обе стороны пирамиды. Большинство людей делегирует оценку сложных процессов институтам, потому что не может самостоятельно проверять всё, что происходит вокруг. Руководители, в свою очередь, всё сильнее зависят от аналитиков, алгоритмов и моделей, которые готовят для них картину мира. Внизу человек может не видеть оснований решения. Наверху руководитель может не замечать, какие предположения и ограничения скрыты за итоговой рекомендацией. Формальная власть сохраняется, но способность самостоятельно оценивать последствия решений не гарантирована.
Когда публичные объяснения постоянно меняются без признания ошибок и проверки противоречий, доверие постепенно истощается. Когда доверие исчезает, общество требует новых гарантий и правил. Законы необходимы, но чрезмерно сложные процедуры и широкое усмотрение при их применении создают дополнительные административные барьеры и возможности для коррупционной ренты. ИИ может ускорить работу такого аппарата, но скорость обработки документов не равна справедливости и качеству решений.
Так возникает более широкий круг взаимных зависимостей. Владельцы капитала влияют на общество, но зависят от инфраструктуры и рынков, которыми не могут распоряжаться целиком. Общество зависит от решений институтов, но часто не располагает средствами проверить их основания. Государство пытается поддерживать порядок с помощью всё более сложных правил, однако сами процедуры могут становиться источником новых конфликтов и недоверия. Ни одна из этих связей не означает, что система обрела собственную волю. Речь о том, что участники зависят от множества механизмов, которые никто не контролирует полностью.
Отсюда и вопрос о следующих двадцати годах. Кто будет управлять обществом, если политические руководители всё сильнее зависят от ИИ, граждане получают готовые интерпретации вместо проверяемых объяснений, а бюрократические системы автоматизируют правила, которые сами люди не всегда способны оспорить? Важен не только тот, кто занимает должность или подписывает указ. Важно, кто определяет показатели, выбирает данные, задаёт критерии анализа, проверяет выводы и несёт ответственность за последствия.
ИИ не обязательно станет самостоятельным правителем. Гораздо существеннее риск, что люди сохранят формальное право принимать решения, но постепенно утратят способность самостоятельно оценивать реальность, на которой эти решения основаны. Это не предопределённый исход. Его можно сдерживать, если сохранять доступ к первичным данным, независимую проверку, прозрачную методику, возможность оспорить автоматизированное решение и ответственность конкретных людей за его применение.
Американское богатство держится не только на собственности и долге. Оно держится на работающей инфраструктуре, доверии и способности отличать измеренные факты от убедительных объяснений. Поэтому вопрос о $84 трлн в конечном счёте шире вопроса о цене акций. Он касается того, кто способен поддерживать работу системы, кто может проверить её решения и останется ли у общества возможность самостоятельно судить о том, что происходит в действительности.
Источники
- Financial Accounts of the United States (Z.1), релиз от 11 сентября 2026 года, включая разложение изменения чистых активов сектора «домохозяйства и некоммерческие организации», и Distributional Financial Accounts — Federal Reserve: federalreserve.gov/releases/z1; federalreserve.gov/releases/z1/dataviz/dfa/
- Серии FRED (Federal Reserve Bank of St. Louis): DFA-доли (WFRBST01134 и связанные), PMSAVE, TNWBSHNO, CMDEBT, DGS2, DGS10, DGS30, CPIAUCSL, CPILFESL, BAMLH0A3HYC, BAMLH0A0HYM2: fred.stlouisfed.org
- Trailing P/E и CAPE Шиллера: multpl.com (S&P 500 PE Ratio; Shiller PE Ratio)
- Forbes 400, публикация 15 сентября 2026 года (данные на 4 сентября): forbes.com/forbes-400/
- Заседание FOMC 27–28 октября 2026 года: заявление и результаты голосования: federalreserve.gov
- Дефолты private credit за 12 месяцев к июлю 2026 года: Fitch Ratings
- Инциденты с сетевыми устройствами: Mirai (2016); VPNFilter — Cisco Talos (2018); Volt Typhoon — совместное предупреждение CISA и партнёров (февраль 2024); операция Masquerade — Министерство юстиции США и ФБР (апрель 2026; атрибуция приведена как позиция ведомств)
- M-Trends 2026: кампании против сетевых устройств, бэкдор BRICKSTORM, вредонос QUIETVAULT, время от раскрытия уязвимости до массового использования — Mandiant / Google Cloud
- LAMEHUG (PromptSteal), июль 2025 года: CERT-UA; отнесение к операциям в реальной среде: Google Threat Intelligence
- Скрытые инструкции для ИИ-систем в препринтах arXiv: Nikkei, июль 2025 года
- Задержки в доставке бюллетеней безопасности Android: GrapheneOS (октябрь 2026 года); уязвимости Chrome версий 149–151: Google
- Исследование устройств за пределами поддержки: IEEE Transactions on Dependable and Secure Computing (2024)
- Known Exploited Vulnerabilities Catalog: CISA; релизы ядра Linux: kernel.org